【2026年最新】学生が103万の壁を超えたら親の税金はどうなる?落とし穴を徹底解説
大学生や専門学校生がアルバイトに励むなかで、毎年秋から冬にかけて直面するのが「103万円の壁」をめぐる悩みです。シフトを増やして旅行代や学費を稼ぎたい反面、限度額をわずか数千円超えただけで「親の税金が跳ね上がり、世帯全体の手取りが数十万円単位で激減した」というトラブルが後を絶ちません。
近年激しい政治的議論が交わされてきた年収の壁見直しですが、現行制度と2026年の法改正動向を正確に把握していないと、知らぬ間に致命的な家計損失を招く恐れがあります。本稿では、国税庁や総務省の公式通達、各種税制データを踏まえ、学生バイトが103万円を超えた際に生じる税金の仕組み、親の会社に発覚するメカニズム、そして勤労学生控除の罠までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人のバイト年収が103万円を超えると所得税が発生し、何より親の「特定扶養控除(最大63万円)」が消失して世帯の税負担が年5万〜17万円程度急増します。
- 要点2:勤労学生控除を使えば学生本人の所得税は年収130万円まで非課税になりますが、親の扶養控除から外れる問題は一切解決しない点に注意が必要です。
- 要点3:自治体の課税データ共有により隠れて稼ぐことは不可能であり、月8万5,000円前後のシフト管理を行うか、税・社会保険料を差し引いても大幅プラスになる年収160万円以上まで稼ぎ切るかの二者択一が求められます。
【2026年最新】年収の壁見直しと学生バイトを取り巻く税制のリアル
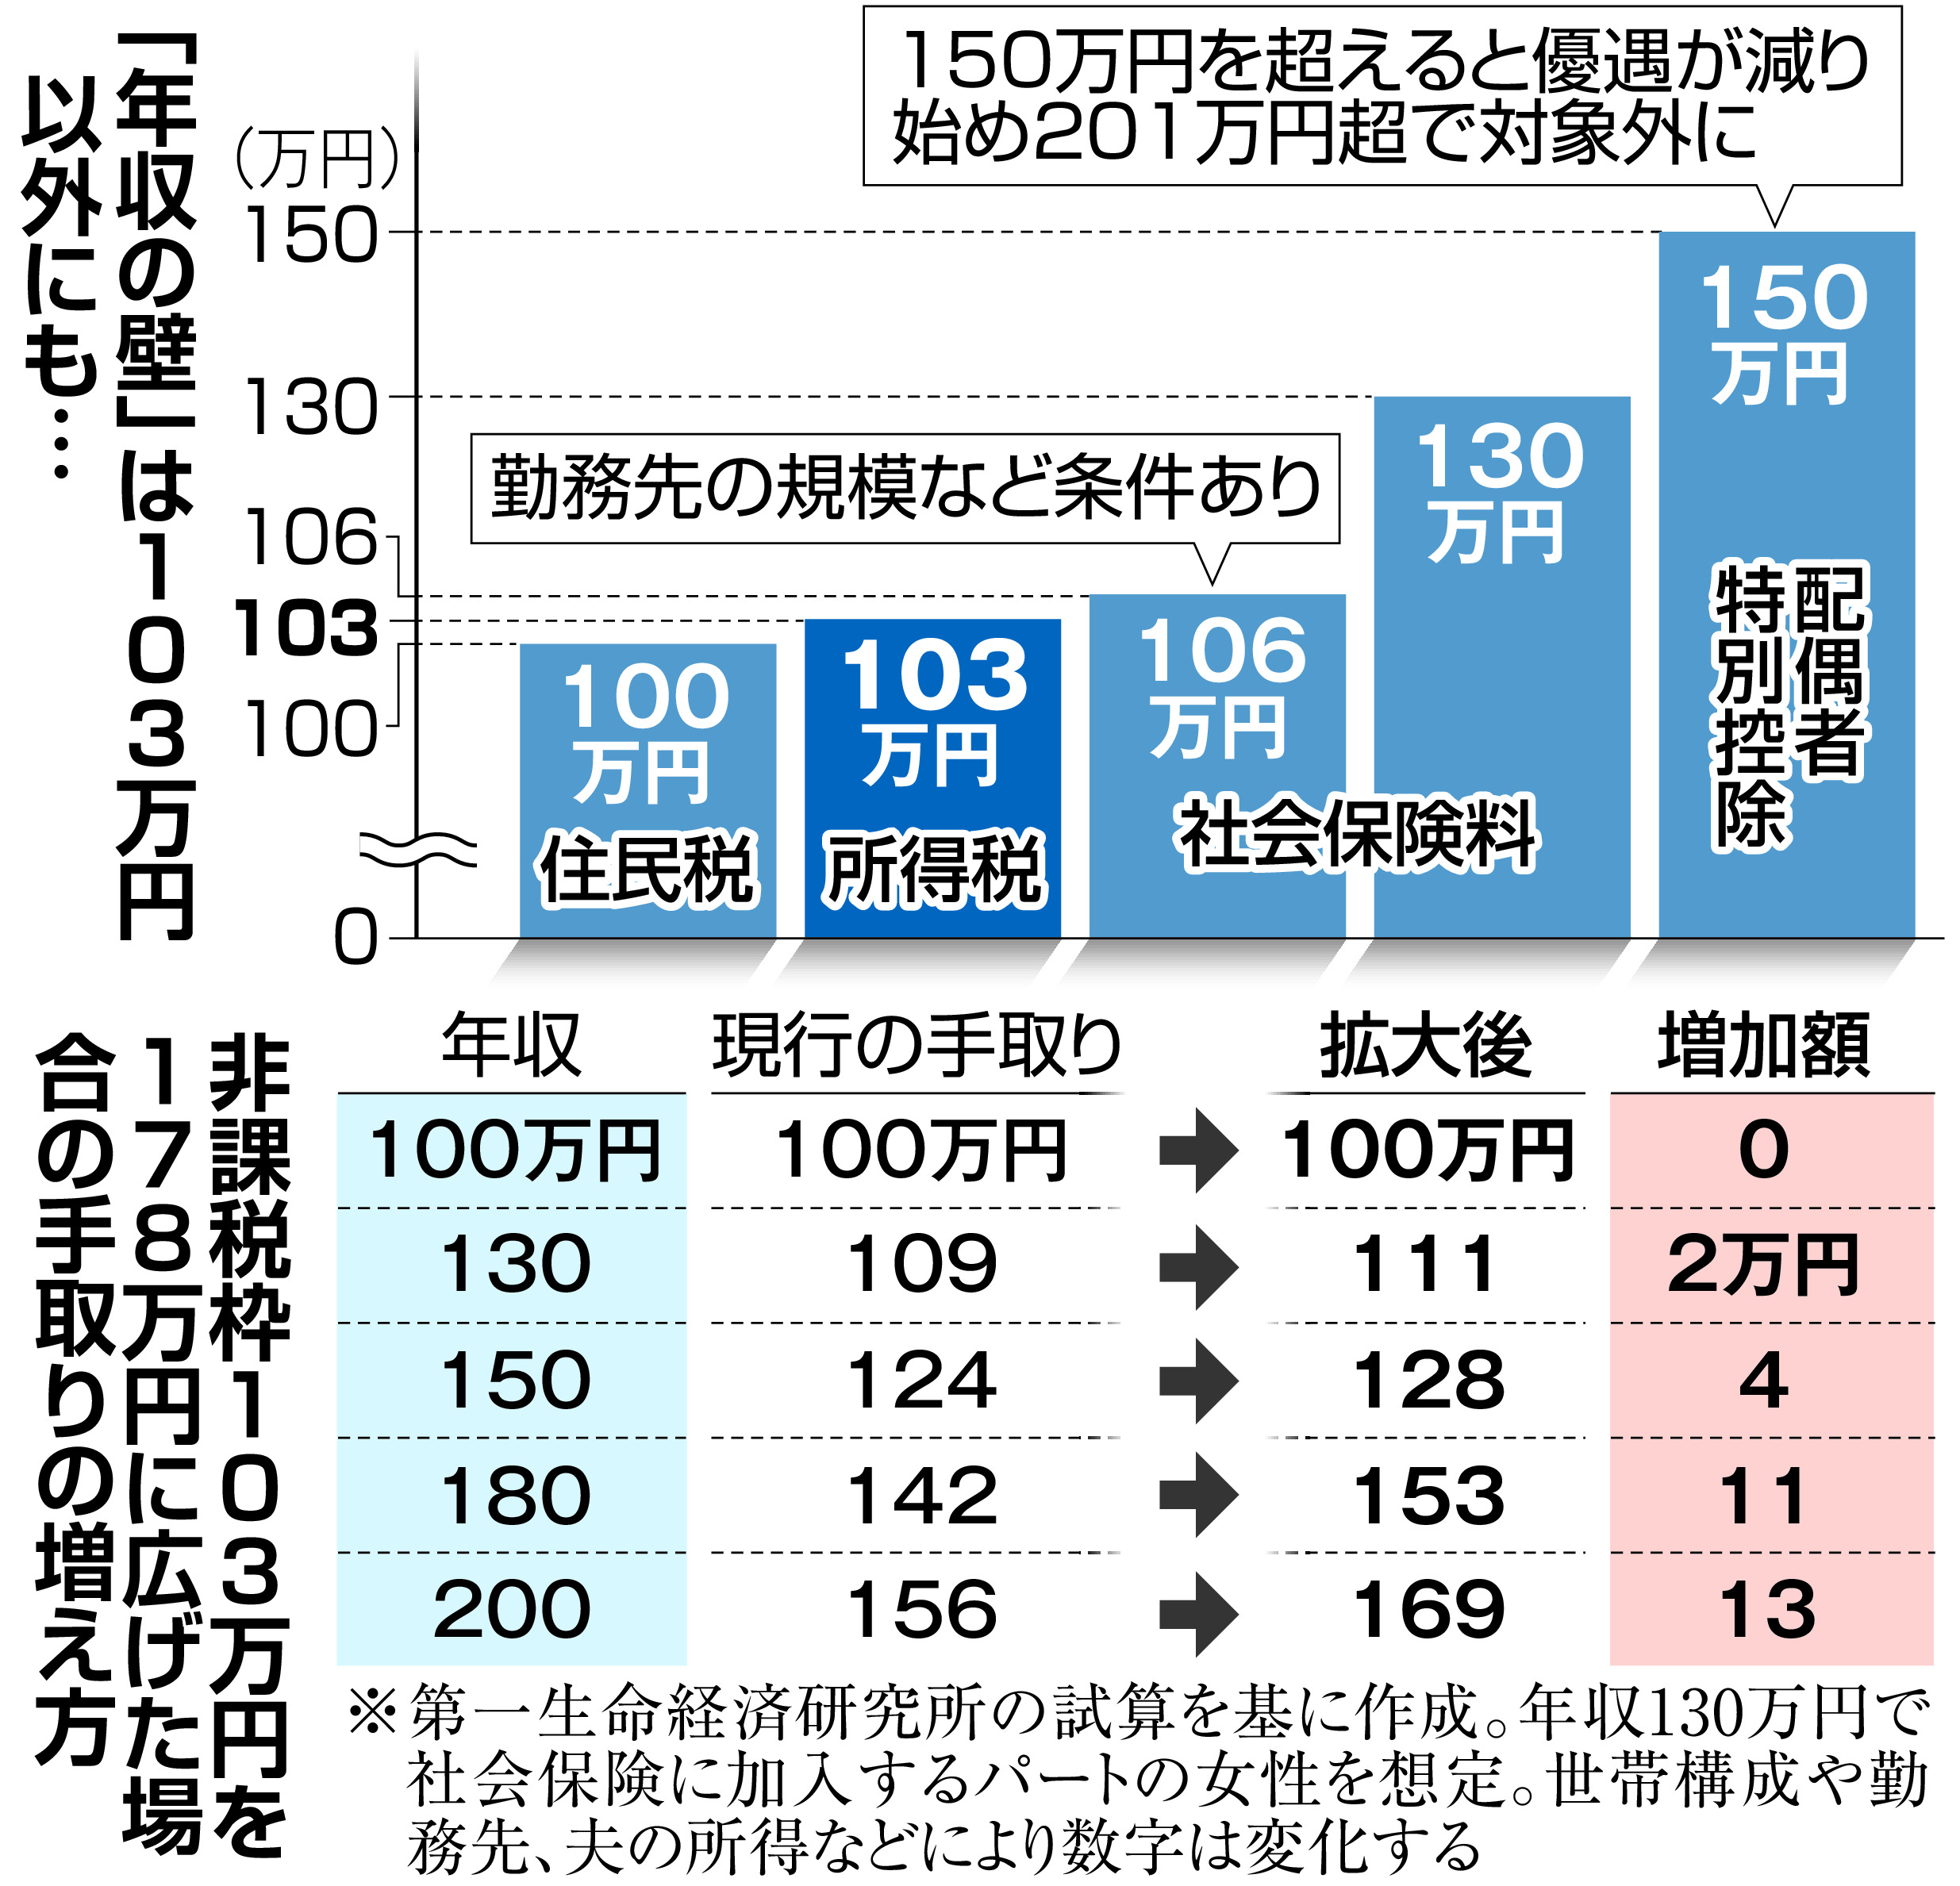
2024年秋以降、国政の最重要アジェンダとして浮上した「年収の壁(103万円・106万円・130万円)」の引き上げ論議は、2026年度の税制改正プロセスにおいても極めて大きな注目を集めています。基礎控除や給与所得控除の改定ピッチに関する議論が進む一方、現場のアルバイト雇用において適用される基本原則は厳格に運用されています。
特に学生アルバイトを取り巻く環境では、全国的な最低賃金の引き上げ(2025〜2026年にかけて都市部では時給1,200円〜1,300円超が定着)により、「週3日程度のシフトでも無意識のうちに年収103万円を突破してしまう」という構造的な問題が深刻化しています。関係省庁の調査や税務署の指導方針においても、掛け持ち勤務を含めた正確な給与所得の合算管理がこれまで以上に厳格化されています。
制度改革の議論がニュースを賑わせているからといって、「もう103万円を気にせず稼いでも大丈夫」と誤解するのは極めて危険です。現行法における控除区分と世帯への波及効果を正しく把握しておく必要があります。

学生バイトが「103万の壁」を超えたら何が起きる?税金と扶養の決定的リスク
アルバイト収入が103万円を超えた場合に生じるインパクトは、「学生本人の税金」と「親(扶養者)の税金」の2段階に分かれます。真の破壊力を持つのは本人への課税ではなく、親側の増税です。
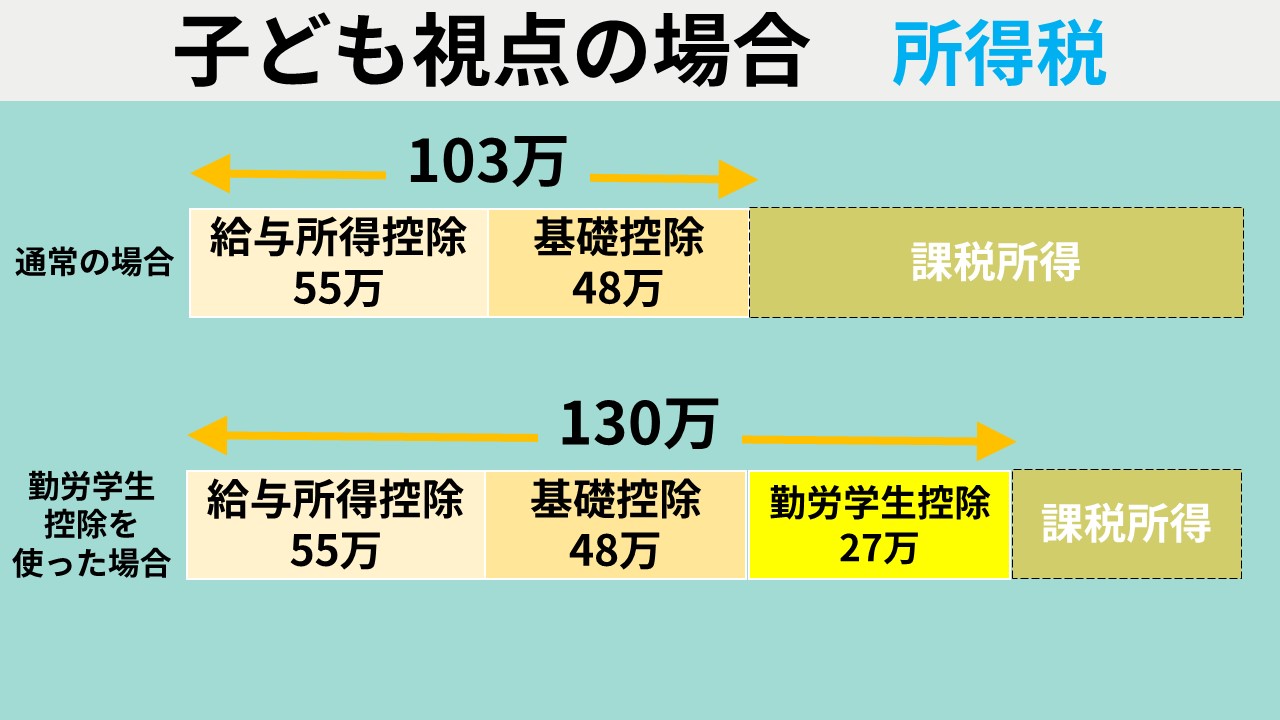
まず学生本人については、給与所得控除(55万円)と基礎控除(48万円)を合算した103万円を上回った金額に対して、原則として5%の所得税と復興特別所得税が課されます。さらに自治体によって基準は多少前後するものの、一般的に年収100万円を超えると住民税(均等割・所得割)の納税義務が発生します。
しかし、最大の落とし穴は親の税金です。税法上、合計所得金額が48万円(給与年収換算で103万円)を超えた子どもは、親の税法上の扶養親族から完全に除外されます。とりわけ大学生年代(19歳以上23歳未満)の子どもを持つ世帯には「特定扶養控除」という優遇措置が適用されており、所得税の控除額は一般扶養の38万円より高い63万円、住民税の控除額は45万円に設定されています。
子どもが103万1,000円稼いでしまっただけで、親はこの手厚い控除枠を一気に失います。親の課税所得水準(年収600万〜800万円クラス、所得税率20%程度)の場合、所得税で約12万6,000円、住民税で約4万5,000円、合計年間17万円以上の純粋な手取り減少が世帯を直撃します。学生が数千円多く稼いだ結果、家計全体で10万円以上の大赤字を被る「逆転現象」が発生する構造です。
【徹底比較】年収ゾーン別の税金・社会保険料と世帯手取りシミュレーション
学生が稼ぐ年間収入のゾーンによって、本人および世帯に発生する金銭的負担は階段状に変化します。主要な境界線を整理したデータは以下の通りです。
| 年収ゾーン | 学生本人の税・社保負担 | 親の扶養・家計への影響 | 編集部の判定・アドバイス |
|---|---|---|---|
| 〜100万円以下 | 所得税:0円 住民税:0円(非課税) | 特定扶養控除(63万円)満額適用 世帯への悪影響なし | 【完全安全圏】 最もトラブルが起きない堅実な働き方 |
| 100万超〜103万円 | 所得税:0円 住民税:年数千円〜1万円程度発生 | 親の扶養控除は維持される 親の勤務先手続きも問題なし | 【許容範囲】 住民税の通知が自宅に届く点のみ留意 |
| 103万超〜129万円 | 所得税・住民税が発生 (勤労学生控除で本人は非課税可能) | 親の特定扶養控除が完全喪失 世帯手取りが年約5万〜17万円減 | 【最危険地帯(大損)】 わずかな超過は家計全体で大赤字を招く |
| 130万以上 | 税金発生に加え、健康保険・国民年金保険料(年約15万〜25万円)の自己負担発生 | 親の健康保険の扶養から外れる 会社の家族手当も支給停止リスク | 【自立覚悟ゾーン】 年収160万〜180万円以上稼がないと損 |
※なお、給与明細に記載されている「通勤手当(交通費)」は、非課税限度額(月額15万円まで)の範囲内であれば103万円の計算に含める必要はありません。ただし、給与総額に交通費が包括されている契約(時給込み交通費)になっている場合は全額が課税対象に含まれてしまうため、雇用契約書の確認が不可欠です。
勤労学生控除の仕組みと申請手順|手取りを守る裏技の「大きな落とし穴」
ネット上で「103万円を超えても130万円まで無税になる裏技」として頻繁に紹介されるのが「勤労学生控除」です。学校教育法に規定された大学・短大・専門学校等に通う正規学生であり、年間の合計所得金額が75万円以下(給与年収換算で130万円以下)などの要件を満たせば、通常の基礎控除等に加えて27万円の所得控除が上乗せされます。
手続き自体はシンプルで、年末調整時に勤務先から配られる「給与所得者の保険料控除申告書 兼 配偶者特別控除申告書・給与所得者の基礎控除申告書」の該当欄にチェックを入れ、在籍する大学や専門学校が発行する「在学証明書(または学生証のコピー)」を添付して提出するだけです。年末調整で出し忘れた場合でも、税務署への確定申告で還付を受けることができます。
しかし、ここに極めて深刻な落とし穴が存在します。勤労学生控除は「学生本人の所得税をゼロにする」制度に過ぎず、「親の扶養控除」を復活させる効力は一切ありません。
学生が勤労学生控除を使って年収125万円を稼いだ場合、本人は所得税を払わずに済みますが、親の扶養からは完全に除外されます。結果として親の税金は容赦なく10万〜17万円跳ね上がり、「自分は税金を免除されたが、親に大損をさせた」という家庭内トラブルを引き起こす典型的な原因となっています。
なぜバレる?「103万超え」が親の勤務先に通知されるシステムと年末調整の現場
「現金手渡しのバイトだから」「親には内緒で掛け持ちしているからバレない」という思い込みは、現代の行政システムにおいて100%通用しません。バイト先を隠していても、最終的に親の会社へ確実に発覚する仕組みが構築されています。
そのルートは極めて機械的です。アルバイト先(雇用主)は、支払った給与額を記載した「給与支払報告書」を、従業員が居住する各市区町村役場へ毎年1月末までに提出する法定義務を負っています。市区町村の税務課は、提出された複数の支払報告書をマイナンバーや氏名・生年月日で名寄せし、学生本人の年間合計収入を正確に合算します。
合算年収が103万円を超えていることが判明すると、市区町村から親が勤務する企業の給与計算部門へ「扶養控除の是正通知(課税データ修正)」が送付されます。親の会社の人事担当者から「お子さんの年収が103万円を超えているため、扶養から外して過去1年分の税金を追徴します」と告げられ、親の給与から過年度分の所得税・住民税が一括天引きされる事態に陥ります。
複数のバイトを掛け持ちしている学生は、年末調整をメインの1社だけで行い、2社目以降の収入を申告しないケースが見られます。しかし、2社目以降の年収が20万円を超える場合(あるいは2社合計で103万円を超える場合)は学生自身による確定申告(源泉徴収票、マイナンバーカード、通帳等の準備)が法律上の義務となります。確定申告を怠れば無申告加算税や延滞税といったペナルティが本人に課されるリスクもあります。
【実態検証】学生と保護者のリアルな摩擦と現場の生の声
SNSや大手掲示板、知恵袋などのコミュニティでは、年末調整の時期を迎えるたびに学生と保護者による生々しい悲鳴が溢れています。
「夏休みと冬休みにシフトを詰め込み、年収104万2,000円になってしまった。親の会社の年末調整でバレて、父親から『お前のせいで今月の手取りが15万減った』と激怒され、差額を全額請求された」(都内私立大学3年生の投稿)
「地方から上京して一人暮らし中。家賃や生活費の高騰でバイト代を増やさざるを得ず120万円稼いだ。勤労学生控除を出せば問題ないとネット記事で読んで信じていたが、親の特定扶養控除が消えて仕送りを減額される本末転倒な結果になった」(関西圏専門学校生の投稿)
公的データや各種意識調査を検証しても、大学生の約6割以上が「103万円ルール」を意識して秋口にシフト制限を行っており、人手不足に悩む飲食・小売業界の現場と学生側の稼ぎたい意欲との間で構造的なミスマッチが常態化しています。知識不足による不用意な枠超えは、家族関係に深刻な亀裂を生む引き金となっています。
一般に知られていない盲点とネットの誤解を徹底解明
ネット上の情報や先輩からの口コミには、法令と乖離した危険な噂が散見されます。代表的な3つの誤解を是正します。
誤解1:「手取り振込額の合計が103万円未満ならセーフ」
年収103万円の基準は、銀行口座に振り込まれた「手取り額」ではなく、税金や保険料が引かれる前の「総支給額(額面)」で判定されます。源泉徴収されている場合、手取りが98万円であっても総支給額は103万円を超えているケースがあるため、必ず毎月の給与明細の「総支給金額」累計で計算しなければなりません。
誤解2:「12月支給の給料は今年の年収に入らない」
税法上の年収は「1月1日から12月31日までに実際に支払われた(支給された)給与」でカウントします。「末締め・翌月10日払い」の職場の場合、12月に働いた分の給与が翌年1月10日に振り込まれるのであれば、その分は「翌年の年収」に算入されます。自分が働いている職場の「給与締日と支払日」を正確に把握していないと、年収のズレで意図せぬ枠超えを引き起こします。
誤解3:「学生証さえ出せばどんな学校でも勤労学生控除になる」
すべてのスクールが勤労学生控除の対象校に指定されているわけではありません。一部の民間無認可校や資格スクール、専門学校の特定課程では対象外となるケースがあります。自身の通う教育機関が対象校であるかどうか、事前に学校の事務窓口等で確認を取る必要があります。
【プロの結論】家族社会学と自立の観点から見る「働き方」の選択基準
学生のアルバイト収入と扶養控除の問題は、単なる税金計算の損得にとどまらず、親子間の「心理的バウンダリー(境界線)」と経済的自立を巡る家庭内マネジメントの課題です。
親の扶養に入っている以上、子どもの給与水準は親の家計管理と不可分に結びついています。「稼ぐ自由」を行使する一方で、制度上の仕組みを理解せずに親へ思わぬ金銭的ペナルティを負わせる行為は、健全な自立とは呼べません。以下の基準に沿って、明確な戦略を選択することが推奨されます。
【年収103万円以内に厳密に抑えるべき学生】
- 親が会社員・公務員であり、特定扶養控除の恩恵を大きく受けている世帯(年収600万円以上など)。
- 学業や部活動・サークル活動を最優先とし、アルバイトは月7万〜8万円程度の生活補助・小遣い稼ぎにとどめたい人。
- 親との間で金銭トラブルや不要な摩擦を絶対に避けたい人。
【年収103万円を超えて徹底的に稼ぎ切るべき学生】
- 学費や生活費の大部分を完全に自費で賄っており、年間160万〜200万円以上を稼ぎ出す明確な計画がある人。
- 親と事前に話し合い、「扶養から外れることで生じる親の増税分(約10万〜17万円)」をバイト代から親へ補填する合意が形成できている人。
- 親が個人事業主や低所得層であり、もともと特定扶養控除による税負担軽減のメリットが極めて小さい世帯の人。
【103万 学生】に関するよくある質問(FAQ)
Q1:103万円を1円でも超えたら、親の税金は全額跳ね上がりますか?
A1:はい。配偶者控除のような段階的な「控除の逓減(配偶者特別控除)」の仕組みは、学生を含む一般扶養・特定扶養には用意されていません。給与年収が103万1円になった時点で扶養控除の全額(特定扶養の場合は63万円全額)が消滅し、親の税金が一気に増額されます。
Q2:親の扶養から外れると、健康保険証も使えなくなりますか?
A2:税金上の「103万円の壁」と、健康保険の「130万円の壁」は別制度です。年収が103万円を超えても、年間収入見込みが130万円未満(月収換算で約10万8,333円未満)であれば、原則として親の会社の健康保険(社会保険)の扶養には留まることができます。
Q3:バイト代からすでに所得税が引かれているのですが、103万円以下なら戻ってきますか?
A3:戻ってきます。月収が8万8,000円を超えると源泉徴収として所得税が仮天引きされますが、年間合計収入が103万円以下であれば本来は非課税です。年末調整または2〜3月の確定申告を行うことで、天引きされた税金が全額還付されます。
Q4:2つのバイト先を掛け持ちしている場合、どう管理すればよいですか?
A4:2つのバイト先の「総支給額(交通費を除く)」を毎月合算して自己管理する必要があります。1社だけの金額が103万円未満であっても、A社(70万円)+B社(40万円)=計110万円となった時点で103万円の壁を超過します。各社の給与明細を毎月必ず保管してください。
まとめ:制度変化を冷静に見極め賢く働くためのアクションプラン
学生バイトにおける「103万円の壁」は、単なる本人の税金問題ではなく、世帯全体の家計と家族関係に直結する重要な経済問題です。2026年現在の法制度下では、制度改正の議論に惑わされず、まずは現行のルールを基準に立ち回ることが最も安全な防衛策となります。
月々のシフトを入れる際は、年間総支給額が103万円(月平均約8万5,800円)を超えないよう計画的に管理するか、超過する場合はあらかじめ親と税金増額分のシミュレーションを共有したうえで合意を取り付けることが不可欠です。正しい税制知識を身につけ、無用な金銭損失や家庭内トラブルのない充実した学生生活を送りましょう。 (出典: 103万 学生(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。