学生が103万超えたらいくら払う?親の税金急増と手取りの真相を徹底解説
アルバイトに励む学生が直面する「年収103万円の壁」。シフトを増やしてうっかりこの金額を超えてしまった際、学生本人が支払うべき税金は一体いくらなのか。インターネット上では「超えたら大損をする」「103万円を1円でも超えると莫大な税金を取られる」といった極端な噂が飛び交っていますが、その正確な内訳とリスクの所在を正しく把握している人は多くありません。
実のところ、年収が103万円をわずかに超えた程度であれば、学生本人が納める所得税や住民税は年間で数百円から数千円程度にとどまります。本当に恐ろしいのは学生自身の税金ではなく、保護者側の「特定扶養控除」から外れることによって、親の税金が年間数万円から十数万円単位で跳ね上がり、世帯全体の手取りが大幅に減ってしまう点です。2026年現在の最新税制動向を踏まえ、本人が支払う税額のシミュレーションから親への影響、そして絶対に知っておくべき手続きのリアルを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人が払う税金は年収105万円で約3,000円〜7,000円程度であり、本人単体の負担は決して壊滅的な金額ではない。
- 要点2:最大の打撃は親の税金であり、19歳〜22歳の「特定扶養親族」から外れると世帯全体の手取りが年間約5万〜17万円も激減する。
- 要点3:「勤労学生控除」を使っても親の扶養控除は復活しないため、安易な適用判断は避け、年間130万円や社会保険の壁まで見据えた世帯間連携が必須となる。
【金額シミュレーション】103万超えたら本人が払う税金はいくら?
アルバイト収入が103万円を超えた場合、学生本人が納める税金は「所得税」と「住民税」の2種類です。税金が発生する仕組みと、年収ごとの具体的な負担額を分解して確認していきます。
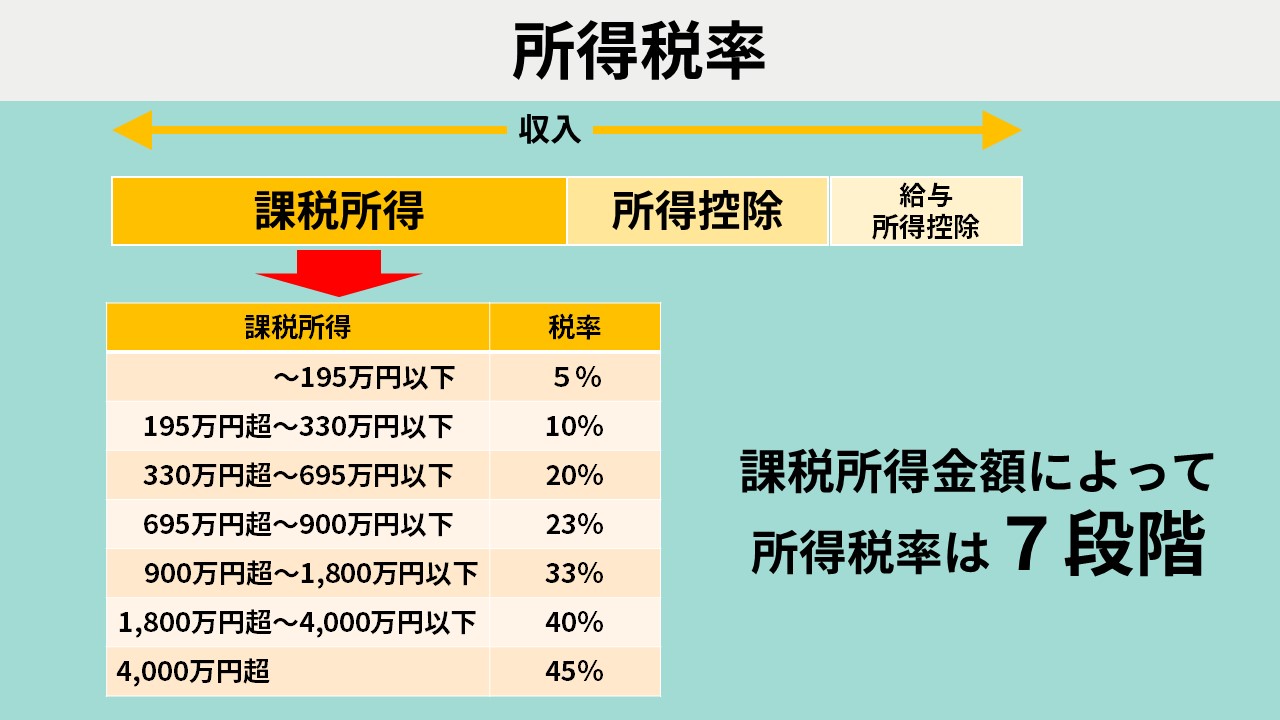
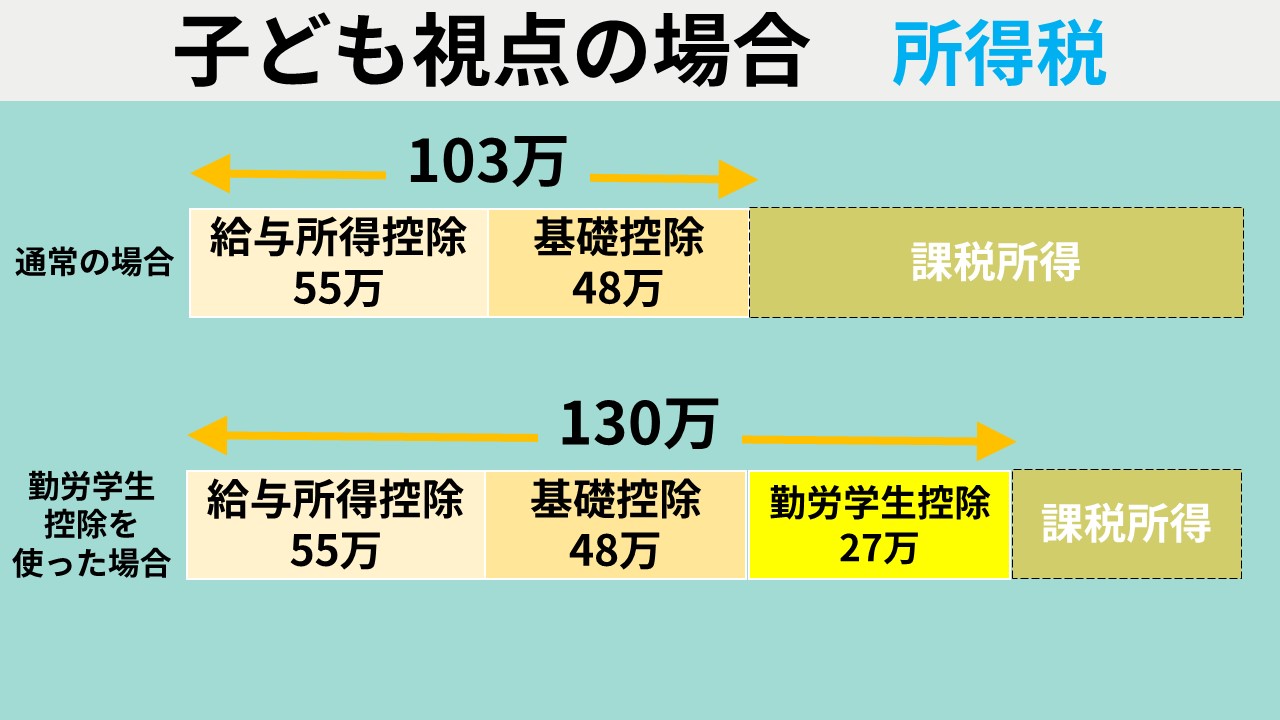
まず所得税は、年間の給与収入から「給与所得控除(55万円)」と「基礎控除(48万円)」を差し引いた残りの課税対象額に対して課されます。この合計控除額が103万円となるため、103万円以下であれば所得税は0円です。103万円を超えた場合、超過した金額に対して一律5%(+復興特別所得税0.105%)の税率が適用されます。
一方、見落とされがちなのが住民税です。住民税には「所得割」と「均等割」があり、多くの自治体(東京23区や主要都市)では年収100万円を超えると住民税(均等割:年額約4,000円〜5,000円)が発生します。さらに年収103万〜105万円前後を超えると所得割(税率10%)も加算されます。
年収別の本人負担シミュレーション(勤労学生控除を適用しない場合)の内訳は以下の通りです。
- 年収105万円の場合:
- 課税所得:105万円 - 103万円 = 2万円
- 所得税:約1,000円
- 住民税:約5,000円〜7,000円(自治体により均等割+所得割)
- 本人負担合計:約6,000円〜8,000円/年
- 年収110万円の場合:
- 課税所得:110万円 - 103万円 = 7万円
- 所得税:約3,500円
- 住民税:約12,000円〜15,000円
- 本人負担合計:約15,500円〜18,500円/年
- 年収120万円の場合:
- 課税所得:120万円 - 103万円 = 17万円
- 所得税:約8,600円
- 住民税:約22,000円〜26,000円
- 本人負担合計:約30,600円〜34,600円/年
このように、学生本人が直接負担する税金は、例えば105万円であれば年間数千円、月額換算で数百円程度です。「103万円を超えたら稼いだ分がすべて税金で消える」という言説は明らかな誤解であり、学生本人の手取り自体は働いた分だけ確実に手元に残ります。

【最大の落とし穴】親の税金が激増!特定扶養控除が外れる経済的打撃
学生バイトにおける「103万の壁」の真の脅威は、学生本人ではなく親(扶養者)の税負担が跳ね上がる構造にあります。
税法上、所得が48万円以下(給与収入のみなら103万円以下)の子どもを持つ親は、年末調整や確定申告で「扶養控除」を受けることができます。特に大学生の年齢にあたる19歳以上23歳未満の子どもは「特定扶養親族」に指定されており、通常の扶養控除(38万円)よりも優遇された手厚い控除が認められています。
- 特定扶養親族の所得税控除額:63万円
- 特定扶養親族の住民税控除額:45万円
学生のバイト年収が103万1円になった瞬間、この特定扶養控除の適用資格が完全に喪失します。段階的に控除額が減る「配偶者特別控除」のような仕組みは、子どもの扶養控除には一切存在しません。「1円の超過」で満額の控除が一挙にゼロになります。
親の年収(課税所得)に応じた増税額の目安を算出すると、事態の深刻さが浮き彫りになります。
- 親の年収500万円(所得税率10%・住民税率10%)の場合:
- 所得税増:63万円 × 10% = 63,000円
- 住民税増:45万円 × 10% = 45,000円
- 親の増税合計:約108,000円/年
- 親の年収700万円(所得税率20%・住民税率10%)の場合:
- 所得税増:63万円 × 20% = 126,000円
- 住民税増:45万円 × 10% = 45,000円
- 親の増税合計:約171,000円/年
- 親の年収900万円(所得税率23%・住民税率10%)の場合:
- 所得税増:63万円 × 23% = 144,900円
- 住民税増:45万円 × 10% = 45,000円
- 親の増税合計:約189,900円/年
学生が「あと2万円多く稼ごう」と年収105万円まで働いた結果、学生自身の手取りは増えたものの、親の給与からは年間10万円〜18万円もの税金が追加天引きされ、世帯全体としては大赤字に転落するという逆転現象が発生します。これこそが、世間で警戒されている「103万の壁」の決定的な正体です。
【徹底比較】年収別手取りシミュレーションと各控除の損得ライン
年収の違いによって「本人の手取り」「親の税金」「世帯全体の手取り」がどう推移するのか、客観的データに基づき一覧表で比較検証します(親の年収を600万円・所得税率10%・住民税率10%、子どもが19〜22歳の大学生として試算)。
| 学生のバイト年収 | 学生本人の税負担(所得税・住民税) | 親の税負担増(特定扶養外れ) | 世帯全体の経済的損得評価 |
|---|---|---|---|
| 100万円 | 0円(住民税均等割も非課税圏) | 0円(扶養控除を満額適用) | 完全非課税・満額維持 税金面で最も安全なセーフティライン。 |
| 103万円 | 約3,000円〜5,000円(住民税均等割のみ) | 0円(扶養控除を満額適用) | 扶養枠の限界点 所得税ゼロを維持し、親の扶養も継続。 |
| 105万円 | 約7,000円 | +約108,000円 | 最大の大赤字ゾーン 2万円の稼ぎ増に対し、世帯全体で約9.5万円の損失。 |
| 120万円 | 約32,000円(勤労学生控除なし) ※控除利用で約15,000円 | +約108,000円 | 依然として世帯マイナス 103万時点と比較して世帯手取りは実質減少。 |
| 130万円 | 約55,000円(勤労学生控除なし) ※控除利用で約28,000円 | +約108,000円 | 世帯損益の分岐点 130万円でようやく103万当時の世帯手取りと拮抗。 |
| 150万円 | 約95,000円+社会保険料(勤務先条件による) | +約108,000円 | 世帯手取りが明確にプラスへ 働くなら150万円以上を稼ぎ切る覚悟が必要。 |
データが示す通り、103万円を中途半端に超えて105万〜120万円程度で着地してしまう状態が、経済合理性から見て「最も損をする働き方」となります。超えるのであれば、親の税負担増を相殺できる130万円〜150万円以上まで突き抜けて稼ぐか、徹底して103万円以内にコントロールするかの二者択一が基本戦略です。
【実態検証】「年末のシフト調整」現場の悲鳴とSNS・知恵袋のリアル
毎年11月から12月にかけて、居酒屋、カフェ、アパレルなどのアルバイト現場では「シフトに入れない学生」と「人手不足に喘ぐ店長」による深刻な摩擦が発生しています。SNSや質問サイトには、当事者たちの切実な体験談や家庭内トラブルが数多く投稿されています。
「11月の給与明細を見て累計98万円だと気づき、店長にシフトを減らしてほしいと頼んだら『繁忙期なのに無責任だ』と激怒された」「年末の特別時給アップで計算が狂い、103万4,000円になってしまった。年明けに父親の会社の年末調整で発覚し、実家で怒鳴り合いの喧嘩になった」といった生々しい告白は後を絶ちません。
また、知恵袋などでは「交通費を含めたら103万円を超えていたことに後から気づいて青ざめている」という相談も目立ちます(※原則として非課税限度額内の通勤手当は103万円の計算に含まれませんが、給与明細上で交通費が課税支給額に合算計上されているケースもあり、混乱の原因となっています)。
現場の取材や当事者の声を分析すると、トラブルの背景には「親子の経済的境界線(バウンダリー)の曖昧さ」が存在します。親は「扶養の範囲内で働いてくれているはず」と思い込み、学生側は「自分のバイト代なのだから親には関係ない」と誤認しているケースが極めて多いのが実態です。この認識のズレが、年末の追徴課税という最悪の形で表面化しています。
一般に知られていない盲点|勤労学生控除の罠と会社にバレる理由
ネット上の情報や知人の助言を鵜呑みにして大失敗する代表格が「勤労学生控除」の誤用と、「バイト先に内緒にしておけばバレない」という思い込みです。
「勤労学生控除を使えば親も安心」という致命的な勘違い
勤労学生控除とは、特定の学校に通う学生本人の合計所得金額が一定以下(給与年収130万円以下)の場合に、所得税の控除枠を27万円(住民税は26万円)上乗せできる制度です。これを利用すれば、学生本人の所得税非課税枠は130万円まで拡大します。
しかし、ここには強烈な落とし穴があります。勤労学生控除はあくまで「学生本人の所得税を減額する制度」であり、「親の扶養控除(特定扶養親族)の要件」を緩和するものでは一切ありません。学生が勤労学生控除を使って本人の所得税を0円に抑えたとしても、年収が103万円を超えている事実に変わりはないため、親側の特定扶養控除は容赦なく剥奪されます。「勤労学生控除を申請したから親にも迷惑がかからない」というのは完全な誤謬です。
なぜ親の勤務先に103万円オーバーが確実にバレるのか?
「複数のバイト先を掛け持ちして分散させればバレないのではないか」と考える学生もいますが、税の追跡システムから逃れることは不可能です。
給与を支払うすべての雇用主(企業や店舗)は、従業員に支払った年間給与額を記載した「給与支払報告書」を、従業員が住民票を置く市区町村の役所へ提出する法定義務を負っています。市区町村の税務課はマイナンバーや氏名・生年月日に基づき、掛け持ち先を含むすべての給与データを名寄せして個人の総年収を確定させます。
総年収が103万円を超えていることが判明すると、役所から親の勤務先に対して「扶養親族の所得制限超過による住民税の税額変更通知書」が送付されます。会社の人事労務部はこれを受けて親の年末調整をやり直し、過去に遡って所得税・住民税の差額を親の給料から天引き(追徴課税)します。隠し通すことは制度構造上、絶対にできません。
【プロの結論】バイト代を増やすべき人・103万円以内に抑えるべき人の判断基準
学生アルバイトの働き方について、目先の時給だけでなく世帯全体の経済合理性と学生生活の質を考慮した明確な意思決定基準を提示します。
年収103万円以内に厳格に抑えるべき人の条件
- 親の収入が高く、世帯主として扶養控除の恩恵を大きく受けている家庭(親の年収500万円以上)
- 学業、部活動、資格試験、就職活動など、本業である学生生活に充てる時間を最優先で確保したい人
- 年間で105万〜120万円前後の「中途半端な超過」にとどまる見込みの人(働いた時間に対して世帯全体で損失が出るため)
年収130万円以上へ突き抜けて稼ぐべき人の条件
- 学費や生活費のすべてを自分自身で工面しなければならず、年間の可処分所得を極大化したい自立志向の強い人
- 親の所得税非課税世帯など、もともと親が扶養控除の恩恵を受けていない家庭環境にある人
- 年収150万円〜180万円規模まで継続的にシフトを入れられる体力と時間の余裕があり、親と事前に増税分の補填(増えた税金相当額を親に渡す等)について合意形成ができている人
家族社会学と自立の視点:境界線の設定がリスクを防ぐ
大学生のアルバイト問題は、単なる税金の計算にとどまらず、家族間における「経済的自立と相互依存のバランス」を映し出す鏡でもあります。親に依存しながらも自分の稼ぎの権利だけを主張することは、健全な自立とは呼べません。
103万円を超える可能性がある場合は、事前に親に対して「年間どの程度稼ぐ予定なのか」「それによって親の税金がいくら増えるのか」を明示し、差額を家計にどう補填するかを話し合うことが、社会に出る前の一歩として不可欠なステップとなります。
なお、2026年現在、国会および各省庁において「年収の壁」の基準引き上げに関する法改正議論が活発化しています。いわゆる103万円の基礎控除引き上げや社会保険の適用拡大など、制度の移行期にあるため、最新の税制改正法案の成立状況や適用開始時期については、国税庁や自治体の公式発表を定期的にチェックする姿勢が求められます。
【103万超えたら いくら払う 学生】に関するよくある質問(FAQ)
Q1:103万円を数千円だけ超えてしまった場合、確定申告は自分でしなければなりませんか?
A1:アルバイト先が1社のみで、そこで年末調整を受けている場合は基本的に自分で確定申告をする必要はありません。超過分の所得税は12月の給料で精算(天引き)されます。ただし、掛け持ちで2箇所以上から給与を受け取っている場合や、年途中で退職して年末調整を受けていない場合は、自身で税務署へ確定申告を行う必要があります。
Q2:アルバイト代から天引きされていた源泉徴収票の税金は、103万円を超えたら1円も戻ってきませんか?
A2:すべて没収されるわけではありません。月々の給料が8万8,000円を超えると源泉徴収(仮の天引き)が行われますが、年間の総収入が105万円の場合、年間で本来納めるべき所得税は約1,000円です。月々天引きされていた所得税の合計が1,000円を超えていれば、年末調整や確定申告によって差額がしっかりと還付(返金)されます。
Q3:103万の壁以外に、学生が注意すべき「130万円の壁」とは何ですか?
A3:年収130万円(または従業員数や所定労働時間によっては年収106万円)を超えると、親の「健康保険の扶養」から外れます。この場合、学生自身が勤務先の社会保険に加入するか、居住する自治体の国民健康保険および国民年金保険料を自分で支払わなければならなくなります。保険料負担は年間約15万〜20万円規模に達するため、税金以上に手取り額を大きく削る要因となります。
まとめ:家族で損をしないための防衛策と今後のアクション
アルバイト収入が103万円を超えた際、学生本人が支払う税金は数千円レベルにとどまりますが、「親の特定扶養控除の喪失による年間約10万〜18万円の世帯増税」こそが真のリスクです。
損をしないための最大の防衛策は、毎月の給与明細を1月から累計で管理し、103万円以内に抑えるか、あるいは親と合意の上で130万〜150万円以上を稼ぎ切るかの戦略を早期に決定することにあります。勤労学生控除などの制度を正しく理解し、家庭内で透明性の高いコミュニケーションを取りながら、賢明な働き方を選択してください。 (出典: 103万超えたら いくら払う 学生(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。