高校生バイトで103万超えたら親の税金激増?扶養外れの落とし穴を徹底解説
高校生になり、部活動と両立しながら自分のスマートフォン代や推し活、将来の進学費用のためにアルバイトを始める人が増えています。しかし、冬休みや夏休みにシフトを詰め込み、「気づかないうちに年間給与が103万円を超えてしまいそう」と焦る家庭は少なくありません。
ネット上では「高校生が103万円を超えると親の税金が跳ね上がり、世帯全体で大損する」という警告が飛び交っています。本記事では、2026年現在の最新税制と「年収の壁」をめぐる議論を踏まえ、高校生のアルバイト収入が親の税金・扶養控除や本人の手取りに与える影響を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生のバイト給与が年間103万円を超えると、親の「扶養控除(38万円)」が消失し、親の年収に応じて約5万〜10万円以上の増税が発生する。
- 要点2:本人が「勤労学生控除」を使っても親の扶養からは外れるため、世帯手取りを減らさないためには月収8万5,000円〜8万8,000円以内の管理が鉄則となる。
- 要点3:会社や自治体には給与支払報告書を通じて必ず発覚するため、掛け持ちや年末のシフト調整を含めた親子間の事前シミュレーションが不可欠である。
高校生が103万円を超えたら親の税金はどうなる?「大損する」噂の真実
高校生がアルバイトで年間103万円を超えた場合、真っ先に直撃するのが「親の給与にかかる税金」です。多くの保護者が「子どものバイト代だから少しくらい超えても大丈夫だろう」と油断しがちですが、日本の現行税制では1円でもオーバーすると控除の権利が完全に失われます。
高校生(16歳〜18歳)を扶養している親は、所得税の計算において一般の扶養控除(38万円)、住民税において33万円の控除を受けています。しかし、高校生の子どもの年間合計所得金額が48万円(給与収入換算で103万円)を超えると、親はこの扶養控除を一切受けられなくなります。
親の課税所得が中堅層(所得税率10〜20%)の場合、控除が消滅することで所得税と住民税を合わせて年間約5万〜10万円以上の手取り減少が発生します。さらに、親の勤務先から支給されている「家族手当・扶養手当(月額1万〜2万円程度)」に対象基準が103万円と設定されている場合、年間で10万〜20万円規模の企業手当まで支給停止になるケースがあり、これこそが「世帯全体で大損する」と言われる最大の要因です。
ネット上の知恵袋やSNSでは「高校生が105万円稼いで2万円多く手に入れたのに、親の税金と手当が15万円減って家庭内トラブルになった」というリアルな告白が毎年年末に散見されます。高校生のバイト収入は、個人の問題ではなく家計全体の収支に直結しているのです。

【データ比較】高校生バイトの年収ゾーン別!税金・親の負担一覧表
高校生の年間給与額に応じて、本人にかかる所得税・住民税、および親の税法上の負担がどのように変化するのかを整理しました。103万円のラインだけでなく、住民税が発生する境界線にも注意が必要です。
| 年間給与収入 | 本人にかかる税金(所得税・住民税) | 親の扶養控除と家計への影響 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 〜93万〜100万円以下 | 所得税・住民税ともに完全非課税(自治体基準による) | 扶養控除(38万円)を満額適用。影響なし | 最も安全なゾーン。税金トラブルの心配が一切ない |
| 100万超〜103万円以下 | 所得税は0円。自治体により住民税(年数千円程度)が発生 | 親の扶養控除はキープ可能 | 本人に住民税通知が届くが、親の税金には悪影響なし |
| 103万超〜130万円以下 | 103万円を超えた分に所得税(5%〜)+住民税が課税 | 親の扶養控除が完全消滅(年5万〜10万円以上の増税) | 極めて危険な逆転ゾーン。世帯手取りが大きく減少する |
| 130万円超〜 | 本人の所得税・住民税が本格課税。勤労学生控除の枠も圧迫 | 親の税法上の扶養から完全に除外 | 学業への支障が懸念される。本格的な税務申告が必要 |
なお、高校生と大学生では税制上の区分が異なります。19歳以上23歳未満に適用される「特定扶養控除(控除額63万円)」は、原則として高校生(16歳〜18歳)は対象外であり、一般扶養控除(38万円)が適用される点も正確に把握しておく必要があります。
なぜ親の会社にバレるのか?複数掛け持ちや申告漏れが発覚する仕組み
「現金手渡しだからバレない」「2つのバイト先を掛け持ちして分散させれば大丈夫」という話を信じている高校生が少なくありません。しかし、現在の税務行政において給与の隠蔽は不可能です。
アルバイトを雇った事業主は、給与の支払い形態(振込か手渡し家)にかかわらず、毎年1月に従業員が住む市区町村へ「給与支払報告書」を提出する法的義務を負っています。市区町村の税務課は、提出された複数の報告書をマイナンバーや氏名・生年月日で名寄せして個人の年間総収入を完全に合算します。
合算された給与総額が103万円を超えていた場合、自治体から親の勤務先へ「扶養控除申告の内容に誤りがある」という旨の住民税税額決定通知書(是正通知)が送付されます。その結果、親の勤務先の総務・経理部門を通じて「お子さんの年収が103万円を超えているため、扶養から外して年末調整を再計算します」と親に通告され、過去に遡って追徴課税(給与からの天引き)が行われる仕組みです。
高校生の勤労学生控除に潜む罠|本人が非課税でも親の扶養は外れる理由
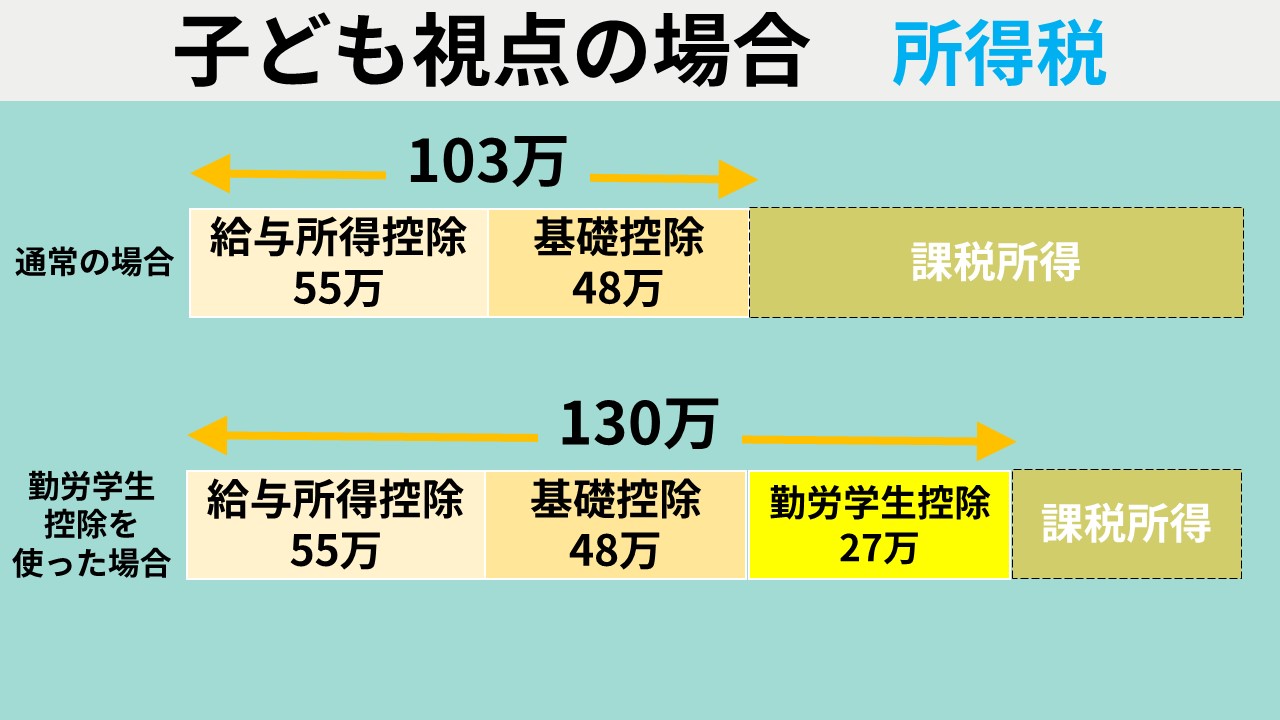
税金について少し調べた高校生がよく陥るのが「勤労学生控除」の誤解です。勤労学生控除とは、働きながら学ぶ学生に対して所得税の控除枠を27万円上乗せし、年間給与130万円まで本人の所得税を非課税にする制度です。
「勤労学生控除を使えば130万円まで稼いでも大丈夫」と安易に考えてシフトを増やす高校生がいますが、ここに致命的な落とし穴があります。勤労学生控除はあくまで高校生本人の所得税を安くするための制度であり、親の扶養控除の条件である「合計所得金額48万円以下(給与収入103万円以下)」は何一つ緩和されません。
つまり、勤労学生控除を申請して本人の所得税がゼロになったとしても、給与が103万円を超えた瞬間に親の税法上の扶養からは容赦なく除外されます。高校生本人が数千円の税金を免除された結果、親の税金が数万円増えるという本末転倒な事態が生じるため、親の扶養に入っている高校生が勤労学生控除を利用するメリットは実質的にほとんどありません。
【2026年最新動向】年収の壁「103万円から178万円」引き上げ議論と高校生への実質的影響
2024年末から政界・国会で激しい議論が交わされてきた「年収の壁」見直し(基礎控除の引き上げ等による103万円から178万円への枠拡大議論)は、2026年の税制改革においても大きな注目を集めています。
報道各社の取材データや関係省庁の公開資料によると、若年層の手取り向上や人手不足解消を目的とした控除額引き上げの動きは前進を見せているものの、自治体の住民税収減への補填問題や、企業の社会保険適用ルール(週20時間以上勤務による社会保険加入義務)との調整など、複数の制度的ハードルが存在します。
特に重要なのは、所得税の基礎控除が将来的に引き上げられたとしても、自治体ごとの住民税非課税基準や民間企業の扶養手当の支給要件が即座に連動して改定されるとは限らない点です。過渡期においては「国の所得税ルール上はセーフでも、地方税や親の職場の内規ではアウト」というタイムラグが発生するリスクがあります。最新の法改正ニュースをチェックしつつも、現状の家計防衛としては「現行の103万円ルール」を基準に安全圏で行動することが賢明です。
失敗しない年間103万円の計算方法と月収目安「8万8千円ルール」の守り方
103万円の枠を超えないようにするためには、対象期間と計算方法の正確な理解が欠かせません。
アルバイトの年収計算期間は、学年(4月〜翌年3月)ではなく「1月1日から12月31日までに実際に支払われた給与の総支給額」です。12月中に働いた分であっても、給料の振込日が翌年1月であれば翌年の収入にカウントされます。
計算時に意識すべき実践的なポイントは以下の通りです。
- 通勤手当(交通費)の除外:非課税限度額内(公共交通機関利用で月15万円まで)の実費支給交通費は、103万円の計算に含める必要はありません。
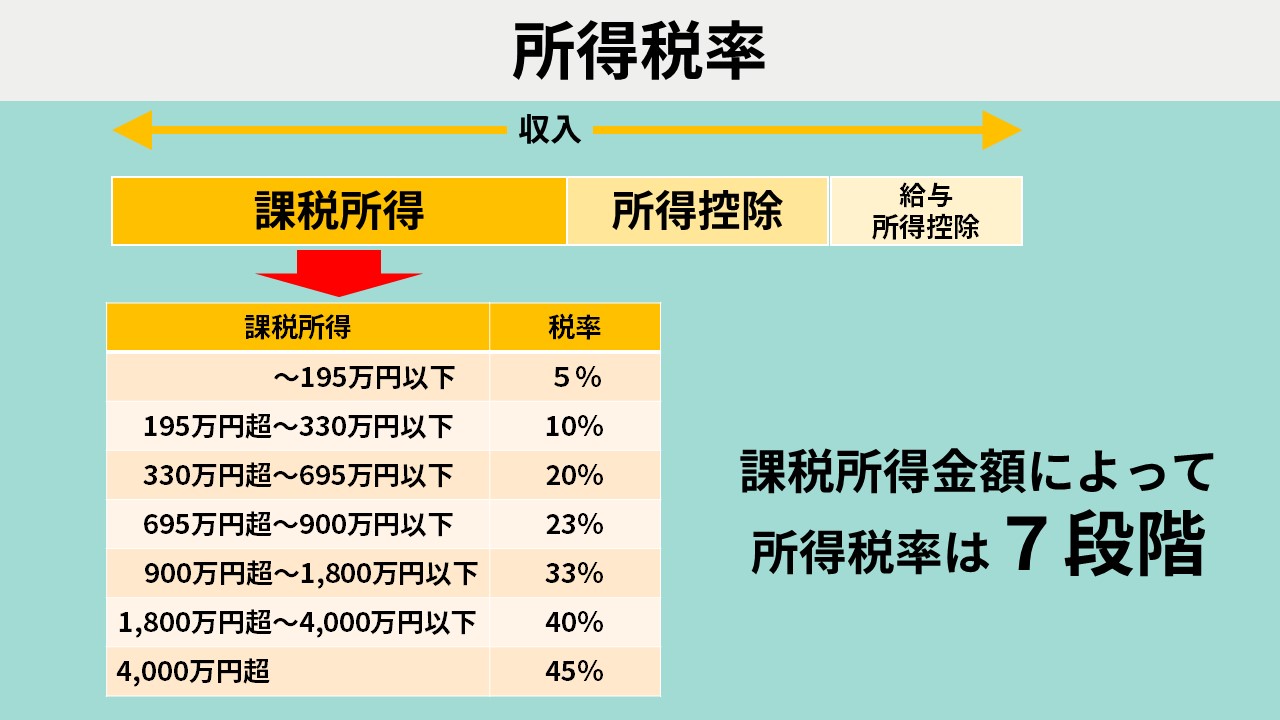
- 月収目安は「8万5,000円〜8万8,000円」:年間103万円を12カ月で割ると月額約8万5,833円です。給与明細の月額が8万8,000円を超えると源泉徴収(仮の所得税天引き)が始まる基準とも重なるため、毎月の目標上限を「8万5,000円以内」に設定しておくことで、繁忙期や夏休みのシフト増にも柔軟に対応できます。
- 掛け持ち先の合算管理:2カ所以上でバイトをしている場合は、すべてのバイト先の「総支給額(額面)」を毎月スプレッドシートや家計簿アプリで合算記録する習慣を徹底してください。
もしバイト先で所得税が源泉徴収(天引き)されていて年間給与が103万円以下に収まった場合は、翌年2月16日〜3月15日に税務署で確定申告(還付申告)を行うことで、引かれていた税金が全額手元に戻ってきます。バイト先で年末調整を受けられなかった場合は、源泉徴収票を持参して申告手続きを行いましょう。
【実態検証】利用者の生の声と現場目線で見えたリアル
高校生がバイト代を稼ぐ現場では、制度の複雑さからくる様々なトラブルや葛藤が発生しています。実際の家庭やアルバイト現場で起きているリアルな声を集約しました。
都内のファミレスで働く高校3年生は、次のように語っています。
「夏休みと冬休みに人手不足で店長からシフトを頼まれて入っていたら、11月の時点で年収が98万円に達してしまいました。慌てて12月のシフトを全部削ってもらいましたが、店長には嫌な顔をされ、親からは『これ以上入ったら学費の支援計画が狂う』と怒られました。最初から年間スケジュールを逆算して断る勇気が必要だったと痛感しています。」
また、子どものバイト事情に直面した保護者側の手記やコミュニティの検証では、次のような悩みが共通しています。
「高校生本人は『自分で汗を流して稼いだお金なのに、なぜ親に文句を言われるのか』と反発します。税金の仕組みを分かりやすく説明しないと、単に親が子どもの自由を奪っているように見えてしまい、家庭内の信頼関係にひびが入ります。」
このように、現場では「店舗のシフト要請」「子どもの稼ぎたい意欲」「親の税金負担」という三者の利害が衝突しやすく、感情論ではない客観的なルール共有が不可欠となっています。
【プロの結論】家庭内でトラブルを防ぐ「お金の心理的バウンダリー」と判断基準
高校生のアルバイトを単なる「小遣い稼ぎ」で終わらせず、社会学習の第一歩にするためには、親子間における健全な「心理的バウンダリー(境界線)」の構築が求められます。
家族社会学の観点からも、親が子どもの労働に過度に干渉する「過保護・支配」や、逆に子どもの収入をあてにして家計管理を丸投げする「共依存関係」は避けるべきです。高校生が自分の力でお金を稼ぐ経験は尊い自己肯定感の源泉ですが、扶養控除という制度の枠組みの中で生活している以上、社会的なルールと境界線を明確に引く必要があります。
高校生バイトで103万円以内を厳守すべき人の条件
- 親が会社員・公務員で、職場の「扶養手当・家族手当」の恩恵を受けている家庭
- 親の年収が中〜高所得層で、扶養控除が外れた際の増税インパクトが大きい家庭
- 学業や部活動が本分であり、確定申告や年末の是正手続きに煩わされたくない高校生
103万円を超えても柔軟に検討できる例外的な条件
- 高校卒業後に就職が決まっており、すでに親の扶養から自立する準備を進めている場合
- 世帯の事情により、高校生本人が年間150万〜200万円以上を稼ぎ出して家計や進学費用を自力で支える覚悟と合意がある場合
高校生を1人の自立した個人として扱い、「あなたが年間103万円を超えて稼ぐと、具体的に家計全体でいくらの負担が生じるのか」を数字で可視化してオープンに話し合うことこそが、家庭内トラブルを未然に防ぐ唯一の解決策です。
【103万 高校生】に関するよくある質問(FAQ)
Q1:高校生が103万円を超えてしまったら、親にはいつ通知がいきますか?
A1:バイト先が市区町村へ給与支払報告書を提出した後、自治体での税額計算を経て、翌年5月〜6月頃に親の勤務先へ「住民税税額決定通知書」が届きます。その時点で親の勤務先の年末調整のやり直しや追徴課税の手続きが始まります。
Q2:103万円を超えた分だけ親に税金がかかるのですか?
A2:いいえ。103万円を1円でも超えると、親が受けていた「扶養控除(38万円分)」が完全にゼロになります。超えた金額の多寡にかかわらず、親の所得税率に応じた増税(年間約5万〜10万円以上)が全額発生します。
Q3:手渡しのバイトなら103万円を超えても記録に残りませんか?
A3:残りませんというのは誤りです。店舗側は経費(人件費)として計上するために税務署や自治体へ給与支払報告書を提出するため、手渡しであっても合算され確実に発覚します。
Q4:高校生でも住民税が引かれるのはいくらからですか?
A4:お住まいの自治体によって基準が異なりますが、年間給与が93万〜100万円を超えると住民税(均等割・所得割)が本人に課税される場合があります。なお、民法改正により18歳は成人扱いとなるため、高校3年生で18歳を迎えた場合は未成年者向けの非課税特例が使えなくなる自治体もあるため注意が必要です。
まとめ:正しい税知識を共有し、親子で納得できるバイト計画を
高校生のアルバイトにおける「103万円の壁」は、単なる税金の境界線にとどまらず、家族全体の家計管理と直結する重大な問題です。制度を知らないままシフトを詰め込んでしまうと、本人の努力とは裏腹に、親の増税や手当カットによって世帯手取りが減少してしまうリスクを孕んでいます。
失敗を防ぐための基本は、「月収目安を8万5,000円前後にコントロールすること」「掛け持ち先を含めて年間総支給額を毎月把握すること」「年末に慌てないよう夏休みの段階で年間シミュレーションを行うこと」の3点です。2026年における最新の税制動向を正しく見極めながら、親子でオープンに対話し、学業とアルバイトが健やかに両立できるマネープランを実践してください。 (出典: 103万 高校生(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。