大学生の「103万の壁」どうなった?178万引き上げと親の税金を徹底解説
2024年末から国会やメディアを大きく揺るがしてきた「年収103万円の壁」をめぐる攻防。国民民主党が掲げた「178万円への引き上げ」案を契機に、与野党間で税制改正の協議が重ねられてきましたが、バイトに励む大学生や学費を支える親世代にとって最も気になるのは「結局、大学生のバイト代上限はどうなったのか」「親の扶養から外れずにいくらまで稼げるのか」という実務的な結論です。
特に19歳から22歳の大学生年代には、一般の扶養控除よりも控除額が大きい「特定扶養控除」が適用されているため、制度の動向を見誤ると世帯全体で十数万円単位の手取り減という痛烈なしっぺ返しを食らうリスクがあります。現在までの協議経緯と決定事項、大学生が直面する各種の「年収の壁」、そして現場で起きているリアルな変化を網羅的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:基礎控除等の引き上げ協議が進む一方、大学生の最大の関心事である「親の特定扶養控除の年収要件」の連動引き上げは段階的な調整が続いており、現行ルールとの境目を見極める必要がある。
- 要点2:学生本人の所得税が非課税になるラインと「親の税金が跳ね上がるライン」は別問題であり、特定扶養控除(所得税63万円・住民税45万円控除)の喪失による「働き損」リスクが依然として最大のリスク。
- 要点3:勤労学生控除や社会保険(130万円の壁)との関係を正しく把握し、親と年間の稼動計画を共有することが手取りの最大化に直結する。
【2026年最新】大学生の103万の壁はどうなった?税制改正協議の現在地と実施時期
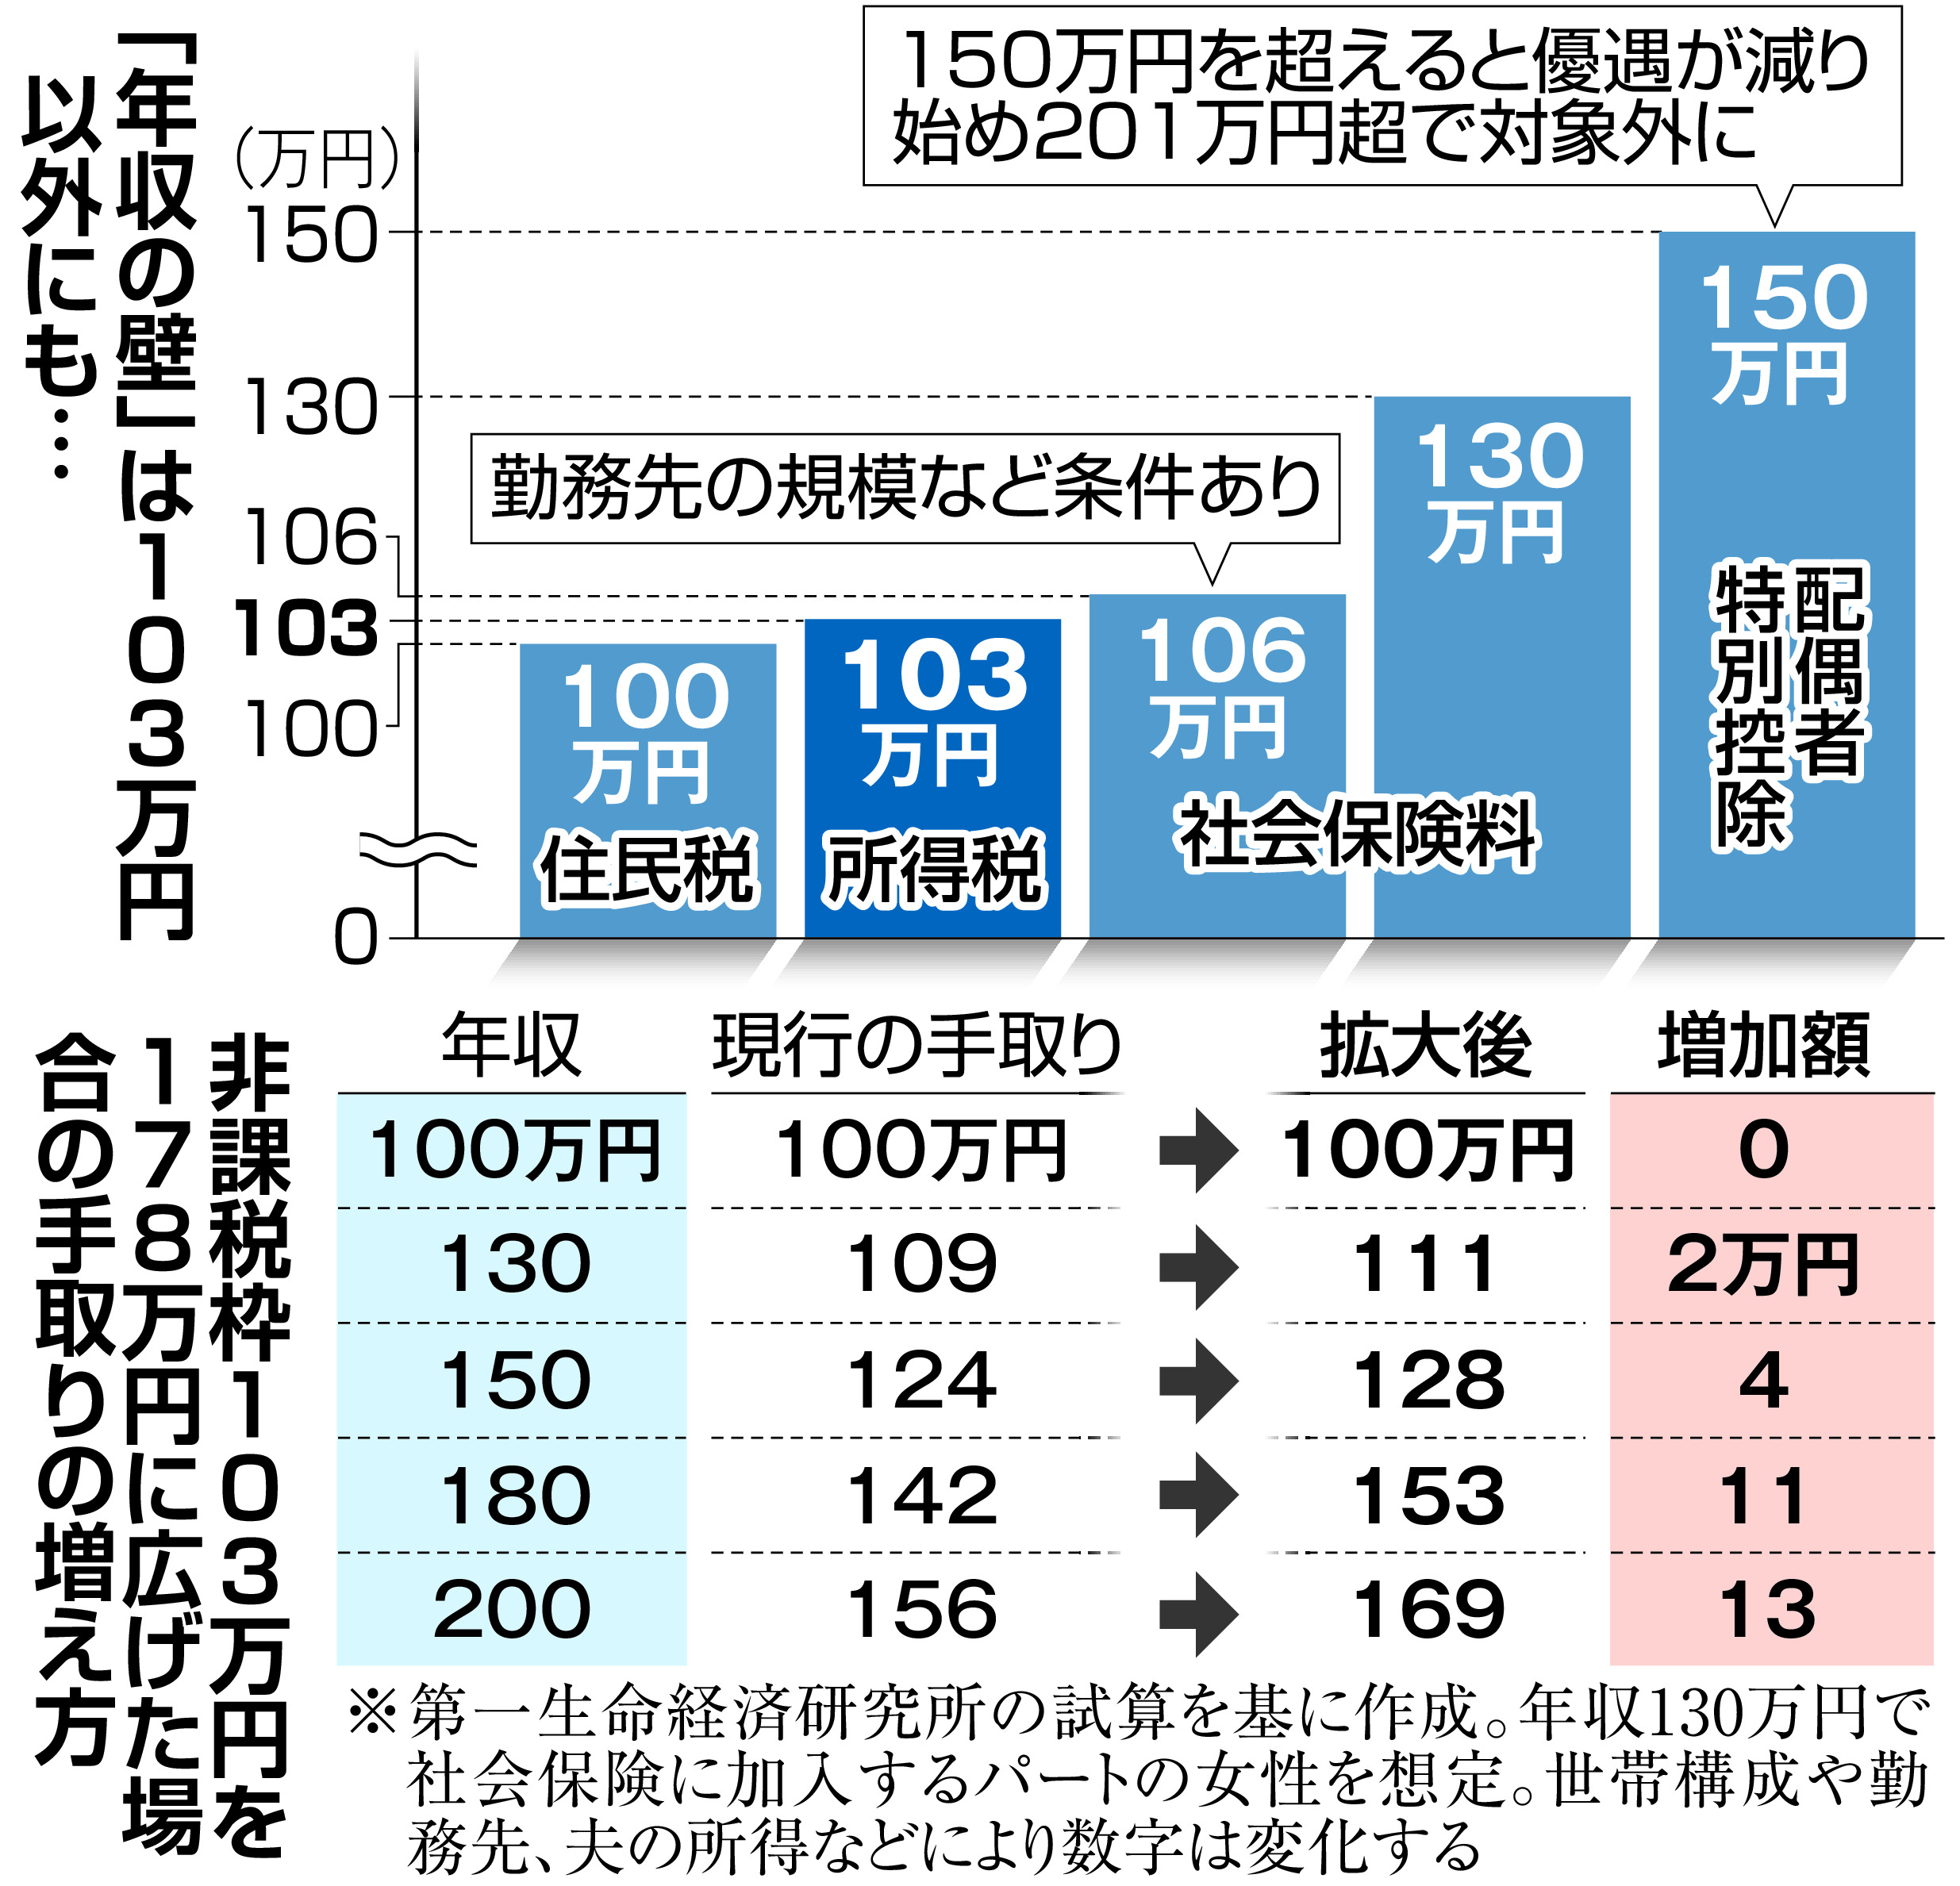
政治資金や物価高対策と並んで国政の最重要テーマとなってきた「年収103万円の壁」の見直し。当初、国民民主党が主張した「1995年からの最低賃金上昇率に合わせた178万円への一律引き上げ」は、財務省や地方自治体から「国と地方合わせて7兆〜8兆円規模の税収減になる」との強い反発を受け、激しい水面下の折衝が行われました。
報道各社の取材データや関係省庁の公開資料によると、税制改正の協議において焦点となったのは、基礎控除および給与所得控除の段階的引き上げと、学生・若年層を対象とした特例的な手当です。高所得者への減税恩恵を抑えつつ、中間層や働く若者の手取りを増やす落としどころとして、税制改革は段階的に進められています。
しかし、ここで現場の大学生が最も混乱しやすいのが「いつから自分のバイト代に適用されるのか」という時期の問題です。税制改正法案の成立と実際の源泉徴収システムの改修にはタイムラグが生じるため、年度ごとの適用ルールを正確に把握しておく必要があります。法改正の議論が進んでいる最中であっても、各自治体や勤務先の税務処理現場では「確定した法令に基づいた課税」が行われるため、「ニュースで引き上げが話題になったからもう178万円まで稼いでも大丈夫」と早合点するのは極めて危険です。
最大の罠は親の税金!特定扶養控除63万円の壁と「働き損」のメカニズム
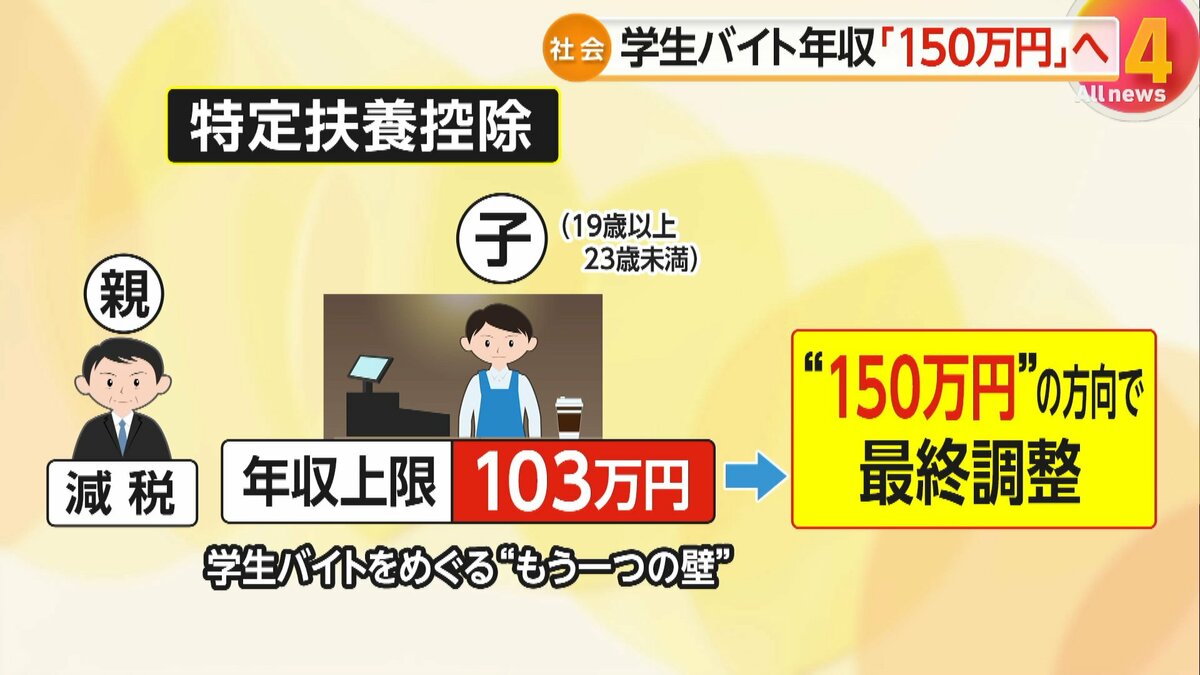
大学生のアルバイト収入において、本人の所得税以上に警戒しなければならないのが親の税負担の急増です。税法上、19歳以上23歳未満の扶養親族には「特定扶養控除」という優遇措置が用意されており、所得税で63万円、住民税で45万円の所得控除が親の給与から差し引かれています。
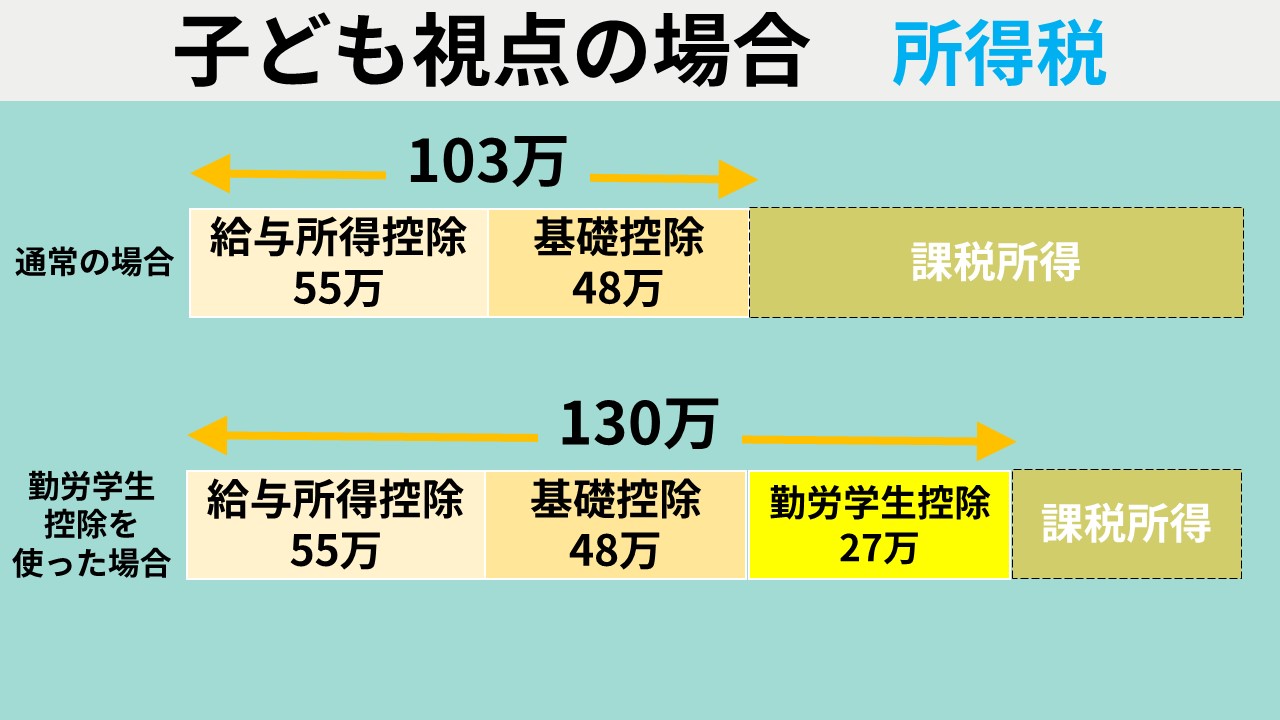
現行の基準では、大学生の年間合計所得が48万円(給与収入のみの場合は給与所得控除55万円を足して年収103万円)を超えた瞬間、親はこの特定扶養控除を全額失います。配偶者控除のように年収に応じて段階的に控除額が減る「配偶者特別控除」のようなクッション制度が扶養控除には存在しないため、わずか数千円オーバーしただけでも親の控除枠が一気にゼロになります。
仮に親の年収が700万円(所得税率20%+住民税率10%)の場合、控除が消滅することによる親の増税額は年間で約17万円〜20万円に達します。学生本人が105万円稼いで2万円多く手に入れたとしても、親の手取りが約18万円減ってしまえば、世帯全体では約16万円の強烈な「働き損(逆転現象)」が発生します。これが「103万の壁」が学生バイトにとって最大の鬼門と呼ばれる構造的理由です。
【徹底比較】年収の壁一覧データ|所得税・住民税・社会保険の違い
学生を取り巻く「壁」は103万円だけではありません。自治体ごとの住民税の壁、勤労学生控除を利用した場合の税務上の壁、そして親の健康保険から外れる社会保険の壁が重層的に存在しています。それぞれの基準と大学生への影響を比較表で整理しました。
| 年収ライン | 発生する制度変化・税目 | 大学生本人への影響 | 世帯(親)への影響・注意点 |
|---|---|---|---|
| 約100万円 | 住民税(均等割・所得割)の発生 | 自治体基準(93万〜100万円)により年数千円〜の住民税が発生 | 親の税金には影響なし(特定扶養控除は継続) |
| 103万円 | 本人の所得税発生 & 親の特定扶養控除除外 | 本人の所得税が課税開始(控除超過分に5%〜) | 親の特定扶養控除(63万円)が消失し、親の税金が10万〜20万円急増 |
| 106万円 | 社会保険の短時間労働者適用(※学生適用除外) | 昼間学生(全日制)は原則として対象外 | 休学中や夜間部などの例外を除き影響なし |
| 130万円 | 親の健康保険の被扶養者から外れる壁 | 親の扶養を外れ、自分で国民健康保険・年金に加入(年約20万〜30万円の負担) | 親の健保組合から被扶養者削除の手続きが発生 |
| 178万円 | 改正議論で提示された新・非課税上限案 | 本人の所得税非課税枠が大幅拡大 | 特定扶養控除の要件が同水準まで引き上げられるかが鍵 |
【実態検証】学生バイトと親世代のリアルな葛藤|現場目線で見えた実像
税制改革の議論が過熱する一方で、大学のキャンパスや飲食・小売などのバイト現場では、毎年10月から12月にかけて恒例の「シフト制限パニック」が続いています。都内の私立大学に通う3年生の男子学生は、自身の経験をこう吐露します。
「10月下旬にバイト先で店長から『年末の繁忙期にロングで入ってほしい』と頼まれましたが、試算したら年収が105万円になりそうでした。母親に相談したところ『絶対に103万円以内に抑えて!お父さんの税金が何十万円も上がって仕送りが減るよ』と強く止められ、結局シフトを削らざるを得ませんでした。働きたいのに働けない状況は本当にもどかしいです」
大手求人メディアやシンクタンクの調査でも、アルバイトをしている大学生の約6割が「年収の壁を意識して就業調整(シフトカット)をした経験がある」と回答しています。人手不足に悩む外食チェーンや物流の現場では、11月以降に戦力である学生スタッフが次々とシフトを減らすため、店舗運営が立ち行かなくなるケースが後を絶ちません。
SNSや知恵袋などのコミュニティでも「178万円に引き上げられたらもっと稼いで学費や留学資金を貯めたい」という前向きな声がある一方、「親から怒られた」「親の会社の家族手当まで削られた」といった家族間の生々しい摩擦が多数報告されています。制度の複雑さが家庭内のコミュニケーションコストを著しく増大させている実態が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|勤労学生控除と社会保険の落とし穴
ネット上やSNSの短尺動画などでは、制度の一面だけを切り取った誤解が散見されます。特に大学生が陥りやすい代表的な2つの罠を是正しておきましょう。
誤解1:「勤労学生控除を使えば130万円まで親に迷惑をかけずに稼げる」
これは非常によくある危険な勘違いです。勤労学生控除(控除額27万円)を申請すれば、学生本人の所得税非課税枠は「103万円+27万円=130万円」まで広がります。そのため、本人は130万円まで所得税を払わずに済みます。
しかし、「親の特定扶養控除の基準(本人の年収103万円以下)」は勤労学生控除を使っても一切変わりません。つまり、本人が120万円稼いで勤労学生控除を使い「自分の税金はゼロだった!」と喜んでいても、親側では103万円を超えた時点で特定扶養控除が消し飛び、親の給与から多額の税金が追徴・控除されることになります。
誤解2:「学生だから106万円や130万円を超えても社会保険は関係ない」
社会保険に関しても正確な切り分けが必要です。いわゆる「106万円の壁(従業員51人以上の企業で週20時間以上勤務など)」について、大学の昼間部に通う全日制の学生は「学生適用除外」となるため、一般企業でバイトをしていても厚生年金や健康保険に加入させられることは原則ありません(※休学中や通信制、夜間部を除く)。
ただし、「130万円の壁(親の健康保険の被扶養者要件)」は学生であっても適用されます。年間収入が130万円(月額約108,334円以上が継続する状態)を超えると、親の健康保険組合から「扶養外れ」を通告されます。その結果、学生自身が自治体の国民健康保険および国民年金(20歳以上)に加入して自費で保険料を納めることになり、年間の保険料負担だけで20万円〜30万円規模の手取り減が発生します。
【プロの結論】大学生のバイト代マネジメント|シフトを増やすべき人と慎重になるべき人の判断基準
制度改定の過渡期において、大学生はどのような戦略でバイト代をコントロールすべきでしょうか。自身の生活環境に応じた明確な判断基準を提示します。
▼ 年収103万円以内に抑えるべき人(慎重になるべき条件):
- 親が会社員・公務員などで一定以上の給与所得があり、自身の特定扶養控除(63万円)の恩恵を大きく受けている場合
- 親の勤務先から「扶養手当・家族手当(配偶者や子の年収が103万円以下であることが支給条件)」が毎月支給されている場合
- 実家暮らしで、年間のバイト収入を数万円〜十数万円程度増やしても世帯増税分の補填が難しい場合
▼ 年収制限を気にせずガッツリ稼いでも良い人(突き抜けるべき条件):
- 親が個人事業主や自営業で、もともと所得税の扶養控除の恩恵が少ない、または国民健康保険に世帯で加入している場合
- 学費や生活費をすべて自力で賄っており、年間160万〜200万円以上稼ぐことで税・社会保険料の自己負担(約30万円〜)を上回る手取りを確実に確保できる場合
- 親と事前に試算を共有し、「扶養から外れることで生じる親の増税分」をバイト代から親へ直接補填する合意ができている場合
【103万の壁 どうなった 大学生】に関するよくある質問(FAQ)
Q1:2026年現在、大学生はバイト代をいくらまで稼げば親の税金が増えませんか?
A1:現行の税制ルールが適用される期間中は、原則として給与年収103万円以下(1月1日〜12月31日の総支給額)に抑える必要があります。法改正に伴う基礎控除の改定が順次施行されても、親側の特定扶養控除の要件が連動して引き上げられているかを必ず最新の税制通知で確認してください。
Q2:交通費(通勤手当)は103万円の計算に含まれますか?
A2:電車やバスなどの公共交通機関を利用した通勤手当は、月15万円までの非課税限度額内であれば103万円の年収計算には含まれません。ただし、給与明細で基本給と交通費が合算されて課税支給扱いになっていないか確認することが大切です。
Q3:掛け持ち(2箇所以上)でバイトをしている場合、103万円の壁はどう判定されますか?
A3:すべての勤務先から支払われた年間の給料の合計額で判定されます。バイト先Aで70万円、バイト先Bで40万円稼いだ場合、合計110万円となり103万円を超過します。掛け持ちをしている場合は各勤務先の源泉徴収票を集めて合算管理する必要があります。
まとめ:制度変更に惑わされず賢くバイト代をコントロールしよう
「103万円の壁の178万円引き上げ」は、働く若者や学生にとって手取り増の大きな可能性を秘めた転換点です。しかし、税制改正のプロセスには段階があり、本人の非課税枠と親の特定扶養控除、さらには健康保険の被扶養者要件(130万円)が複雑に絡み合っています。
メディアの見出しや断片的なSNS情報だけで「もう上限を気にせず働いていい」と思い込むと、年末調整や確定申告の時期に予期せぬ大増税を招くことになりかねません。まずは親と率直に家計や扶養の状況について話し合い、年間の収入ペースを計画的にコントロールしながら、学業とアルバイトの両立を図っていきましょう。 (出典: 103万の壁 どうなった 大学生(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。