学生の103万円の壁を超えると親の税金が激増?2026年最新の仕組みを徹底解説
大学生や専門学校生がアルバイトに励むなかで、毎年秋から年末にかけて必ず直面するのが「103万円の壁」をめぐる悩みです。シフトを増やして学費や趣味の資金を稼ぎたい反面、上限を超えてしまうと自分だけでなく親の税金が跳ね上がると耳にし、直前で勤務調整に追われる学生は後を絶ちません。
ネット上には「少し超えるくらいなら大丈夫」「勤労学生控除を使えば130万円まで問題ない」といった不正確な情報も飛び交っており、正しい仕組みを理解しないまま働き続けた結果、年明けに親から怒鳴られたというトラブルも頻発しています。本記事では、2026年現在の最新税制動向を踏まえ、学生が103万円を超えた際に何が起きるのか、親の税金が増加するカラクリと手取りを最大化する防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生が年収103万円を超えると本人の所得税が発生するだけでなく、親が受けている「特定扶養控除(63万円)」が全額消滅して世帯全体で数万〜十数万円の大幅増税になる。
- 要点2:「勤労学生控除」は本人の所得税を130万円まで非課税にする制度に過ぎず、親の扶養控除を維持する効果は一切ないため混同に注意が必要。
- 要点3:2026年の税制改正議論(基礎控除引き上げ等)を注視しつつ、親の年収や自身の労働意欲に応じて「103万円以内に抑える」か「130万円以上稼ぎ切る」かの明確な戦略が不可欠。
【疑問を徹底解明】103万円の壁を超えたらどうなる?学生本人と親の税金の真相
学生が年収103万円を1円でも超えた場合に生じるインパクトは、「学生本人の税金」と「親(保護者)の税金」という2つの側面から捉える必要があります。多くの学生が恐怖を感じているのは自身のわずかな増税ではなく、親の税金負担増額という世帯全体に及ぶ大きな打撃です。
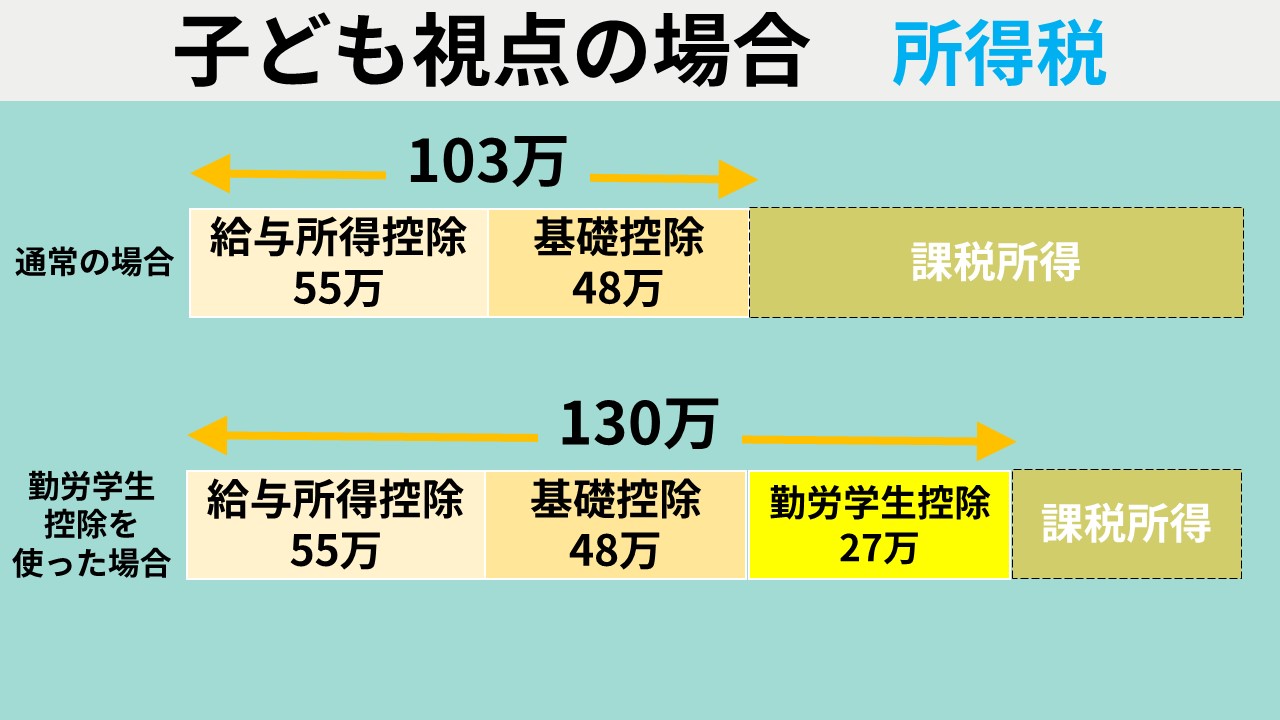
まず、学生アルバイト税金計算の基本構造を確認します。給与年収から「給与所得控除(最低55万円)」と「基礎控除(48万円)」の合計103万円が差し引かれるため、年収が103万円以下であれば課税所得は0円となり、所得税はかかりません。これを超えると、超過分に対して所得税(税率5%〜)が課されます。また、自治体によって若干異なりますが、年収100万円前後を超えると住民税も発生します。
しかし、真の衝撃は親の給与明細に現れます。19歳以上23歳未満の大学生年代の子どもを扶養している親は、税法上の「特定扶養控除」の適用を受けています。この控除額は所得税で63万円、住民税で45万円と非常に大きく設定されています。子どもが年収103万円(合計所得金額48万円)を超えて親の扶養から外れる条件を満たしてしまうと、この合計108万円分に及ぶ控除枠が段階的ではなく「一撃でゼロ」になります。
たとえば、課税所得500万円(所得税率20%、住民税率10%)の会社員の親の場合、特定扶養控除が消えることで年間約17万1,000円(所得税12.6万円+住民税4.5万円)も税負担が増加します。学生本人が103万円から数万円オーバーして稼いだとしても、親の手取りが17万円以上消し飛ぶため、世帯全体で見れば致命的な大赤字に転落する仕組みです。
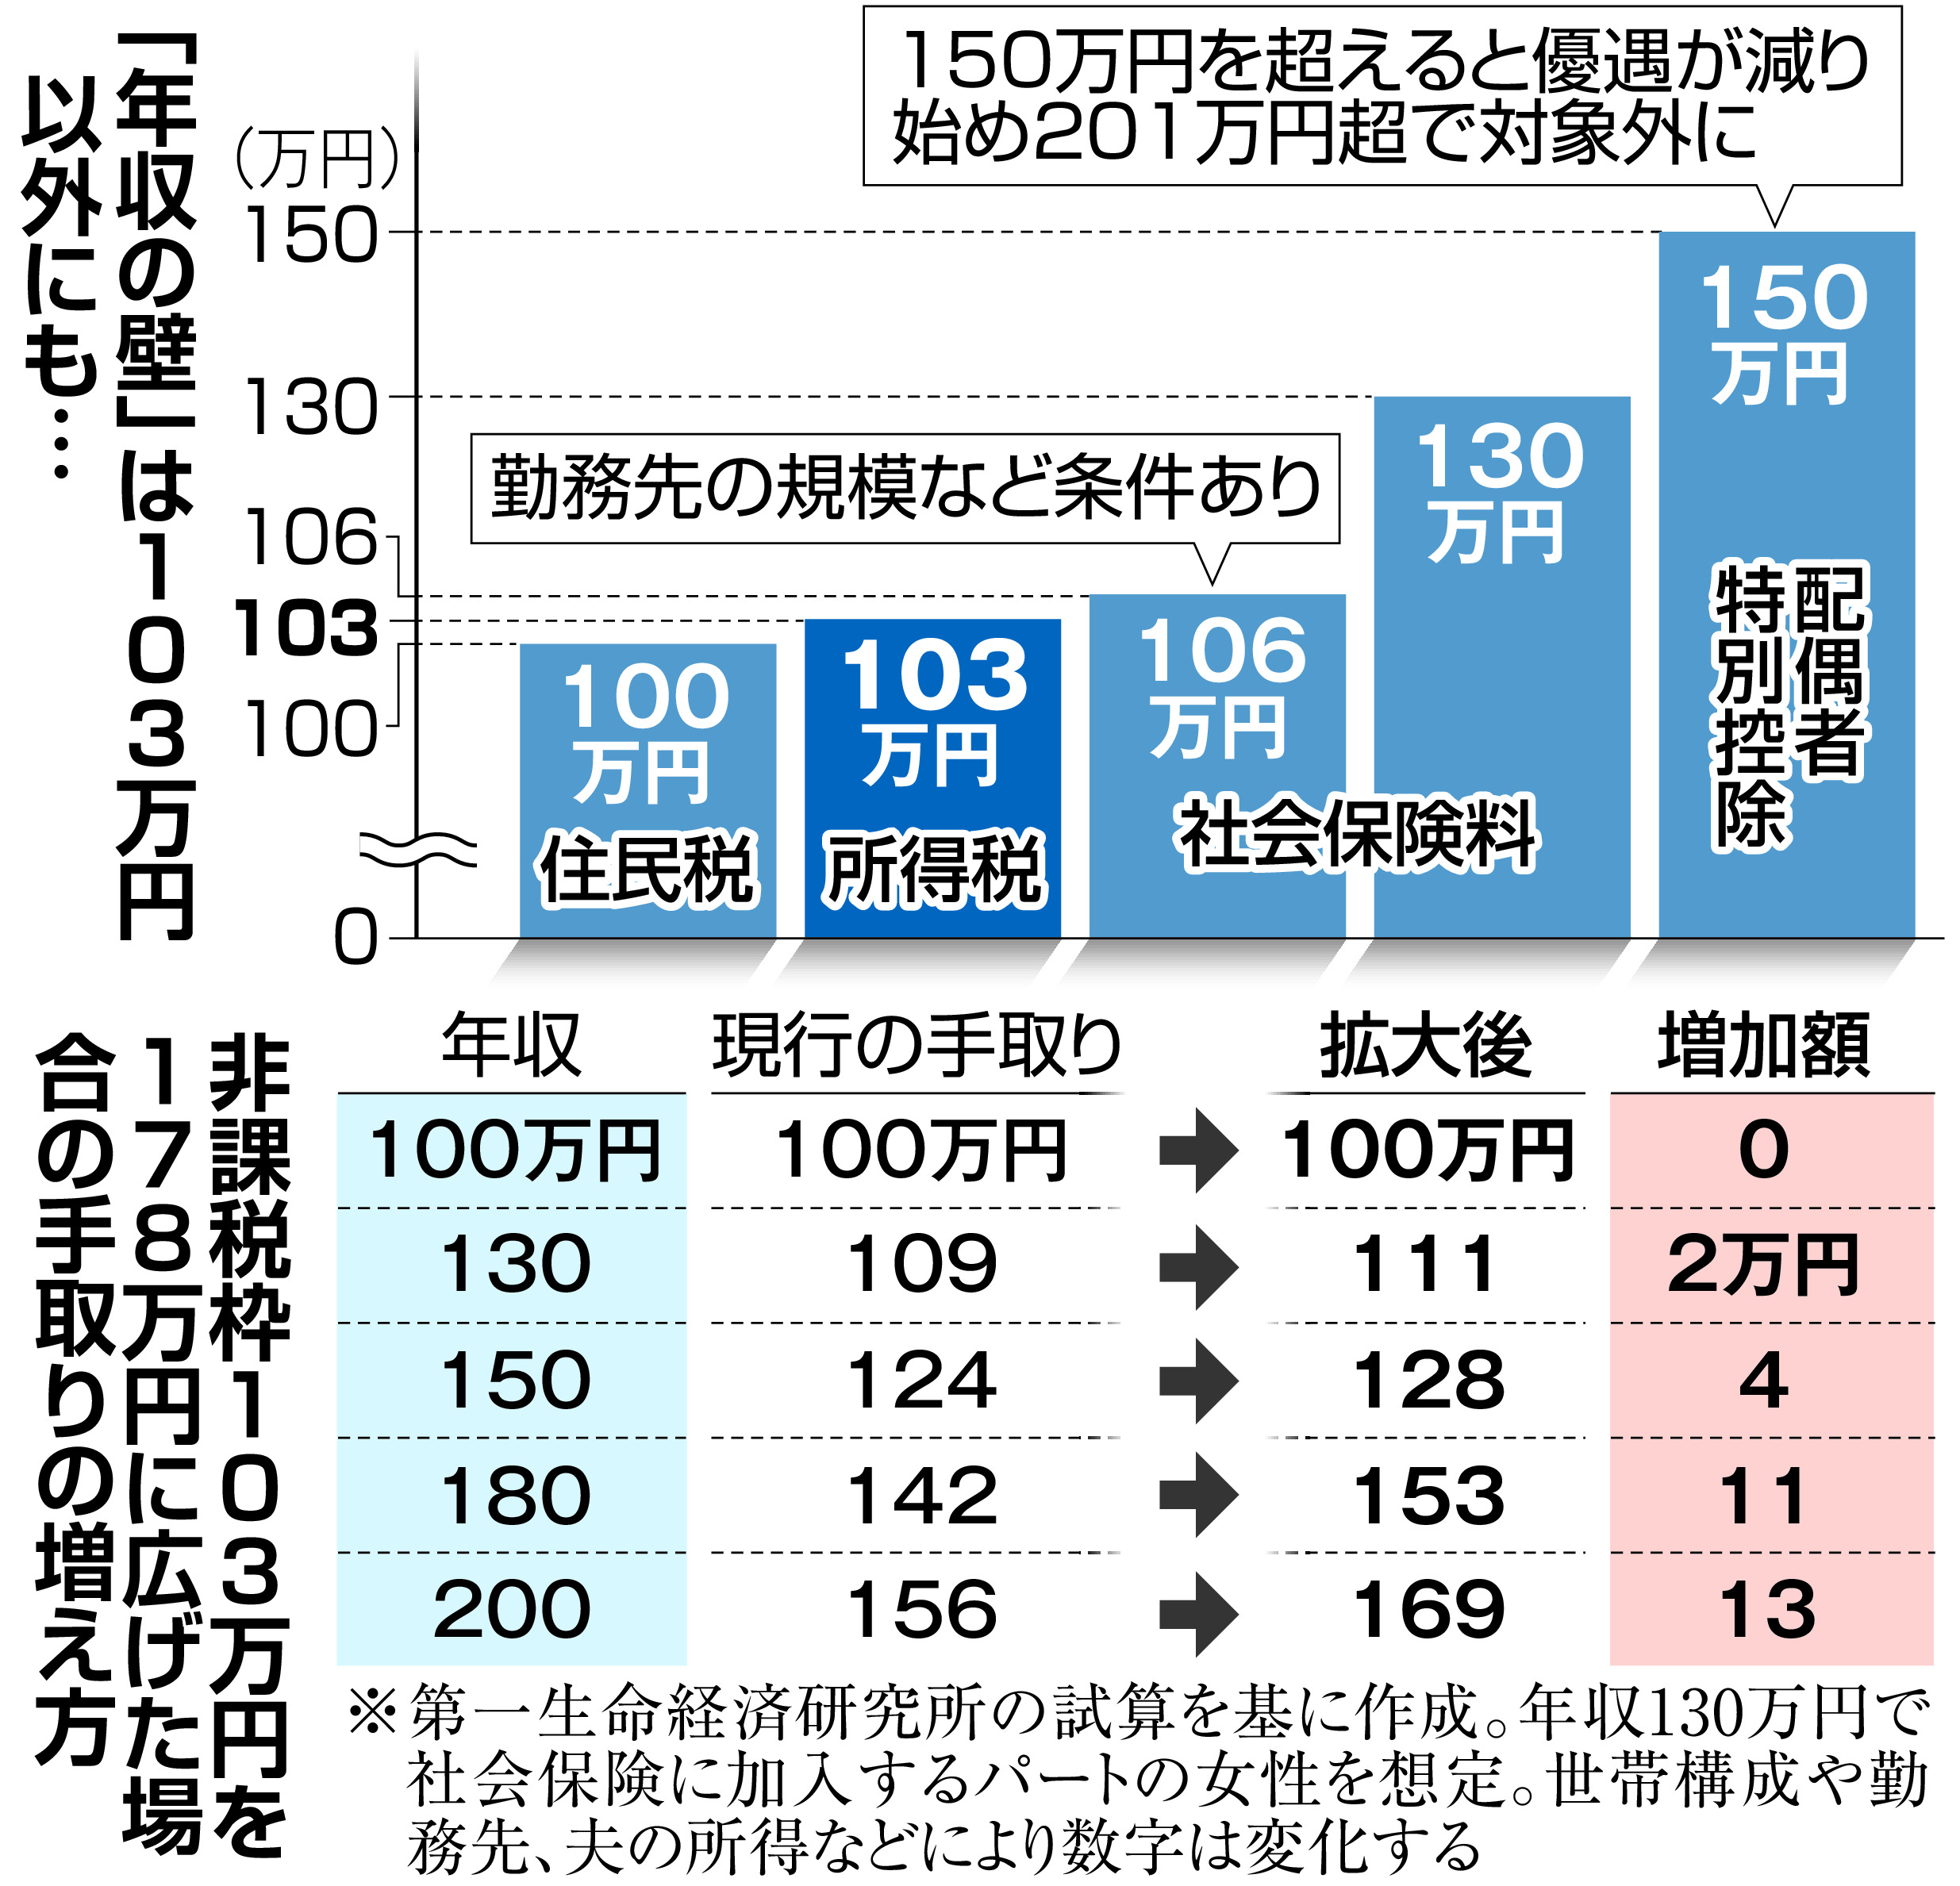
【徹底比較】103万・106万・130万円の壁|税金と社会保険の違いが一目でわかるデータ一覧
学生のアルバイト収入には、103万円以外にも「106万円」「130万円」といった複数のボーダーラインが存在します。税金と社会保険(健康保険・厚生年金)のルールは完全に分かれているため、混同しないよう体系的に整理することが重要です。
| 年収のボーダーライン | 詳細・数値データ | 発生する変化と主な影響 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 100万円の壁 | 自治体の住民税均等割・所得割 | 住民税学生非課税限度額(未成年や勤労学生でない場合100万円前後で課税) | 年間数千円程度の負担だが、自治体ごとに基準が異なるため事前確認が必須。 |
| 103万円の壁 | 所得税の基礎控除+給与所得控除 | 本人に所得税が発生/親の特定扶養控除(63万円)が消失 | 学生バイト最大の鬼門。世帯手取りを減らさないための最重要防衛ライン。 |
| 106万円の壁 | 月額8.8万円以上(週20時間以上等) | 106万円の壁社会保険適用(※昼間学生は原則対象外) | 全日制の大学・専門学生は学生除外規定により対象外。夜間部・休学中は加入義務あり。 |
| 130万円の壁 | 健康保険の被扶養者認定基準 | 130万円の壁学生/親の健保から完全脱退、国保等の保険料負担発生 | 勤労学生控除で本人の所得税がゼロでも、健康保険料が年間10万〜15万円自己負担に。 |
【実態検証】学生バイトの現場で何が起きているのか?手記と生の声に見るリアルな葛藤
税制の数字上だけでは見えてこないのが、現場のシフト管理と家庭内の深刻な心理的軋轢です。都内私立大学に通う大学3年生の手記や、大手求人メディア・知恵袋等に寄せられた生の証言を検証すると、毎年10月から12月にかけてアルバイト現場は混乱を極めています。
「11月の給与明細を見て累計を計算したら、102万8,000円に達していた。店長からは『12月の繁忙期にシフトに入ってくれ』と懇願されたが、親から『103万円を超えたら仕送りを全額止める』と厳命されていたため断るしかなく、バイト先で完全に孤立した」(大学3年生・飲食店勤務の手記より)
「少しオーバーしただけなのに、翌年の夏に親の住民税通知が届いて激怒された。親の手取りが年間15万円以上減少し、私のバイト代のプラス分など一瞬で吹き飛んで家庭内が修羅場になった」(SNS・コミュニティへの投稿より)
現場では「繁忙期に人手不足で働かせたい店長」と「扶養を守るためシフトを削りたい学生」、そして「税負担増に怯える親」という三者の利害が激しく衝突しています。特に19〜22歳の大学生世代は、自立した個人として社会経験を積みたい意欲がある一方で、経済的には親の扶養に大きく依存しているという構造的なアンバランスを抱えています。
【2026年最新】税制改正見直し議論の行方と基礎控除引き上げの学生への影響
こうした「働き控え」を解消すべく、国政において2026年最新税制改正見直しに関する議論が本格化しています。焦点となっているのは、インフレや最低賃金の上昇に伴い、長年据え置かれてきた基礎控除(現行48万円)や給与所得控除(最低55万円)の引き上げです。
政府関係機関や財政審議会の公表資料によると、基礎控除引き上げ学生影響として、控除上限が引き上げられた場合には、学生が課税を気にせず働ける枠が拡大する見通しです。しかし、政策の実現には「税収減への懸念」や「社会保険料(106万・130万円の壁)との整合性」といった制度的課題が残されています。
注意すべきは、税金の壁が引き上げられたとしても、健康保険の「130万円の壁」が自動的にスライドするわけではないという点です。現行法規のもとでアルバイトに励む2026年の学生は、法改正のニュースを鵜呑みにして自己判断で働きすぎず、現行の確定制度をベースにシフトをコントロールする冷静さが求められます。
一般に知られていない盲点とネットの誤解|勤労学生控除を使えば親も安心という大嘘
学生のアルバイト税務において、もっとも被害を生んでいるのが「勤労学生控除」をめぐる致命的な誤解です。ネット上の一部まとめ記事や知恵袋の不正確な回答を信じ込み、大失敗する事例が後を絶ちません。
誤解1:勤労学生控除を使えば130万円まで親の扶養から外れない?
これは完全な誤りです。勤労学生控除とは、学生本人の所得税を計算する際に控除枠を27万円上乗せし、本人の所得税非課税枠を103万円から「130万円」に引き上げる制度です。しかし、親が使う特定扶養控除の条件は「子どもの合計所得金額が48万円以下(給与年収103万円以下)」のまま一切変わりません。つまり、120万円稼いで勤労学生控除を使えば「学生本人の所得税は0円」になりますが、「親の税金は17万円以上跳ね上がる」という悲劇が発生します。
誤解2:掛け持ちバイトならそれぞれの店で103万円未満ならバレない?
複数のアルバイト先を掛け持ちしている場合、各店舗から市区町村へ「給与支払報告書」が提出されます。役所のシステムでマイナンバーや氏名・生年月日をもとにすべての給与データが名寄せ・合算されるため、合算年収が103万円を超えていれば100%確実に発覚します。発覚した時点で親の勤務先に追徴課税の通知が届き、年末調整のやり直しや追徴税額の一括天引きが行われます。
誤解3:年末調整の書類は適当に出しても問題ない?
毎年11月頃にバイト先から配られる「給与所得者の扶養控除等(異動)申告書」は、税金を適正に源泉徴収するための公的書類です。年末調整学生バイト書き方の鉄則として、掛け持ちがある場合はメインの勤務先1社にのみ提出し、勤労学生控除を受ける場合は「勤労学生」欄に学校名や入学年月日を正確に記載しなければなりません。副業側の収入がある場合は、年明けに自身で確定申告を行う必要があります。

【プロの結論】世帯全体で損をしないための判断基準と自立へのステップ
家族社会学およびファイナンシャル・プランニングの観点から見ると、学生のアルバイト問題は単なる「税金計算」にとどまらず、親子間の経済的自立と心理的バウンダリー(境界線)の形成プロセスそのものです。世帯全体の手取りを最大化するためには、感情論ではなく客観的な基準で働き方を決断しなければなりません。
年収103万円以内に抑えるべき学生の条件
親が高所得者(年収600万〜1,000万円超など)であり、親から手厚い仕送りや学費の全額支援を受けている場合は、絶対に103万円以内に抑えるのが合理的です。親の所得税率が高いため、扶養から外れた際の増税ダメージが20万円近くに達します。学生が10万〜20万円余分に稼ぐために貴重な学業時間を削り、結果として世帯全体の資産を減らすのは極めて非効率です。
年収130万円以上を稼ぎ切るべき学生の条件
学費を自力で工面している、生活費の大半を自己負担しているなど、経済的自立を目指す学生は103万円の壁を恐れず150万〜180万円以上ガッツリ稼ぐ選択肢が有効です。親の扶養控除が消えて親の税金が増える分(約15万円)を、自分の超過稼得(+50万〜80万円以上)で十分に補填できるためです。その際は、親に対して「扶養から外れて増える税金分は自分で負担する」という明確な金銭的合意を交わすことが、健全な親子関係を保つ鍵となります。
【103万円の壁 学生】に関するよくある質問(FAQ)
Q1:アルバイトの交通費は103万円の計算に含まれますか?
A1:原則として含まれません。電車やバスなどの通勤交通費は、月額15万円まで税法上「非課税」として扱われるため、103万円の計算対象から除外されます。ただし、給与明細上で基本給と交通費が明確に区分されておらず「一括支給」されている場合や、非課税限度額を超える高額な支給がある場合は課税対象に含まれる可能性があるため、明細の記載項目を確認してください。
Q2:103万円を超えてしまったら、親にはいつどのような形でバレますか?
A2:翌年の5月〜6月頃に確実に判明します。アルバイト先から自治体へ提出された給与支払報告書に基づき、市区町村が親の住民税額を再計算します。その結果、親の勤務先へ「住民税決定通知書」が届き、扶養から外れたことによる税額変更が給与天引きの段階で親に通知されます。
Q3:12月時点で103万円を数千円だけ超えそうな場合、何か救済策はありますか?
A3:税金は「その年の1月1日から12月31日までに実際に支払われた(支給された)給与」で計算されます。12月勤務分の給与が翌年1月に振り込まれる企業であれば、その金額は「翌年の年収」にカウントされます。12月中に振り込まれる確定支給額を正確に集計し、どうしても超えそうな場合は12月のシフトを調整して支給日ベースで枠内に収めるのが実務上の防衛策です。
まとめ:今後の動向と失敗しないための判断基準
学生の「103万円の壁」の本質は、本人のわずかな所得税課税ではなく、親の特定扶養控除(63万円)が失われることによる世帯手取りの大幅減少にあります。勤労学生控除を使っても親の増税は防げないという事実を正しく認識し、ネット上の誤情報に惑わされない知識武装が必要です。
2026年以降の税制改正によって控除枠の見直しが進む可能性はありますが、現時点では「親としっかり年収上限を共有して103万円以内にコントロールする」か、「親の増税分を補って余りある金額まで働き切る」かの二者択一となります。年間のシフト状況と給与明細をこまめにチェックし、家庭内トラブルを防ぎながら賢く充実した学生生活を送りましょう。 (出典: 103万円の壁 学生(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。