学生バイトが103万超えたら親にバレる?税金激増の真相と回避策を徹底解説
アルバイトに励む学生の間で、毎年秋口から年末にかけて切実な話題となるのが「年収103万円の壁」です。シフトを増やして稼ぎたい一方で、「103万円を少しでも超えると親にバレるのか」「親の税金が跳ね上がって怒られるのではないか」という不安を抱える学生や保護者は後を絶ちません。
税制や社会保険の仕組みは複雑で、中には「勤労学生控除を使えば大丈夫」と誤解したまま手続きを進め、結果的に世帯全体で十数万円単位の手取りを減らしてしまう家庭も散見されます。2026年現在の最新税制動向や行政手続きの実態を踏まえ、学生バイトが103万円を超えた場合に起きる税務上の連鎖と、世帯を守るための具体的な回避策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生のバイト代が103万円を超えると、勤務先から自治体へ提出される給与支払報告書を通じて親の会社に通知され、確実に露見する。
- 要点2:19歳以上23歳未満の学生が扶養から外れると「特定扶養控除」が消失し、親の年収次第で世帯の税負担が年間約5万〜17万円以上跳ね上がる。
- 要点3:本人の税金を減らす「勤労学生控除」を使っても親の扶養控除は復活しないため、年収103万〜130万円のゾーンは世帯全体で最も損をするリスクが高い。
【即バレの真相】学生バイトが103万超えたら親に隠せない税務署の仕組み
「手渡しの給与だから大丈夫」「複数のバイト先を掛け持ちして分散させればバレない」といった噂が学生の間で囁かれることがありますが、これは完全な誤解です。税務行政のデジタル化とマイナンバー連携が進む現在、個人の給与情報は極めて精密に把握されています。
学生のバイト年収が103万円を超えた事実が親に露見する理由は、極めて明確な行政ルートが存在するためです。雇用主である事業所は、従業員へ支払った年間の給料を記載した「給与支払報告書」を、従業員が居住する市区町村へ毎年1月に提出する法的義務を負っています。バイト先を2か所以上掛け持ちしている場合でも、市区町村の税務窓口でマイナンバーや氏名・生年月日に基づいてすべての給与データが名寄せ・合算されます。
合算された合計年収が103万円(給与所得控除55万円を引いた合計所得金額が48万円)を超えていると判明した場合、自治体は「扶養控除の適用対象外」として親の税額を再計算します。その結果、親の勤務先へ送付される「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書」において、扶養人数や控除額の欄が修正され、会社経由で親へ直接通知が届く仕組みです。
親が会社の経理担当者から「お子さんの扶養控除が外れたため、税金の追徴が発生します」と告げられることで発覚するケースが全体の大多数を占めています。副業や単発バイトを含め、隠し通すことは制度上不可能です。

【親の税金シミュレーション】特定扶養控除の消失で世帯負担はいくら増える?
学生が103万円のラインを超えた際、最も致命的な打撃を受けるのが親の税金です。所得税法上、その年の12月31日時点で19歳以上23歳未満の大学生世代の子どもは「特定扶養親族」として扱われ、親の所得から極めて手厚い控除が認められています。
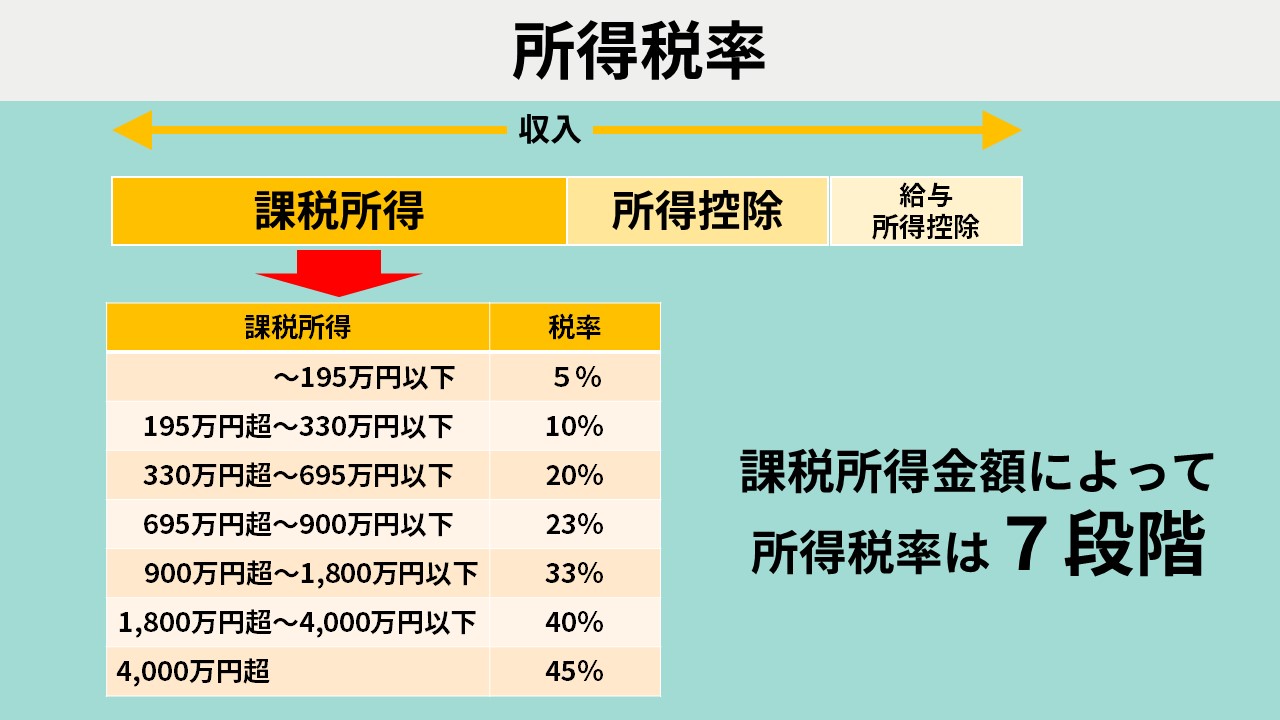
特定扶養控除の控除額は、所得税で63万円、住民税で45万円です。しかし、子どもの給与年収が103万円を1円でも超えると、この控除が完全にゼロになります。親の課税所得水準に応じた所得税率(5%〜45%)と住民税率(一律10%)が掛け合わされるため、親の年収が高い世帯ほど税負担の増加額は跳ね上がります。
| 親の年収目安(課税所得) | 所得税の増額分(控除63万円分) | 住民税の増額分(控除45万円分) | 親の年間負担増(合計) |
|---|---|---|---|
| 年収500万円前後(税率10%) | 約63,000円 | 約45,000円 | 約108,000円の負担増 |
| 年収700万円前後(税率20%) | 約126,000円 | 約45,000円 | 約171,000円の負担増 |
| 年収900万円前後(税率23%) | 約144,900円 | 約45,000円 | 約189,900円の負担増 |
例えば、子どもが年収105万円(2万円のオーバー)稼いだ場合、子ども本人が手にする追加収入はわずか2万円ですが、年収700万円の親は約17万円もの増税に見舞われます。結果として世帯全体で約15万円の赤字(働き損)が発生する構図が、103万円の壁が恐れられる最大の要因です。
「勤労学生控除があるから安心」は大間違い!親の扶養を壊す最大の落とし穴
ネット上のQ&AサイトやSNSで最も多い危険な誤認が、「学生なら勤労学生控除を使えば130万円まで非課税になるから103万円を超えても問題ない」という言説です。
勤労学生控除とは、学校に通いながら働く学生自身の税負担を軽減するための特例措置です。所得税において27万円(住民税は26万円)の控除枠が上乗せされ、学生本人の給与年収が130万円以下であれば、本人の所得税は非課税となります。年末調整で勤務先に「給与所得者の扶養控除等(異動)申告書」を提出するか、確定申告を行うことで適用されます。
ここで見落としてはならない決定的な落とし穴は、勤労学生控除は「学生本人の税金」を免除する制度に過ぎず、「親の税法上の扶養条件」を救済する効力は一切ないという事実です。
親が特定扶養控除を受けられる条件は、税法上一律で「扶養親族の年間合計所得金額が48万円以下(給与年収103万円以下)」と定められています。学生がいくら勤労学生控除を申請して自身の所得税をゼロに抑えたとしても、年収が103万円を超えている以上、親の扶養控除は容赦なく打ち切られます。「自分の税金はかからなかったが、親に十数万円の追徴課税が届いて大問題になった」というトラブルの9割以上が、この制度の混同に起因しています。

住民税「100万の壁」と社会保険「130万の壁」|学生が直面する多段階の関門
学生のアルバイト収入には、103万円以外にも知っておくべき複数の「年収の壁」が存在します。段階ごとの影響を整理して把握しておくことが不可欠です。
第一の関門が「住民税の100万円の壁」です。所得税は103万円を超えた段階で課税されますが、自治体に納める住民税(均等割・所得割)は、多くの自治体(東京23区や主要都市など)で年収100万円を超えると発生します。100万円を超えて103万円以下の範囲であっても、自治体から学生本人宛に年額数千円〜1万円程度の住民税納付書が届く場合があります。
そして最大の難所となるのが「社会保険の130万円の壁」です。学生の年収が130万円(月収換算で約10万8,333円以上)に達すると、税金だけでなく、親が加入する健康保険や共済組合の扶養から完全に除外されます。扶養を外れた学生は、自身で国民健康保険料と国民年金保険料(20歳以上)を支払うか、バイト先の健康保険・厚生年金に加入しなければなりません。
社会保険料の負担は年間で約15万〜20万円規模に達します。130万円の壁を中途半端に超えて年収135万〜140万円程度働いた場合、親の増税に加えて本人の保険料支出が重くのしかかり、手元に残る現金が劇的に減少する逆転現象が発生します。
【実態検証】「親に激怒された」「仕送り減額」知恵袋・SNSに見るリアルな金銭トラブル
Yahoo!知恵袋や大手掲示板、X(旧Twitter)などのコミュニティには、年末調整や春の確定申告シーズンになると、学生からの悲痛な投稿が溢れます。
「103万を4万円超えてしまい、親に会社の経理から連絡が行って15万円の追徴が来たと激怒された」「超えた分の税金を全額仕送りから差し引かれ、生活費が足りなくなった」といった手記や告白は枚挙にいとまがありません。中には、バイト先が人手不足でシフトを強引に入れられた結果、気付かないうちに上限を突破していたという現場の過酷な実態も報告されています。
【プロの結論】家族関係を守る「心理的バウンダリー」と働き方の選択基準
家族社会学や心理学の観点から見ると、年収の壁を巡るトラブルの本質は「税金の知識不足」だけでなく「親子間の心理的境界線(バウンダリー)の不全」にあります。大学生世代は経済的自立を目指す過渡期にありますが、学費や住居費を親に依存している場合、子どもの経済活動は世帯全体の家計と直接直結しています。
「自分の稼いだお金だから自由にしていい」という個人の自立心と、「世帯全体の支出最適化」という家計管理が衝突した時、深刻な感情的亀裂が生まれます。無用な摩擦を回避するために、自身の状況に合わせた明確な判断基準を持つ必要があります。
【103万円以内に抑えるべき人】
- 学費や生活費の大半を親から支援してもらっている学生
- 親の年収が比較的高く(年収600万円以上)、特定扶養控除が外れた際のダメージが大きい世帯
- 学業やサークル活動、就職活動に重きを置き、バイト時間を年間1,000時間未満に抑えたい人
【103万円を超えて徹底的に稼ぐべき人】
- 学費や生活費をすべて自力で賄う必要があり、年収160万円〜180万円以上を稼ぎ切る覚悟がある人
- 親と事前に税金・保険料の増加分をシミュレーションし、親に発生する増税分をバイト代から補填する合意が取れている人
- すでに親の扶養から外れて自活している学生
【2026年最新動向】「年収の壁」見直し論議と学生が取るべき実務対応
2024年末から国会および税制調査会で激しい議論が巻き起こった「103万円の壁」の引き上げ論争は、2026年現在も制度改革と社会保険適用の拡大という両面から見直しが継続しています。基礎控除の引き上げや手取り増加策が議論される一方で、親世代の「特定扶養控除」の存続条件や社会保険加入の要件については、法改正の適用時期や移行措置を慎重に見極める必要があります。
制度改定の過渡期である現在、学生が最も安全にバイト収入をコントロールするための実務手順は以下の3点に集約されます。
第一に、「毎月の給与明細の累計管理」です。交通費(非課税限度額内であれば年収計算に含まれない)を除いた基本給と各種手当の総支給額を、1月から12月までスプレッドシートや家計簿アプリで合算把握しておくことが基本です。
第二に、11月時点での見込み調整です。年間累計が100万円に近づいた段階で、12月のシフトを調整し、103万円のボーダーを超えないよう店長やマネージャーに事前に相談することが確実な自衛策となります。
第三に、複数バイトの確定申告です。万が一103万円を超えてしまい、バイト先で源泉徴収(仮引かれ)されていた場合は、翌年2月16日〜3月15日の間に学生自身が税務署へ確定申告を行うことで、払い過ぎた所得税の還付を受けられる可能性があります。ただし、本人の還付申告を行っても親の扶養控除消失は取り消せないため、迅速に親へ事情を報告し、家計内で対応を協議することが不可欠です。
【103万超えたら 学生】に関するよくある質問(FAQ)
Q1:103万円の中にバイトの交通費は含まれますか?
A1:原則として含まれません。電車やバスなどの通勤交通費は、月額15万円までの実費支給であれば非課税所得となるため、年収103万円の計算からは除外されます。ただし、給与明細上で「基本給」に交通費が含まれて支給されている形態などの場合は注意が必要です。
Q2:12月支給の給料はどの年の年収に入りますか?
A2:税法上の年収は「実際にその年の1月1日から12月31日までに支払われた(振込された)金額」で判定します。12月末締めで翌年1月払いのバイト代は翌年の年収にカウントされますが、11月締めで12月中に振り込まれる給与はその年の年収に含まれます。
Q3:103万円を数千円だけ超えてしまった場合、言い逃れはできますか?
A3:一切できません。税務署および各自治体のシステムは1円単位で機械的に判定を行うため、103万1円であっても控除対象から外れます。「少額だから見逃される」ということは税制上あり得ません。
Q4:親にバレないように確定申告しないでおくことは可能ですか?
A4:不可能です。確定申告をしなくても、バイト先の会社から自治体に「給与支払報告書」が自動的に提出されるため、無申告であっても自治体側で把握され、結果的に親の会社へ税額変更の通知が届きます。
まとめ:家族で正しい知識を共有し「働き損」を防ぐ最適解を
学生時代のアルバイトは、社会経験を積み自立への第一歩を踏み出す貴重な機会です。しかし、日本の税制・社会保障制度は世帯単位の設計が色濃く残っており、103万円という境界線を超えた際の影響は本人だけでなく家族全体へと波及します。
「知らなかった」という理由だけで世帯に十数万円の想定外な支出を招くのは、あまりにも大きな損失です。年間スケジュールと給与額をしっかりモニタリングし、超えそうな場合は事前に家族とオープンにコミュニケーションを取ることこそが、賢く確実に手取りを守るための最大の防御策です。 (出典: 103万超えたら 学生(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。