【2026最新】103万の壁はどうなった?大学生バイトと親の税金を徹底解説
政界を揺るがした「年収103万円の壁」の引き上げ論争。物価高にあえぐ現役学生やその保護者の間では、「結局バイト代はいくらまで稼げるのか」「親の扶養控除から外れて税金が増えてしまうのか」という切実な疑問が渦巻いています。特に19歳から22歳の大学生世代は、所得税法上の「特定扶養控除」という特別な優遇措置が適用されるため、制度の動向が家計へダイレクトに直結します。
与野党による協議が重ねられてきた基礎控除の見直しと税制改革は、2026年現在どのような着地点を迎え、学生生活の現場にどう作用しているのでしょうか。本稿では、複雑に入り組む税制と社会保険の仕組みを解きほぐし、大学生がアルバイトをする上で直面するリスクと賢い立ち回り方を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民民主党が主導した「178万円への引き上げ」議論を契機に、学生本人の所得税非課税枠と親の「特定扶養控除」の連動見直しが大きく前進した。
- 要点2:学生本人が非課税であっても、年収基準を超えると親の税負担が年間で約5万〜10万円以上跳ね上がる「手取り逆転リスク」は依然として警戒が必要。
- 要点3:昼間学生は「106万円の社会保険の壁」が原則対象外となる一方、「130万円の健康保険の扶養基準」は適用されるため二重の管理が必須となる。
【2026年最新】103万の壁はどうなった?大学生バイトと引き上げ議論の現在地
「103万の壁 改正 現在の状況 わかりやすく知りたい」という声が、キャンパスやアルバイト現場で後を絶ちません。かつて国会で国民民主党が掲げた「年収103万円から178万円への基礎控除等引き上げ」は、手取りを増やしたい若者世代から爆発的な支持を集めました。税制調査会や関係省庁の公式発表資料によると、議論は単なる基礎控除の引き上げにとどまらず、長年据え置かれてきた税制全体のインフレ調整へと発展しました。
大学生を持つ家庭にとって最も焦点となったのは、「103万の壁 見直し いつから 2026年」のタイムラインと、親の扶養から外れる年収基準の連動です。学生本人の給与収入が103万円を超えても本人の所得税負担は軽微ですが、問題は親の税金です。税制改正の工程において、大学生世代(19〜22歳)を抱える世帯の急激な税負担増を回避するため、段階的な経過措置と控除枠の再編が進められてきました。
2026年の税制運用において押さえておくべき核心は、「学生本人が所得税を払わずに済む上限」と「親が税法上の扶養控除を満額受けられる上限」のルールです。引き上げ議論の進展により非課税枠の拡大が図られたものの、自治体ごとの住民税の算定基準や社会保険の扶養ルールとは切り離されているため、単純に「178万円まで満額バイト代を稼いでもノーリスク」というわけではありません。
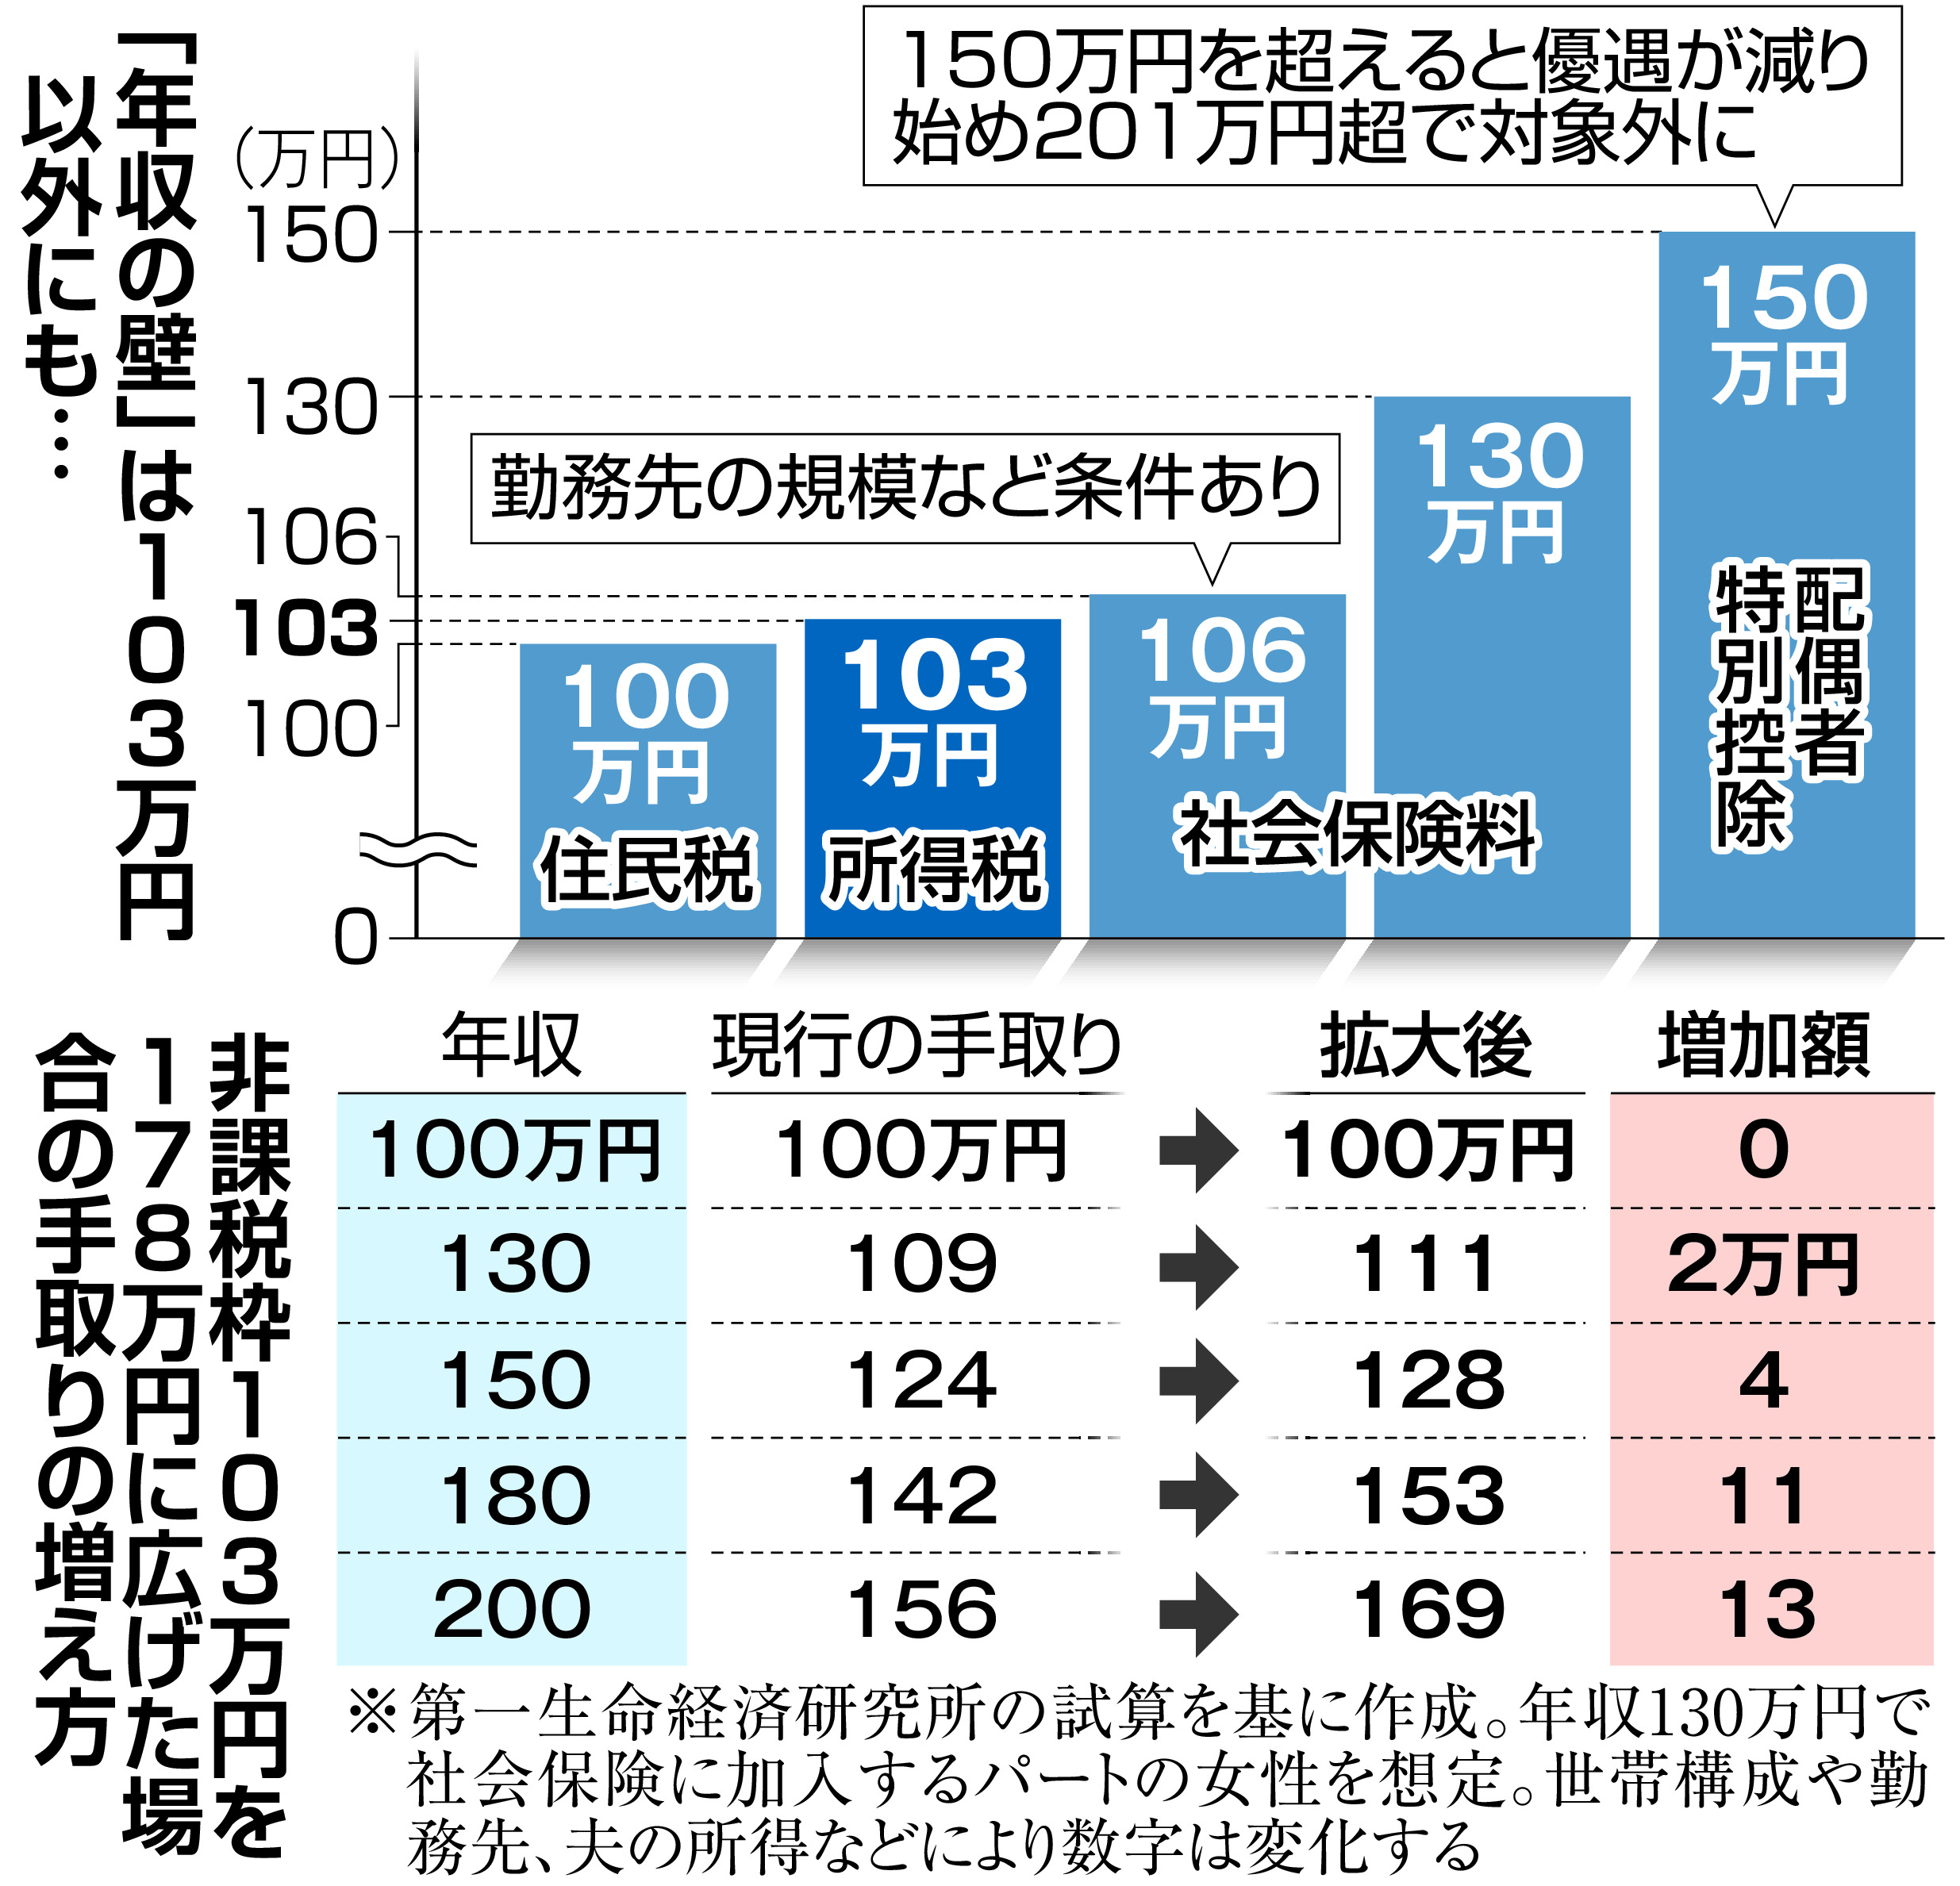
大学生のアルバイト年収と親の税金|「税金」と「社会保険」の多重構造をデータ比較
大学生がアルバイトで稼ぐ際、直面する「壁」は1つではありません。本人の所得税・住民税、親の特定扶養控除、そして親の社会保険上の扶養という、性質の異なる制度が複雑に絡み合っています。「大学生 アルバイト 年収の壁 超えたらどうなる」のか、具体的な制度の相違と影響を以下の比較表にまとめました。
| 年収の基準(壁) | 詳細・数値データ | 大学生・親への影響 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円の壁 (住民税の非課税枠) | 自治体により年収約93万〜100万円超で均等割・所得割が発生 | 大学生本人に年数千円〜1万円程度の住民税が課税される | 親への影響はないが、本人の手取りがわずかに減る初期のハードル。 |
| 103万円の壁 (本人の所得税・扶養枠) | 給与所得控除55万円+基礎控除48万円=合算103万円 | 特定扶養控除(63万円)から外れ、親の所得税・住民税が年5万〜15万円程度増税 | 最も警戒すべき境界線。家計全体での損失が極めて大きい。 |
| 106万円の壁 (社会保険加入義務) | 週20時間以上勤務、月額賃金8.8万円以上の企業規模要件 | 大学の昼間学生は原則「適用除外」のため影響なし(休学・夜間除く) | ネット上で誤認されやすい項目。一般の大学生は加入不要。 |
| 130万円の壁 (健康保険の被扶養者) | 公的医療保険(健康保険組合・協会けんぽ)の扶養認定基準 | 親の健保から脱退し、本人が国民健康保険や国民年金(20歳以上)を全額自己負担 | 学生でも免除されない絶対的防衛線。年間約15万〜20万円以上の負担増。 |
| 178万円の議論 (非課税枠拡大案) | インフレ率を反映させた基礎控除引き上げ要求水準 | 実現・適用範囲に応じて学生の手取りが増加する可能性 | 親の扶養控除基準と連動しているかどうかの確認が必須。 |
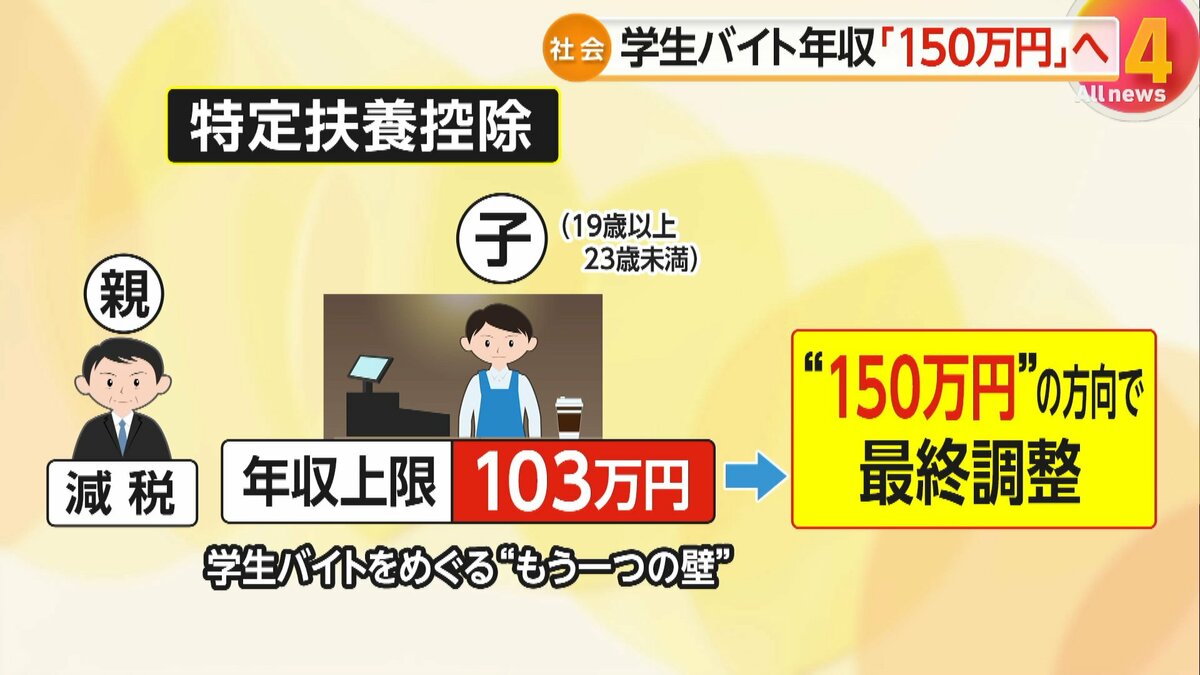
大学生世代(19歳以上23歳未満)を扶養している親には、一般の扶養控除(38万円)よりも手厚い「特定扶養控除(控除額63万円)」が適用されています。親の課税所得が中堅クラス(所得税率10〜20%)の場合、子供が扶養から外れると親の所得税と住民税を合わせて年間約6万3,000円から10万5,000円もの増税が発生します。大学生アルバイトが「あと数万円多く稼ごう」と103万円を少しオーバーした結果、世帯全体の手取りが激減する「特定扶養控除の崖」は、制度構造上の重大なリスクです。
【実態検証】学生バイトの現場とSNSから見える「働き控え」のリアル
大手飲食チェーンや個別指導塾の現場取材では、毎年10月から12月にかけて深刻な人手不足に陥る現象が定着しています。店長や現場責任者の証言によると、「優秀な学生スタッフほど秋口に年間103万円のペースを超えそうになり、シフトを削らざるを得なくなる」という悲鳴が上がっています。
SNSやネット掲示板のコミュニティを調査すると、学生たちのリアルな葛藤が浮き彫りになります。
「一人暮らしの家賃と食費が高騰しているのに、親から『絶対に103万円を超えてシフトを入れるな』ときつく叱られた」
「冬休みのかき入れ時にガッツリ稼ぎたいが、103万円の計算が面倒でバイトをセーブしている」
公の議論では「若者の手取りを増やす」というスローガンが叫ばれる一方で、現場では「親の税金が増える恐怖」が学生の労働供給に強固なブレーキをかけているのが実態です。特に学費や生活費を自力で工面しなければならない学生にとって、制度の縛りと物価上昇の板挟みは深刻な生活苦をもたらしています。

一般に知られていない盲点とネットの誤解|勤労学生控除の「甘い罠」
ネット上のQ&Aサイトなどで頻繁に見られる最大の誤解が、「勤労学生控除を使えば130万円まで親の扶養のまま稼げる」というデマです。この誤信によって、年末調整の時期に親が会社から追徴課税を求められるトラブルが後を絶ちません。
「勤労学生控除 大学生 メリット デメリット」を整理すると、以下の明確な境界線が存在します。
- メリット:学生本人の給与年収が130万円まで所得税が非課税になる(住民税も自治体により124万〜126万円程度まで非課税枠が拡大)。
- 致命的なデメリット:本人が勤労学生控除を使っても、「親の特定扶養控除」の対象(年収103万円以下)からは完全に除外される。
つまり、勤労学生控除は「自立して生活しており、そもそも親の扶養に入っていない苦学生」のための救済制度です。親の扶養に入っている大学生がこの制度を使って120万円を稼いだ場合、本人の税金はゼロで済みますが、親の側では特定扶養控除(63万円控除)が消滅し、親の給与から多額の税金が天引きされることになります。家計全体で見れば完全にマイナスとなる「甘い罠」に他なりません。
また、「106万の壁 130万の壁 大学生 社会保険」の区分についても正確な理解が必要です。一般的なアルバイト従業員が直面する「106万円の社会保険加入要件」は、厚生労働省の規定により昼間部の大学・短大・専門学校生は適用除外(学生除外)とされています。したがって、週20時間以上働いても106万円時点で健康保険料を引かれることはありません。しかし、年収130万円を超えた場合は昼間学生であっても親の健康保険の被扶養者から強制的に外れるため、高額な国民健康保険料と国民年金保険料の支払いが重くのしかかります。
【プロの結論】親子間の「心理的バウンダリー」と失敗しないバイト年収の判断基準
家族社会学の観点から見ると、大学生のアルバイト収入を巡る問題は、単なる税金の計算にとどまらず「親子間の経済的自立と心理的バウンダリー(境界線)」の試金石でもあります。親が「学費を出しているのだから稼ぎをコントロールして当然」と過剰に干渉したり、逆に子が「自分の稼ぎだから親の税金など関係ない」と無断で働きすぎたりすることで、家庭内の信頼関係が崩壊するケースが散見されます。
制度改正の過渡期である今、失敗を避けるための明確な判断基準は以下の通りです。
年収103万円以内(親の扶養内)に抑えるべき人
- 学費や生活費の大部分を親から仕送りしてもらっている学生
- 親の年収が比較的高く、特定扶養控除が外れた際の増税ダメージが大きい世帯
- 学業や資格勉強、サークル活動に充てる時間を最優先したい学生
年収103万円を超えて働くことを検討してもよい人
- 年間150万〜180万円以上を稼ぎ切る覚悟とシフトの余裕がある学生(親の増税分を補填してもなお手元にお金が残る水準)
- 親が非課税世帯であるか、そもそも親の税法上の扶養に入っていない自立学生
- 親と事前に「増税分として年間〇万円を親に渡す」という明確な合意形成ができている家庭
中途半端に「105万円」や「110万円」を稼ぐことが、最も家計全体の可処分所得を減らす最悪の選択肢となります。働くのであれば「103万円未満でセーブする」か、親と合意の上で「親の税負担増を上回る金額まで突き抜けて稼ぐ」かの二者択一であることを強く認識してください。
【103万の壁はどうなった 大学生】に関するよくある質問(FAQ)
Q1:大学生バイトは2026年現在、結局いくらまで稼いで大丈夫ですか?
A1:親の扶養に入っている一般的な大学生の場合、親の税負担を増やさない安全圏は「年間給与収入103万円以下」です。非課税枠引き上げの議論が進んでいるものの、親の勤務先での扶養手当支給基準や自治体の住民税基準と照らし合わせ、親子で事前に確認しておくことが最も安全です。
Q2:勤労学生控除の申請をバイト先に提出すれば、親に迷惑はかかりませんか?
A2:大きな迷惑がかかります。勤労学生控除で本人の所得税がゼロになっても、年収103万円を超えた時点で親側の「特定扶養控除」は消滅します。親の給与から追徴課税が発生し、親の勤務先にも知られることになります。
Q3:103万円を少し超えてしまった場合、親に内緒にしていてもバレますか?
A3:100%確実にバレます。アルバイト先から自治体へ「給与支払報告書」が提出され、税務署と自治体間でデータが照合されます。翌年の春から夏にかけて親の勤務先に「扶養控除の是正通知」が届き、親の給料から過去分の税金が一括天引きされる形で発覚します。
Q4:大学生でも「106万円の壁」で社会保険料が引かれますか?
A4:原則として引かれません。大学の昼間部に通う学生は法律上「学生除外」の規定があるため、週20時間以上勤務してもバイト先の社会保険(健康保険・厚生年金)に加入義務はありません。ただし、年収が130万円以上になると親の健康保険の扶養から外れるため注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
「103万円の壁」をめぐる改革は、若年層の労働意欲を高め、人手不足を解消するための大きな一歩として注目を集めています。しかし、制度が移行・再編される過渡期においては、報道の見出しだけを鵜呑みにした独断専行が最も危険です。
大学生のアルバイトは、社会経験を積み自立に向けた資金を得るための貴重な機会です。目先のバイト代の増減だけでなく、「世帯全体の手取り」「親の税金」「自身の学業とのバランス」を冷静に見極め、家族間でのオープンな対話を持った上で年間のシフト計画を組み立ててください。 (出典: 103まんのかべどうなった 大学生(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。