【最新】学生の103万の壁はどうなった?引き上げの真相と親の扶養を徹底解説
学生アルバイトの年末の風物詩ともいえる「シフト調整」や「働き控え」。その引き金となってきた「103万円の壁」をめぐる税制改革の議論が激震をもたらしています。国会やメディアを賑わせた「年収の壁を178万円へ引き上げる」という大型提案以降、多くの大学生や高校生、そしてその保護者が「結局、自分のバイト代はどうなるのか」「親の扶養から外れる基準は変わったのか」と疑問を抱えています。
税制の変更点を見誤ると、学生本人のわずかな所得税発生にとどまらず、親の給与から多額の増税が発生して世帯全体で大損するリスクがあります。制度の最新動向と親の扶養控除との関係、そして損をしないための実践的な判断基準を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「103万円の壁」見直し議論は基礎控除等の引き上げを中心に進展中だが、学生は「自身の税金」と「親の特定扶養控除」を明確に区別して把握する必要がある。
- 要点2:学生が103万円を超えた場合、最大の問題は本人の税金ではなく、親が受けている「特定扶養控除(63万円)」が外れて親の税負担が年5万〜15万円超跳ね上がる点にある。
- 要点3:「勤労学生控除を使えば130万円まで大丈夫」というネットの言説は、本人の税金に関する免除に過ぎず、親の扶養控除外れによる世帯全体の働き損を防ぐものではない。
【2026年最新動向】学生の103万円の壁はどうなった?税制改正と引き上げ議論の行方
政界を巻き込んだ年収の壁引き上げ議論において、103万の壁の税制改正に関する最新動向は段階的な見直しと制度設計の調整が進められてきました。学生バイトにおける103万の壁がいつからどのように変わるのかという疑問に対しては、税制改正大綱の成立時期や各自治体の課税年度サイクルを正確に捉える必要があります。
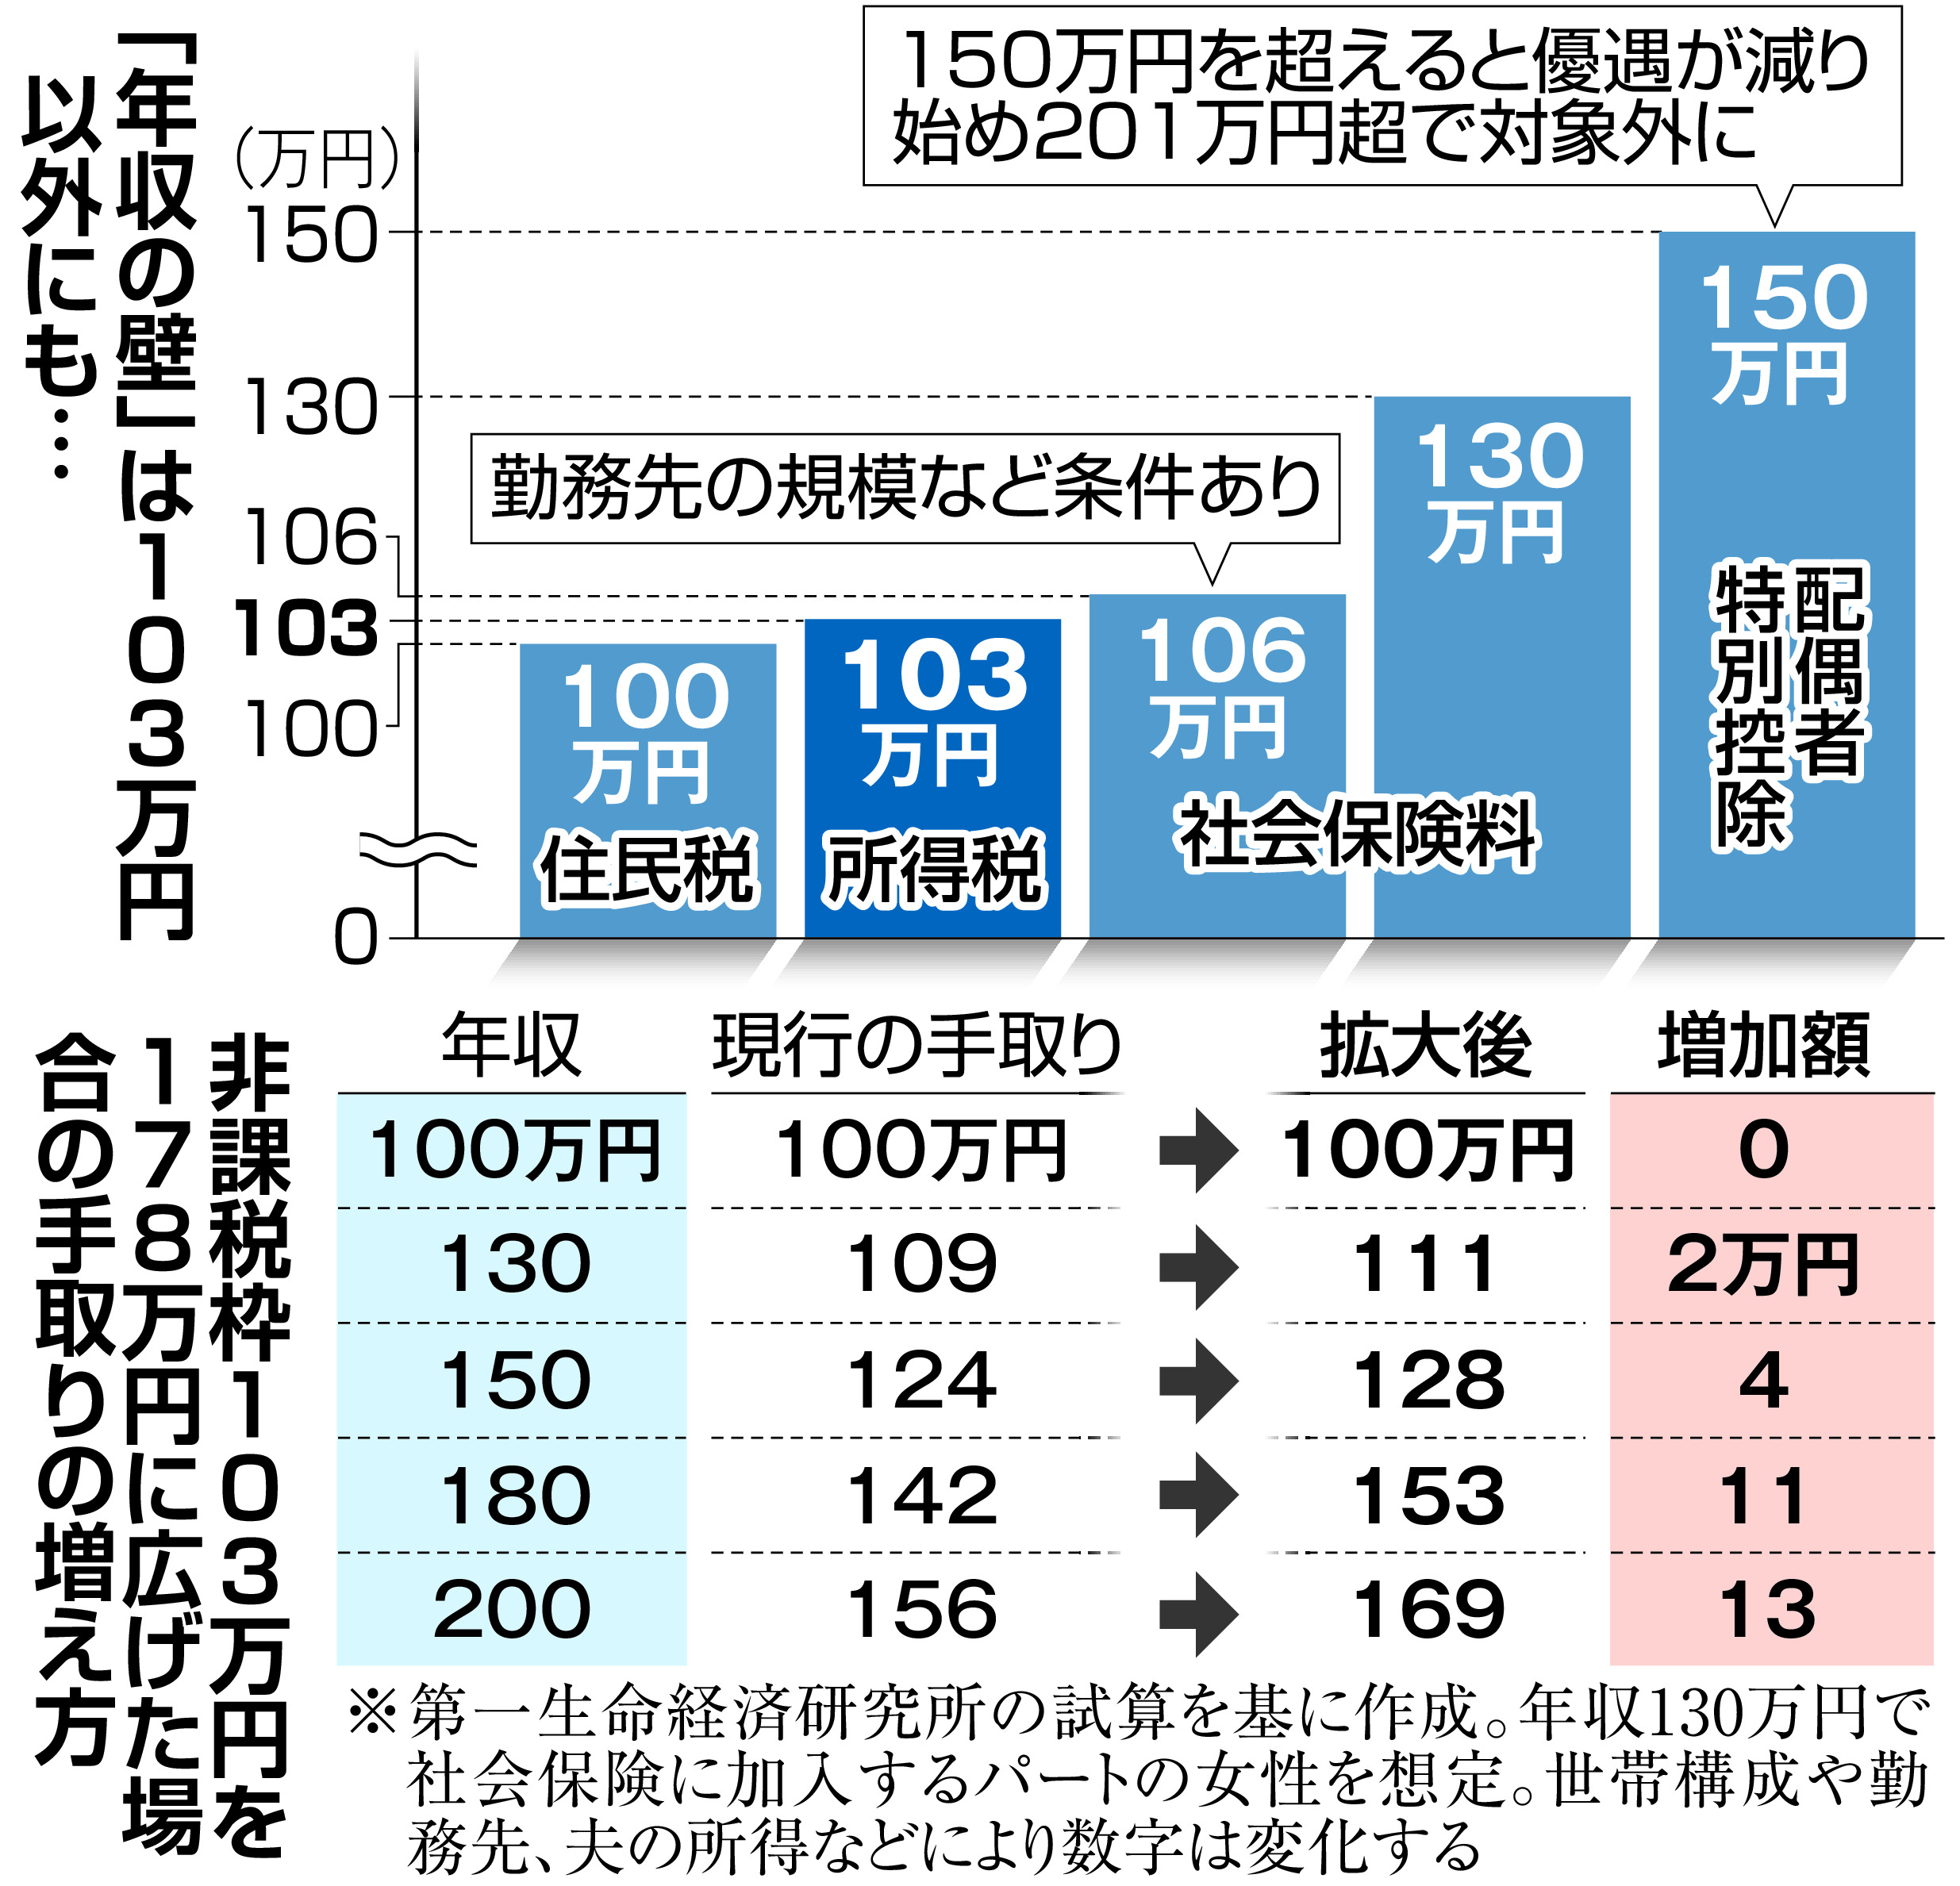
議論の発端となった年収の壁178万円への引き上げ提案は、1995年から据え置かれてきた基礎控除(48万円)と給与所得控除(55万円)の合計額である103万円を、物価上昇や最低賃金の上昇に合わせて是正しようとする動きでした。国会審議や関係省庁の検討を経て、基礎控除の引き上げ幅や対象者ごとの適用ルールが順次具体化されています。
しかし、103万の壁における学生の現在の状況として最も注意すべきは、基礎控除が引き上げられたとしても、自動的にすべての学生が自由に178万円まで稼げるわけではないという制度構造です。給与所得控除の見直しや、後述する親の扶養控除の要件見直しが一体で施行されない限り、学生現場における「働き控え」の根本解消には至りません。
実務上の適用スケジュールにおいては、税制改正関連法案の施行時期に基づき、所得税はその年の1月から12月の収入、住民税は翌年度課税となるため、自身が従事するバイトの給与締め日や振込日を含めた厳密な月次管理が求められます。
親の扶養控除から外れる基準と特定扶養控除|103万円超えたらどうなるのか
学生がアルバイトをする上で、最も強固なブレーキとなっているのが親の扶養控除から外れる基準です。学生自身が「少し税金を払えば済む」と安易に考えて103万超えたらどうなるかという学生の税金問題に直面した際、家庭内で深刻なトラブルに発展するケースが後を絶ちません。
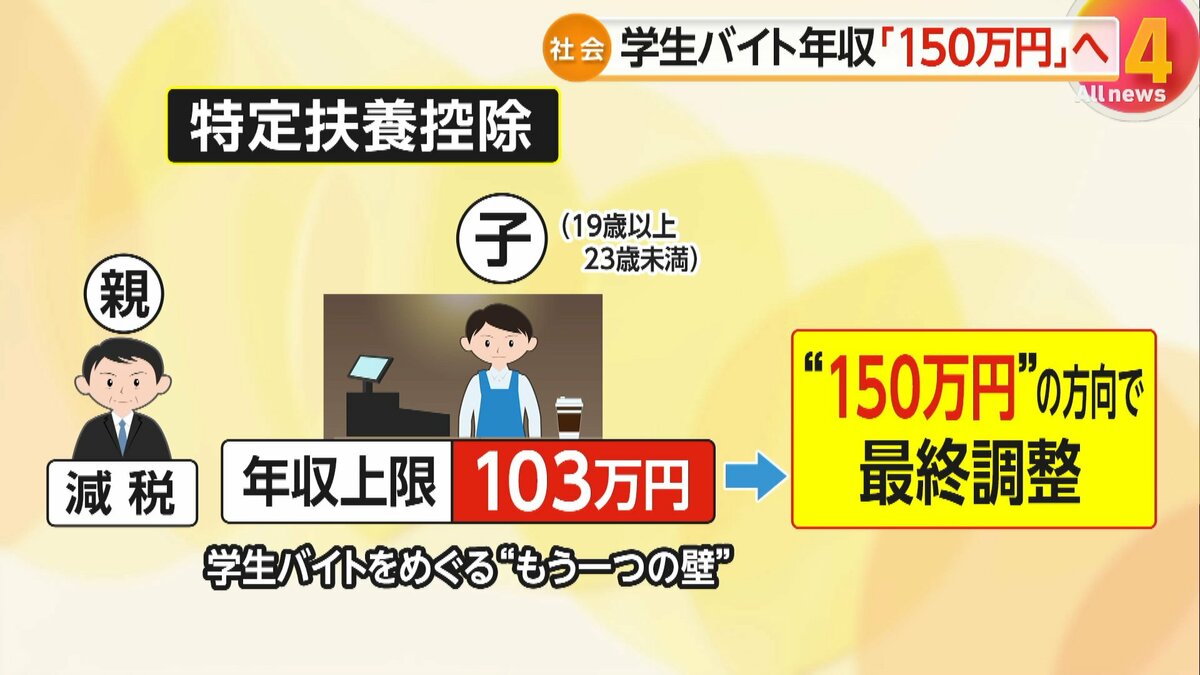
大学・専門学校生世代(19歳以上23歳未満)の子どもを扶養している親には、通常の扶養控除(38万円)よりも控除額が上乗せされた「特定扶養控除(控除額63万円)」が適用されています。この特定扶養控除と103万の壁の関係こそが、学生バイトの働き方を縛る最大の要因です。
学生の年間給与収入が103万円を1円でも超えると、親は特定扶養控除を全額失います。その結果、親の所得税率や住民税率に応じて、世帯全体で年間約5万円から16万円以上の手取り減少が発生します。
具体例として、年収700万円の親(所得税率10%・住民税率10%・復興特別所得税加算)の場合、63万円の特定扶養控除が消滅することで、親の所得税が約6.4万円、住民税が4.5万円(住民税の特定扶養控除額45万円×10%)、合計で約11万円もの増税となります。学生が105万円稼いで2万円多く得たとしても、親の税金が11万円増えれば、世帯全体では約9万円の純損失(働き損)となる計算です。
【実態検証】学生バイトの「働き損」が起きるカラクリと現場のリアルな声
現場の大学生や雇用主の間では、毎年秋口から年末にかけて極端な人手不足とシフト制限が発生しています。全国の主要大学キャンパスやSNS上での生の声、取材証言を検証すると、制度の複雑さが引き起こす歪みが浮き彫りになります。
都内私立大学に通う大学3年生(21歳)は、現場の切実な実態を次のように明かします。
「10月時点で年収が92万円に達してしまい、店長から『年末の繁忙期に入ってほしい』と懇願されたものの、親から『103万円を超えたら仕送りを減らす』と厳命されたため、シフトを週1日に減らさざるを得ませんでした。時給が上がった分、以前より短い労働時間で103万円の上限に達してしまうため、稼ぎたいのに働けないジレンマがあります」
学生バイトの働き損の理由は、本人の労働意欲と世帯課税の不整合にあります。最低賃金が全国平均で大幅に上昇した結果、東京都や大阪府などの都市部では週15〜20時間の標準的なシフト勤務でも容易に年間103万円を突破する構造が定着しました。
この状況に対し、103万の壁の引き上げが学生へ与える影響は極めて大きく、もし親の特定扶養控除の適用上限が連動して緩和されれば、飲食店や小売業の慢性的な人手不足緩和と、学生の生活費・奨学金返済原資の確保という双方に劇的な好循環をもたらすと試算されています。
勤労学生控除と扶養控除の決定的な違い|ネットの誤解を暴く
ネット上のQ&AサイトやSNSで最も多く見られる危険な誤解が、勤労学生控除とバイトの扶養控除の違いを混同したアドバイスです。「勤労学生控除を使えば130万円まで非課税だからバイト代を増やしても問題ない」という言説は、制度の半分しか語っていません。
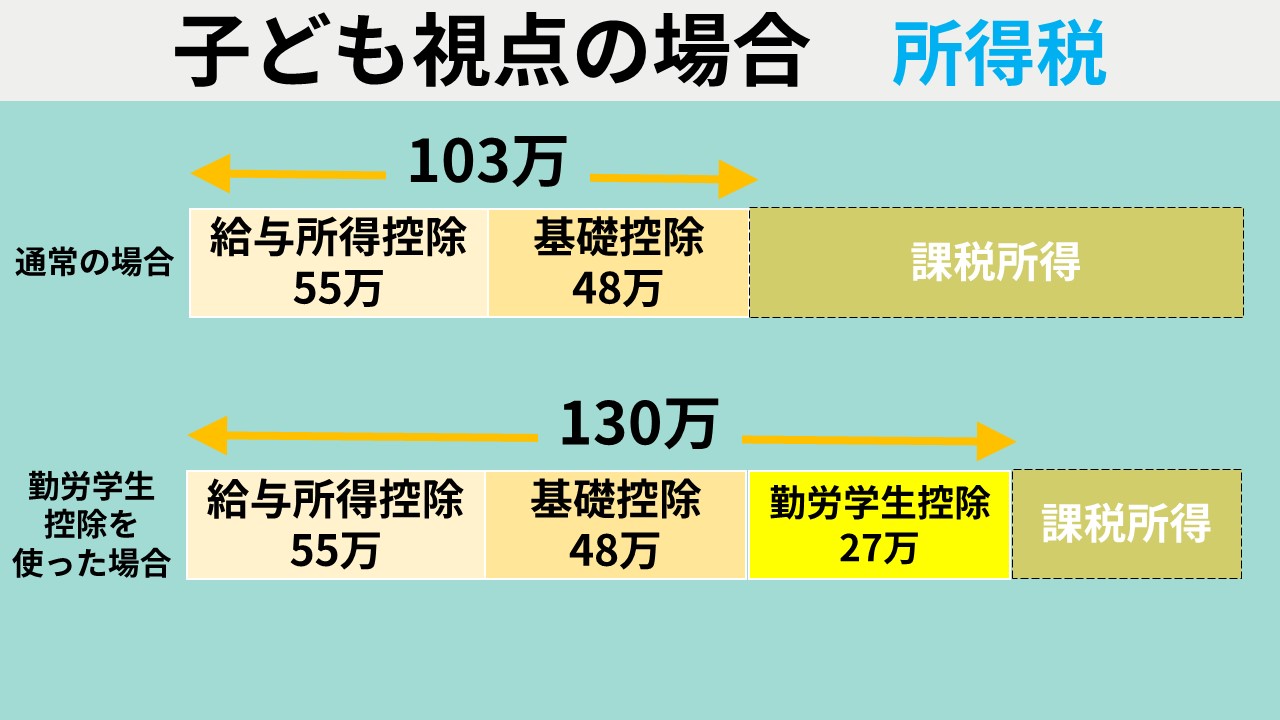
勤労学生控除とは、学校教育法に規定する大学・専門学校等に通う学生本人の所得から27万円を控除する制度です。基礎控除と給与所得控除の計103万円に勤労学生控除27万円を加えることで、学生本人の所得税は年収130万円まで非課税となります。
しかし、これはあくまで「学生自身の所得税」がゼロになる特例に過ぎません。学生本人が勤労学生控除を利用して120万円を稼いだ場合、本人の所得税は課税されないものの、親の側では「合計所得金額48万円(給与収入103万円)以下」という特定扶養控除の条件を満たさなくなるため、親の税金は容赦なく増税されます。
自身が勤労学生控除を申請して控除枠を広げても、親の扶養から外れる事実は変わりません。親が会社員や公務員で扶養手当(家族手当)を受け取っている場合、その支給基準が「年収103万円以内」に設定されているケースも多く、会社の扶養手当まで打ち切られる二重の打撃を受ける恐れがあります。
【徹底比較】年収別の税金・親の負担・手取りシミュレーション
大学生バイトの年収上限のまとめとして、年収帯ごとに「学生本人の税負担」「親の特定扶養控除の可否」「親の増税影響」「世帯全体の手取りへの影響」を体系的に比較します。
| 年収区分 | 学生本人の税金・社会保険 | 親の特定扶養控除(19〜22歳) | 編集部の見解・世帯全体への影響 |
|---|---|---|---|
| 〜100万円 | 所得税・住民税ともに非課税(※自治体により住民税は93万〜100万で課税) | 適用あり(63万円全額控除) | 【安全圏】本人・親ともに税負担なし。最もリスクが低い運用ライン。 |
| 100万〜103万円 | 所得税は非課税。住民税(均等割・所得割)が数千円発生する場合あり。 | 適用あり(63万円全額控除) | 【扶養上限】親の税負担は増えないため、世帯全体の手取りは最大化される。 |
| 103万〜130万円 | 所得税数千円(勤労学生控除なら0円)。住民税が1万〜2万円程度発生。 | 控除完全消滅(親の税負担が年約5万〜16万円増加) | 【典型的な働き損ゾーン】バイト収入増より親の増税額が上回り、世帯で赤字になりやすい。 |
| 130万〜150万円 | 所得税・住民税が課税。親の社会保険上の扶養基準(130万円)を超えると国民健康保険・年金負担発生。 | 控除なし | 【社会保険の壁】税金に加え健康保険・年金で年約15万〜20万円の自己負担が発生。 |
| 178万円以上 | 税金・社会保険料を完全に自己負担。自立した労働者としての扱い。 | 控除なし | 【完全自立型】世帯の扶養を完全に外れ、本人が年間手取り140万円以上を自力確保する水準。 |
【プロの結論】親子間の情報格差を防ぐ「経済的バウンダリー」と稼ぎ方の判断基準
家族社会学や行動経済学の視点から見ると、年収の壁問題の本質は単なる税務計算ではなく、「世帯内の経済的合意形成(コミュニケーション)」の不全にあります。大学生世代は法的には成人でありながら、税法上・学資上は親に依存する過渡期にあり、親子間での「心理的バウンダリー(境界線)」が曖昧になりがちです。
親が自身の課税額や会社の扶養手当条件を子どもに共有せず、子どもも自身のシフト状況を親に伝えないまま年末を迎えることで、予期せぬ増税通知に親が激怒し、親子関係に深刻な亀裂が入る事例が頻発しています。
この問題を回避し、2026年における最適な働き方を選択するための基準は明確に分かれます。
年収103万円以内に抑えるべき人
- 実家暮らしで親の扶養に入っている学生:親が高所得者(年収600万円以上)であるほど、特定扶養控除消滅による増税ダメージが大きいため、103万円未満でシフトを管理するのが世帯全体で最も合理的です。
- 学業や課外活動・就活を最優先したい学生:税金の計算や確定申告、親との折衝に時間と労力を割くコストを最小限に抑えられます。
年収103万円を超えて大きく稼ぐべき人
- 学費・生活費を完全に自己負担している自立型学生:年間160万〜180万円以上を稼ぎ切る見込みがある場合、親の増税分を補填しても本人の手取りが大幅に上回るため、壁を意識せず働く選択が合理的です。
- 親が非課税世帯や個人事業主などで扶養控除の影響を受けない学生:親側の増税リスクが低いため、自身の税金(勤労学生控除等)の範囲内で効率よく稼ぐことが可能です。
103万の壁はどうなったかという結論として、制度改革が前進している過渡期であるからこそ、「親の扶養控除枠が実際にいくらに設定されているか」を親子で正確に照合し、中途半端な超過(105万〜125万円付近)を避ける戦略設計が不可欠です。
【103万の壁 どうなった学生】に関するよくある質問(FAQ)
Q1:バイト先を掛け持ちしている場合、103万円の壁はどう計算されますか?
A1:すべてのアルバイト先から得た給与収入の「合計額」で判定されます。1カ所ごとの金額ではないため、複数先で給与を受け取っている場合は全額を合算して年間103万円以内に収まっているかを自己管理する必要があります。各バイト先から発行される源泉徴収票の支払金額を必ず確認してください。
Q2:103万円を超えた場合、親に黙っていればバレませんか?
A2:確実に発覚します。アルバイト先は従業員に支払った給与額を自治体に「給与支払報告書」として提出します。自治体で親と子のデータが名寄せ照合されるため、翌年の春〜初夏頃に親の勤務先に「扶養控除の是正通知(増税と追徴)」が届くシステムになっています。隠すことは不可能です。
Q3:交通費や有給休暇の手当は103万円の計算に含まれますか?
A3:非課税規定を満たす通勤手当(月15万円までの実費交通費など)は、原則として103万円の計算対象から除外されます。ただし、基本給に組み込まれている手当や有給休暇の取得分は課税対象給与となるため、103万円の計算に含まれます。給与明細の「総支給額」ではなく「課税支給額」で確認するのが正確です。
まとめ:今後の動向と失敗しないための判断基準
制度改定の議論が活発化している現在でも、現行ルールの本質は変わりません。学生がアルバイトを行う際は、自身の給与所得控除や勤労学生控除だけでなく、「親の特定扶養控除(63万円)」という巨大な防波堤の存在を意識することが最優先課題です。
月次の平均収入を8万5,000円前後にコントロールして年収103万円以内に抑えるか、あるいは世帯で話し合いを持った上で160万円以上稼ぎ切るか。制度の行方を注視しつつ、目先のバイト代の多寡に惑わされず、手取り総額を最大化する冷静な選択を心がけてください。 (出典: 103万の壁 どうなった学生(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。