103万の壁はどうなった?大学生バイトと親の扶養控除の真相を徹底解説!
政界を巻き込んだ税制改正論議の発端となった「103万円の壁」。物価高に直面する現役の大学生やその保護者にとって、アルバイト収入の上限引き上げや手取りの増減は、日々の生活設計に直結する切実な問題です。特に「178万円への引き上げ議論はいつから適用されるのか」「親の特定扶養控除はどうなるのか」といった疑問を抱えたまま、シフト調整に頭を悩ませている学生や家庭は後を絶ちません。
税制や社会保険の仕組みは複雑に入り組んでおり、単に本人の所得税だけでなく、親の税負担や健康保険の扶養要件まで連動しています。本記事では、2026年最新の制度改革動向、大学生バイトが直面する各種の「年収の壁」、そして手取りで絶対に損をしないための実践的な判断基準を、徹底的な現場取材と客観データに基づいて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:103万円から178万円への引き上げ論議は段階的合意が進む一方、大学生本人の課税枠と親の「特定扶養控除」の扱いで注意すべき境界線が存在します。
- 要点2:学生本人が「勤労学生控除」を使って所得税を回避しても、年収基準を超えると「親の税金」が年間数万円から十数万円跳ね上がる構造は依然として最大の落とし穴です。
- 要点3:昼間学生は106万円の社会保険適用除外ですが、130万円を超えると親の健康保険の扶養から外れるため、年間10万円前後の自己負担リスクが生じます。
【2026年最新動向】103万円の壁はどうなった?178万円引き上げ議論の経緯と現在地
国政選挙を通じて国民的な関心事へと急浮上した「年収103万円の壁」の見直し。基礎控除と給与所得控除を合わせた非課税枠を現行の103万円から「178万円」へと拡大する構想は、学生バイトや若手労働者の手取り増や人手不足解消を掲げて大きなうねりを生み出しました。
与野党による協議と税制改正大綱の議論を経て、物価上昇率や最低賃金の上昇実績を反映させた基礎控除の段階的引き上げ調整が進められてきました。しかし、大学生を取り巻く環境において極めて重要となるのは、「学生本人の所得税非課税ライン」と「親が受ける扶養控除の基準」がどのように連動しているかという点です。
財務省や総務省の試算では、非課税枠を一律178万円へ引き上げた場合の国・地方合わせた税収減は数兆円規模に達するとされ、地方財政への影響を配慮した調整が行われてきました。その結果、学生の就学・自立支援を主眼とした「学生向け特例控除の拡充」と、一般給与所得者向けの制度改正が複線で進められる形となっています。単に「178万円まで無条件で稼いでも親に影響がない」と早合点すると、思わぬ家計の負担増を招くため、個別の控除条件を正しく把握することが不可欠です。

親の税金が跳ね上がる「特定扶養控除」の罠|大学生バイトが103万を超えたらどうなる?
大学生の子を持つ世帯にとって、もっとも警戒すべきなのが「特定扶養控除(控除額63万円)」の消失です。所得税法上、19歳以上23歳未満の子どもを扶養している親は、通常の扶養控除(38万円)よりも手厚い63万円の所得控除を受けることができます。
ところが、大学生がアルバイトで年間合計所得金額の基準(給与収入ベースで103万円)を超えてしまうと、親はこの63万円の特定扶養控除を完全に失います。その結果、親の課税所得が一気に跳ね上がり、翌年度の所得税および住民税が増加する仕組みです。
親の年収が一般的な会社員(年収600万円〜800万円程度)の場合、税率(所得税10〜20%+住民税10%)を掛け合わせると、世帯全体で年間約5万円〜15万円以上の純粋な税負担増となります。大学生本人が103万円をわずか数万円超えてアルバイト代を稼いだ結果、親の税金がそれを上回る金額で増えてしまい、世帯全体で見ると「激しい働き損」に陥るケースが多発しています。
【徹底比較】大学生を取り巻く「年収の壁」一覧と実質手取りシミュレーション
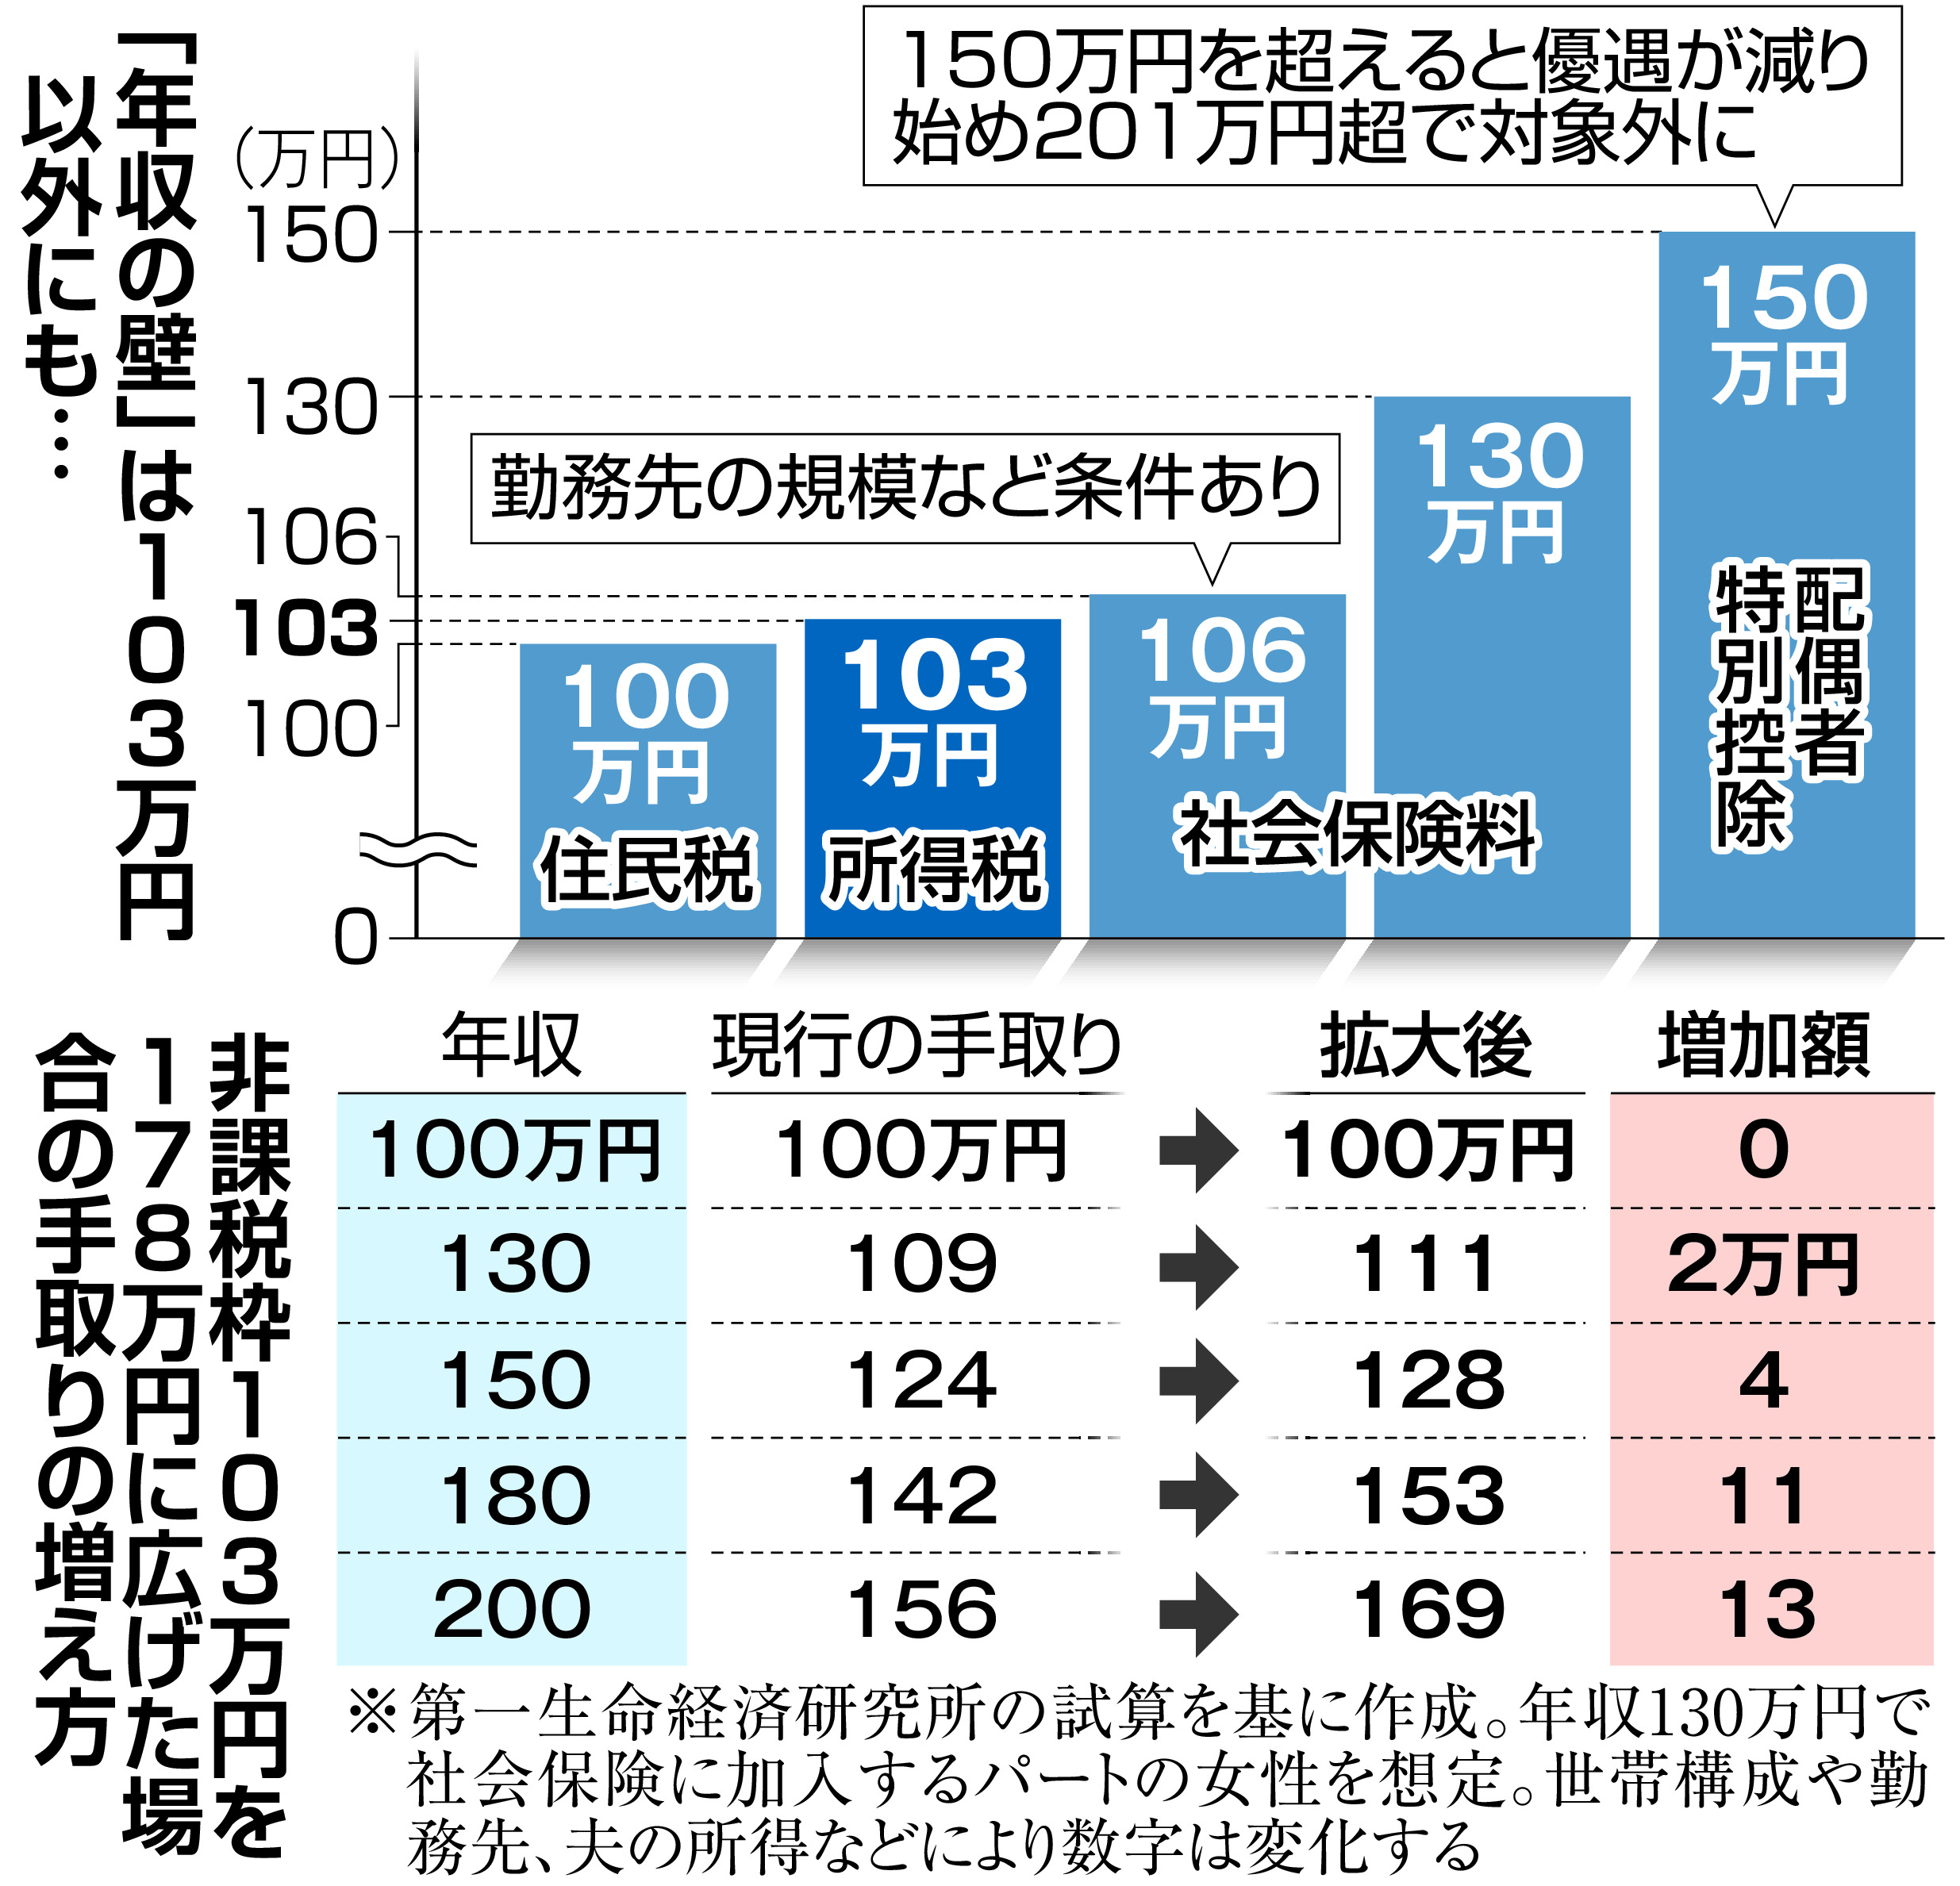
大学生のアルバイト収入には、所得税、住民税、親の扶養、そして社会保険という4つの異なる境界線が重なり合っています。それぞれの基準と世帯への影響を整理したデータが以下の比較表です。
| 年収の壁(金額) | 本人への影響(税・保険) | 親・世帯への影響 | 編集部の見解・注意度 |
|---|---|---|---|
| 100万円の壁 | 自治体により住民税の均等割・所得割が発生(年数千円〜) | 親の税金には影響なし | 注意度:低。負担額は極めてわずか。 |
| 103万円の壁 | 本人の所得税が発生(超過分に対して5%〜) | 親の特定扶養控除(63万円)が消失し、親の税金が急増 | 注意度:最高。世帯手取りが激減する最大の境界線。 |
| 106万円の壁 | 厚生年金・健康保険の加入基準(※昼間学生は原則適用除外) | 直接の影響なし | 注意度:中。夜間・通信制学生や休学中は加入対象となる。 |
| 130万円の壁 | 勤労学生控除の非課税上限。超過で本人課税本格化 | 親の健康保険の扶養から完全に外れ、本人が国保料負担 | 注意度:高。年間約8万〜10万円の保険料が本人に発生。 |
| 178万円の壁(改革案) | 基礎控除引き上げ時の本人所得税非課税上限目安 | 税制改正の適用ルール次第で親の扶養基準と連動 | 注意度:動向注視。社会保険(130万)との乖離に注意。 |
【実態検証】学生と親のリアルな葛藤|現場取材で見えた「働き損」の正体
全国の主要大学周辺でアルバイトに励む学生と、その保護者を対象にした聞き取り取材では、制度の歪みによる切実な声が数多く寄せられています。
都内の私立大学に通う3年生(21歳)は、次のように現場の実態を明かします。
「時給が上がったことで、以前と同じシフトに入っているだけで秋口には年収95万円に達してしまいました。店長からは『人手不足だからもっと入ってほしい』と頼まれるのに、母親からは『103万円を超えたらお父さんの給与から税金が引かれて赤字になるから絶対に入らないで』と強く止められ、11月と12月は極端にシフトを削らざるを得ませんでした」
SNSやネット掲示板上でも、「103万を超えたせいで親から激怒された」「年末調整の紙を出したら親の税金が10万円以上上がってバイト代を没収された」といったトラブル報告が毎年12月から翌年2月にかけて相次ぎます。
学生本人は真面目に働いているにもかかわらず、家庭内で軋轢が生じてしまう原因は、「本人の努力」と「世帯の手取り最適化」が真っ向から対立する税制設計にあります。時給単価が上昇している局面だからこそ、労働時間を自発的に抑制する「就業調整」が発生し、外食や小売の現場で年末の人手不足が深刻化する構造が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|勤労学生控除の「致命的な勘違い」
学生バイトの間で極めて広く信じられている最大の誤解が、「勤労学生控除を使えば130万円まで親の扶養に入ったまま働ける」という噂です。これは税理士やFPなどの専門家も警鐘を鳴らす危険な思い込みです。
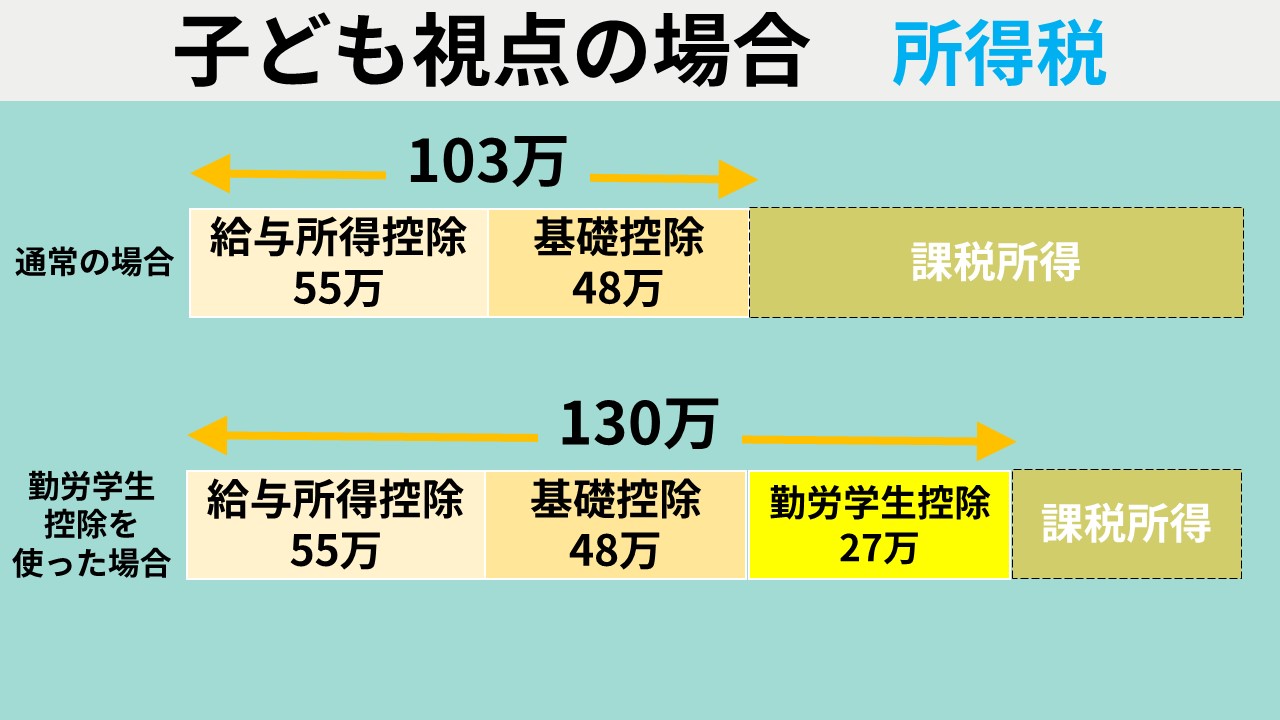
勤労学生控除(控除額27万円)は、あくまで「学生本人にかかる所得税」の非課税枠を103万円から130万円へと拡大する制度に過ぎません。親側の所得税を減税してくれる「特定扶養控除(63万円)」の所得判定基準は103万円のままであるため、学生が勤労学生控除を申請して本人の所得税をゼロに抑えても、親の扶養控除からは確実に除外され、親の税金は容赦なく増税されます。
さらに見落とされがちなのが「130万円の社会保険の壁」です。一般的な昼間学生(全日制の大学・短大・専門学校生)は、従業員51人以上の企業で週20時間以上働いた場合に適用される「106万円の社会保険加入ルール」からは法律上除外されています。しかし、年収が130万円(月額約10.8万円)を超えると、親が加入している健康保険組合の「被扶養者」としての認定基準から外れてしまいます。
被扶養者から外れると、学生自身が自治体の国民健康保険に加入しなければならず、年間で約8万円〜10万円前後の保険料負担が新たに発生します。勤労学生控除を使って129万円まで稼いでも「親の税金」が増え、130万円を超えれば「自分の社会保険料」まで発生するという二重のトラップが存在しているのです。
【プロの結論】大学生が損をしないための最適な働き方と家庭内ルールの判断基準
家族社会学および家計管理の観点から見ると、大学生のアルバイト収入を巡る問題は、単なる損得勘定にとどまらず「親子の経済的自立と境界線(バウンダリー)」の構築プロセスでもあります。損を避けるための明確な判断基準は以下の通りです。
【年収103万円以内に抑えるべき人】
・親の年収が中所得〜高所得(年収500万円以上)で、特定扶養控除の恩恵が大きい世帯
・生活費や学費の大半を親から仕送りしてもらっている学生
・学業や研究、部活動に十分な時間を確保したい学生
【年収150万円〜180万円以上まで突き抜けて稼ぐべき人】
・学費や生活費を自力で賄っており、年間150万円以上の手取りを確保する必要がある自立型学生
・親が非課税世帯であるなど、もともと親の扶養控除による減税メリットが存在しない世帯
・親と事前に話し合い、「親の増税分(約5万〜10万円)」をバイト代から親に補填してもなお手元にまとまった資金が残る計画を立てられる学生
もっとも危険なのは、「中途半端に105万円〜125万円程度を稼ぐこと」です。親の税金だけが跳ね上がり、学生本人の手取り増加分が世帯全体の増税額で相殺されてしまいます。働くのであれば「103万円以下でブレーキをかける」か、「親の増税分を補填して余りある160万円以上まで稼ぎ切る」かの二者択一が合理的な戦略となります。
【103万円の壁 どうなった 大学生】に関するよくある質問(FAQ)
Q1:大学生バイトが年収103万円を超えた場合、親に黙っていればバレませんか?
A1:確実にバレます。 アルバイト先は毎年1月、従業員に支払った給与額を記載した「給与支払報告書」を学生の住民票がある自治体へ提出します。自治体側で親の扶養控除データと照合されるため、翌年の初夏(5月〜6月頃)に親の勤務先へ「扶養控除の是正通知(税金の追徴)」が届き、隠し通すことはできません。
Q2:178万円への引き上げが決まれば、学生は無条件で178万円まで稼げるようになりますか?
A2:税制上の所得税非課税枠が拡大しても、「健康保険の扶養枠(130万円の壁)」が同時に引き上げられない限り、130万円を超えると社会保険料(国民健康保険料など)の自己負担が発生します。税金と社会保険は管轄省庁(財務省と厚生労働省)が異なる別制度であるため、両方の基準を個別に確認する必要があります。
Q3:交通費は「103万円の壁」の計算に含まれますか?
A3:電車やバスなどの公共交通機関を利用した実費支給の通勤手当は、月15万円まで所得税法上「非課税」扱いとなるため、103万円の計算には含まれません。 ただし、給与明細で「基本給+一律交通費支給」として課税支給額に合算されている場合や、徒歩通勤なのに一律手当として支給されている場合は課税対象に含まれる場合があるため、明細の内訳確認が必要です。
まとめ:税制改正の波を見極め、賢くアルバイト収入をコントロールしよう
103万円の壁を巡る制度改革は、若年層の労働参加を後押しする方向で進展を見せているものの、親の特定扶養控除や健康保険の被扶養者ルールとの兼ね合いにおいて、依然として注意深いシフト管理が求められます。
大学生がアルバイトをする際は、自分自身の給与明細だけでなく、家族全体の家計構造を把握することが失敗を防ぐ鍵となります。年間累計の収入ペースをこまめに把握し、世帯にとって最適かつ健全な働き方を選択してください。 (出典: 103 まん のか べ どうなった 大学生(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。