専業主婦世帯の年収中央値は?平均値との衝撃格差&「カツカツ説」の真相
物価高や社会保険料の負担増が続く2026年現在、一昔前のような「夫が外で稼ぎ、妻が家事・育児を一手に担う」という単身稼ぎ手モデルの生活設計は大きな転換点を迎えています。SNSやメディアでは「専業主婦は贅沢」「いや、実際は生活がカツカツ」という正反対の声が飛び交い、実態が見えにくくなっているのが現状です。
そこで本稿では、厚生労働省の統計調査や民間リサーチの最新データを徹底検証し、専業主婦世帯の年収中央値や年代別の手取り額、共働き世帯との格差、そして「勝ち組」と呼ばれる世帯の真実のボーダーラインまでをジャーナリスティックな視点線で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:専業主婦世帯における夫の年収中央値は約580万〜620万円であり、一部の高所得層が引き上げる「平均値(約720万円前後)」とは100万円以上の開きが存在する。
- 要点2:年代別では30代中央値が約530万〜560万円、40代で約650万円前後にとどまり、手取り換算や教育費・住宅ローンの負担から「年収600万円でも毎月カツカツ」と感じる世帯が少なくない。
- 要点3:専業主婦世帯の割合が全世帯の約3割未満まで減少する中、真の安定を維持するには単なる額面年収だけでなく「固定費の最適化」と「教育・老後資金の計画性」が成否を分ける。
【2026年最新】専業主婦世帯の年収中央値と平均値のギャップを徹底解剖
専業主婦世帯の経済力を測る際、最も注意しなければならないのが「平均値」と「中央値」の乖離です。公的機関の調査データをもとに実態を紐解くと、私たちが漠然と抱くイメージとは異なる数字が浮かび上がってきます。
厚生労働省が公表する「国民生活基礎調査」および関連の家計動向データを精査すると、妻が無業である専業主婦世帯における夫の給与所得の中央値はおよそ580万円〜620万円の水準に位置しています。これに対し、算術平均で算出される平均年収は約720万〜750万円に達します。
この約120万〜150万円におよぶ大きな格差が生じる理由は極めて明快です。専業主婦世帯の中には、医師・士業・大企業幹部・企業経営者といった年収1,500万円〜2,000万円を超える超高所得層が一定割合含まれており、彼らの突出した数値が全体の平均値を強烈に押し上げているためです。
一般的なボリュームゾーンを正確に把握するには、極端な外れ値の影響を受けない中央値を基準に見る必要があります。世間で言われる「専業主婦世帯=年収700万〜800万円が普通」という認識は、実態よりも一段高いハードルが刷り込まれた錯覚に過ぎません。
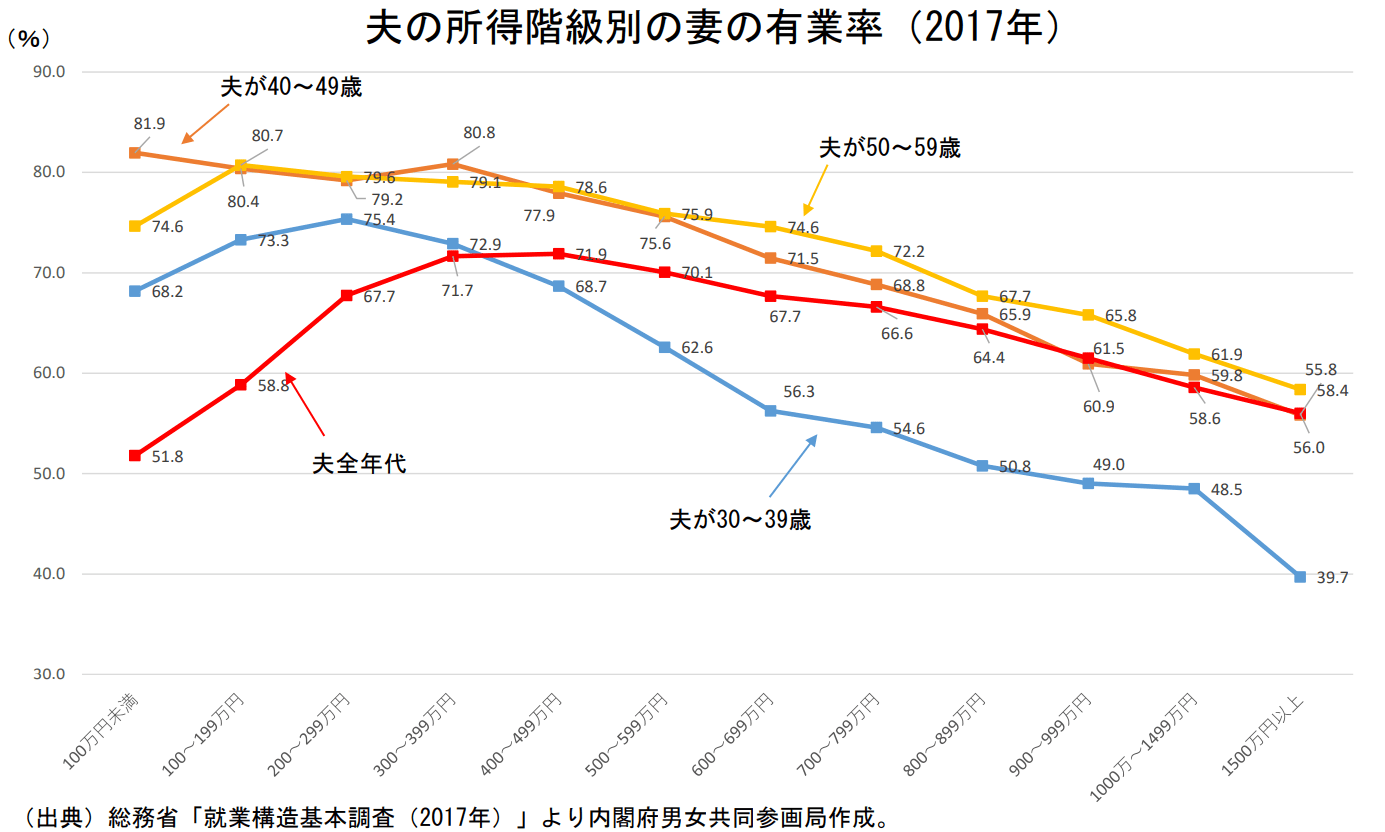
【年代別比較表】20代〜50代の専業主婦世帯年収・手取り・貯蓄額データ
世帯主(夫)の年齢が上がれば給与も上昇するのが日本の賃金構造ですが、専業主婦世帯における年代別の年収中央値と実際の手取り額、貯蓄水準はどのように推移しているのでしょうか。2026年の税制・社会保険料率を反映した推計データを以下の表にまとめました。
| 年代区分 | 額面年収(中央値 / 平均値) | 推定手取り年収(月額換算) | 貯蓄額中央値(編集部分析) |
|---|---|---|---|
| 20代 | 中央値:約400万円 平均値:約460万円 | 手取り:約315万円 (月額:約26万円) | 約150万〜200万円 若年層での専業主婦維持は家計管理が極めてタイト |
| 30代 | 中央値:約540万円 平均値:約630万円 | 手取り:約415万円 (月額:約34万円) | 約350万〜450万円 未就学児・小学生の教育費増で蓄財スピードが鈍化 |
| 40代 | 中央値:約660万円 平均値:約780万円 | 手取り:約495万円 (月額:約41万円) | 約600万〜750万円 住宅ローン返済と中高大の学費ピークが重なる正念場 |
| 50代 | 中央値:約720万円 平均値:約860万円 | 手取り:約530万円 (月額:約44万円) | 約1,000万〜1,300万円 子育て終了後の老後資金形成期だが二極化が顕著 |
データが示す通り、30代専業主婦世帯の額面中央値が540万円であったとしても、税金や健康保険・厚生年金などの社会保険料を差し引いた実質的な年間手取り額は約415万円(月額約34万円)まで目減りします。ここからボーナス分を除いた毎月の可処分所得で住居費・食費・光熱費・教育費を賄うとなると、決して贅沢ができる水準ではないことが数字からも浮き彫りになります。
【実態検証】「年収600万円でもカツカツ」は本当か?生の声から見えた生活費の壁
ネット上の掲示板やSNSでは、「夫の年収が600万円あるのに毎月赤字スレスレ」「貯金を取り崩している」という専業主婦の悲痛な声が後を絶ちません。かつて中流階級の象徴とされた年収帯で、なぜこれほど困窮感が広がっているのでしょうか。当事者のリアルな生活費の内訳と取材証言から、その構造的背景を検証します。
首都圏在住で小学生と幼稚園児の2児を育てる30代主婦のAさんは、取材に対して次のように赤裸々な内情を明かしています。
「夫の年収は額面でちょうど620万円あります。周囲からは専業主婦で余裕があると思われがちですが、毎月の手取りは残業代を含めても手元に約28万円、夏冬のボーナスが各40万円ほどです。マンションの住宅ローン返済が月11万円、管理費・修繕積立金で3万円が自動的に消え、残り14万円で4人分の食費、光熱水費、通信費、子どもの習い事代を回さなければなりません。食費や日用品の高騰が直撃しており、外食を削っても毎月の貯蓄はほぼゼロ。ボーナスから年間の固定資産税や保険料を払うと、年間で残るのは数十万円が限界です」
専業主婦世帯がカツカツに陥る主な原因は以下の3点に集約されます。
- 固定費(住居費・車両費)の肥大化:都市部を中心とする住宅価格や賃料の高騰により、可処分所得の30〜40%以上が住居関連費に固定化されている。
- 物価・光熱費の継続的インフレ:基礎的支出(食料品・エネルギー)の価格上昇は、家族人数が多く自炊比率の高い専業主婦世帯の家計を直撃する。
- 1馬力ゆえの税制・手当の壁:単一所得者が年収を稼ぐ場合、累進課税によって税率が上がる一方で、各種児童手当や高校授業料無償化などの所得制限に引っかかりやすい。
額面年収が同額であっても、夫婦それぞれが300万円ずつ稼ぐ共働き世帯と、夫単独で600万円を稼ぐ専業主婦世帯では、世帯全体の手取り総額で年間約30万〜50万円の差が生じます。この税制上の構造格差が、単身稼ぎ手世帯の生活実感をより厳しいものにしています。

激変する「専業主婦の割合推移」と2026年における“勝ち組”の新基準
日本社会における家族形態の移り変わりを見ると、専業主婦を取り巻く環境は激変しました。内閣府の男女共同参画白書や総務省の労働力調査によると、1980年代には専業主婦世帯(約1,100万世帯)が共働き世帯(約600万世帯)を圧倒していました。
しかし、バブル崩壊後の賃金停滞や女性の社会進出に伴いその力関係は完全に逆転し、2020年代半ばを過ぎた現在では共働き世帯が全体の7割を超え、専業主婦世帯は約25〜28%程度まで減少しています。専業主婦であること自体が、統計上は「少数派の選択肢」となったわけです。
こうした時代の変遷に伴い、専業主婦世帯における「勝ち組」の定義も大きく様変わりしました。昭和・平成期のような「夫の年収が1,000万円を超えていること」という単一の指標だけでは、もはや安泰とは言えません。
現代の家計マネジメントにおいて真の勝ち組とされる世帯には、以下の明確な基準が存在します。
- 可処分所得に対する固定費率が45%以下:住宅ローンや保険料などの固定支出が適正に抑えられ、不測の事態に耐えうるキャッシュフローを維持できている。
- 教育資金と老後資金の同時並行積立:学資保険やNISA等の資産運用を活用し、子ども1人あたり大学卒業までに必要な約1,000万〜1,500万円の準備を着実に進められている。
- 夫の健康リスクへの多層的ヘッジ:万が一の就労不能や収入減に備え、団体信用生命保険だけでなく十分な生活保障・所得補償が設計されている。
見栄のために背伸びしたタワーマンションを購入したり私立偏重の教育課金を行ったりして家計が破綻寸前になる「隠れ貧困タワマン世帯」とは対照的に、生活水準を適切にコントロールしつつ資産形成を継続できる世帯こそが、持続可能な専業主婦家庭の理想形です。
一般に知られていない盲点とネットの誤解|共働き世帯との格差構造
インターネット上では「専業主婦は年金制度で優遇されている」「共働きの方が圧倒的に得」といった極端な言説が目立ちますが、制度面と生涯収支の両面から冷徹に検証する必要があります。
公的年金制度における国民年金第3号被保険者制度により、専業主婦は自ら保険料を納めることなく基礎年金(国民年金)の受給権を得られます。しかし、受給できるのはあくまで「老齢基礎年金」のみであり、満額でも月額約6万8,000円前後にすぎません。
これに対し、夫婦双方が厚生年金に長期加入してきた共働き世帯の場合、老後に受け取れる年金額は夫婦合算で月額25万〜30万円超に達するケースが一般的です。現役時代の世帯手取り差だけでなく、老後数十年にわたって受け取る年金総額において数千万円規模の資産格差が生じるという事実は、専業主婦世帯が見落としがちな最大の構造的盲点です。
さらに近年は、配偶者控除の見直しや社会保険適用拡大の議論が進んでおり、単身稼ぎ手モデルに対する政策的ディスインセンティブは今後も強化される見通しです。「夫の稼ぎだけで暮らせるから安心」という前提は、制度面からも徐々に揺らぎつつあります。
【プロの結論】専業主婦世帯に向いている人・慎重になるべき人の判断基準
家計構造および家族社会学の観点から、専業主婦というライフスタイルを選択して幸福度を保てる世帯と、将来的なリスクを抱えやすい世帯の条件を明確に整理します。
【専業主婦世帯に向いている条件】
- 夫の単独年収が安定して750万円以上あり、福利厚生や退職金制度が強固である
- 家事や育児のクオリティ向上に生きがいを感じ、家計簿管理や節約を戦略的に楽しめる
- 夫が家族のサポートに感謝の念を持ち、経済的優位を背景にした家庭内モラハラ等のリスクがない
【専業主婦の継続に慎重になるべき条件】
- 世帯年収が500万円未満で、毎月の貯蓄が手取り収入の10%未満にとどまっている
- 将来の教育費(大学進学等)や老後資金の具体的な積立計画が白紙のままである
- 万が一の離婚や夫の休職・病気時に、自身が再就職して自立できるキャリアの足がかりが完全に断たれている
専業主婦を選択することは尊い生き方である一方、経済的なリスクを「夫1人の労働力」という単一の資産に集中投資している状態でもあります。この構造的リスクを直視し、夫婦間での透明な情報共有と長期的な家計シミュレーションを怠らない姿勢が不可欠です。
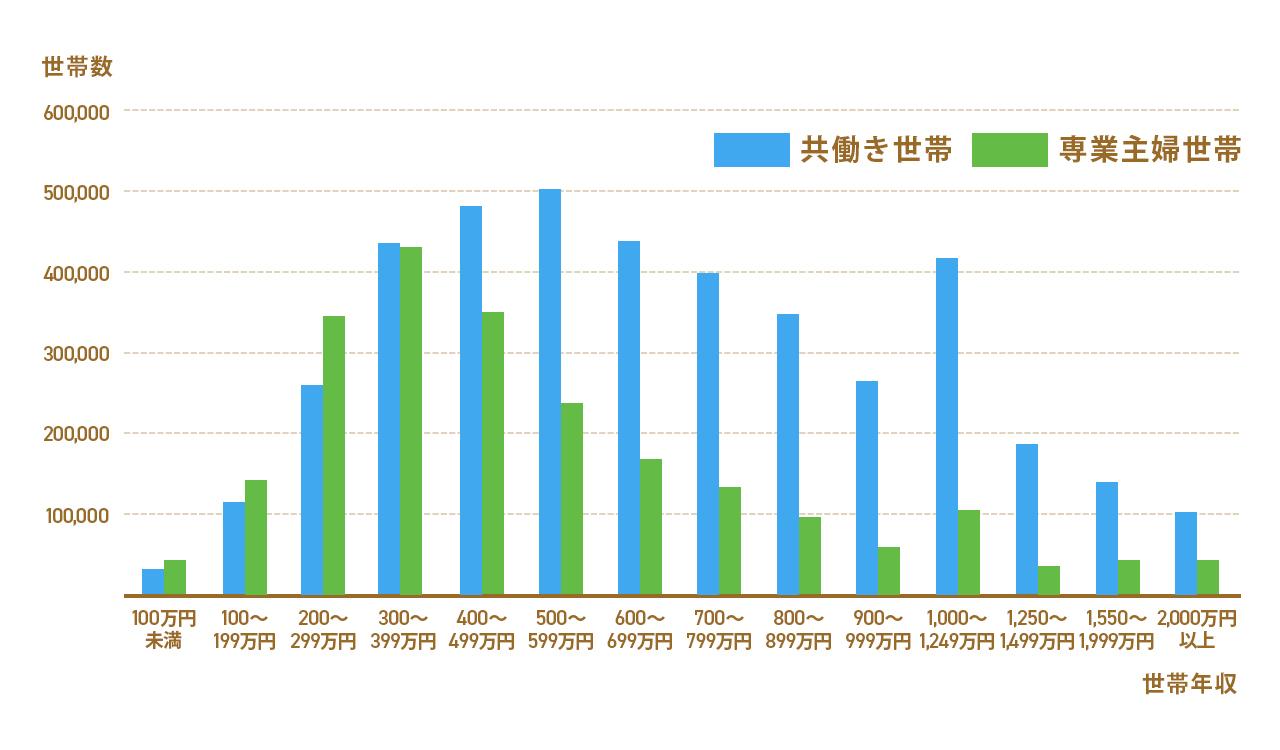
【専業主婦世帯年収 中央値】に関するよくある質問(FAQ)
Q1:専業主婦世帯で「余裕のある暮らし」を送るための最低年収ラインはいくらですか?
A1:居住地域や子どもの人数によって異なりますが、都市部で子ども2人を育てながら年間150万円以上の貯蓄を確保し、適度にレジャーや習い事を楽しむための現実的な目安は夫の単独年収800万〜850万円以上です。地方都市で住居費が低く抑えられる環境であれば、年収650万〜700万円前後がひとつの目安となります。
Q2:年収400万〜500万円台で専業主婦を続けることは不可能ですか?
A2:不可能なわけではありませんが、厳格な家計管理と支出の取捨選択が求められます。特に車を所有しない選択や、公立中心の教育プラン、住宅コストを極限まで抑えるなどの工夫が必要です。ただし、突発的な医療費や教育費のピーク期に対応できるよう、子どもが手から離れた段階でパート就労などを組み込む柔軟性を持つことが推奨されます。
Q3:共働き世帯と専業主婦世帯の年収中央値の差はどれくらいですか?
A3:共働き世帯全体の年収中央値は約750万〜820万円となっており、専業主婦世帯の中央値(約580万〜620万円)と比較して約150万〜200万円前後の差があります。特に20代後半から30代の共働き世帯では世帯年収が伸びやすく、これがマイホーム購入や資産運用の余力差につながっています。
Q4:専業主婦世帯の貯蓄額中央値は全世帯平均と比べて高いですか?
A4:金融広報中央委員会の家計調査データを分析すると、専業主婦世帯の貯蓄額中央値は約450万〜550万円であり、全世帯平均とほぼ同等かやや低めの水準です。平均値こそ富裕層の存在で1,200万円前後に跳ね上がりますが、中央値で見ると「日々の生活を維持することで精一杯」という中間層の実像が見て取れます。
まとめ:2026年の専業主婦世帯が直面する現実と賢いライフプラン戦略
専業主婦世帯の年収中央値は約580万〜620万円であり、メディアで目にする華やかなイメージと現実の家計簿との間には明らかなギャップが存在します。物価高と社会保障負担が増す今の時代において、1人の収入に依存する専業主婦モデルは、以前にも増して高度な家計管理能力が求められるライフスタイルです。
大切なのは、周囲の年収水準やSNSの投稿に惑わされることなく、自分たちの手取り可処分所得を正確に把握し、固定費の削減や新NISAを活用した長期分散投資を地道に実践することです。また、子どもの成長段階に応じて柔軟に在宅ワークやパートタイム勤務を組み合わせるなど、「いつでも世帯収入を補える状態」を整えておくことが、家族の将来を守る最大の防壁となります。 (出典: 専業主婦世帯年収 中央値(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。