学生の103万の壁を超えたら親の税金が激増?手取りで損しない方法を徹底解説
大学や専門学校に通いながらアルバイトに励む学生にとって、毎月のシフト管理と並んで頭を悩ませるのが「年収103万円の壁」です。シフトを少し増やしただけで「親の扶養から外れて世帯の税金が跳ね上がる」「自分で税金を払わなければならず手取りが減る」といった噂を耳にし、年末にかけて慌ててシフトを削る学生の姿は今や珍しくありません。
2026年を迎え、税制改正や非課税枠の引き上げに関する国会論議が連日ニュースを賑わせています。しかし、制度の正確な仕組みや親の税負担への波及ルートを正しく把握していないと、知らぬ間に数万円から十数万円単位の損失を世帯全体で被る危険性があります。学生本人の税負担と親側の扶養控除のメカニズム、そして損をしないための最適な働き方を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人の所得税は103万円を超えても超過分への数千円課税にとどまるが、19〜22歳の学生を扶養する親の税金負担増(特定扶養控除63万円の喪失)が最大の落とし穴。
- 要点2:「勤労学生控除」を使えば本人の所得税は年収130万円まで非課税になるものの、親の扶養控除は復活しないため世帯全体での損得判断が不可欠。
- 要点3:2026年最新の制度改革動向を見据えつつ、住民税の課税ライン(約100万円)や健康保険の「130万円の壁」を意識した年間シフト戦略が求められる。
【2026年最新】103万の壁引き上げ論議の行方と学生バイトへの影響
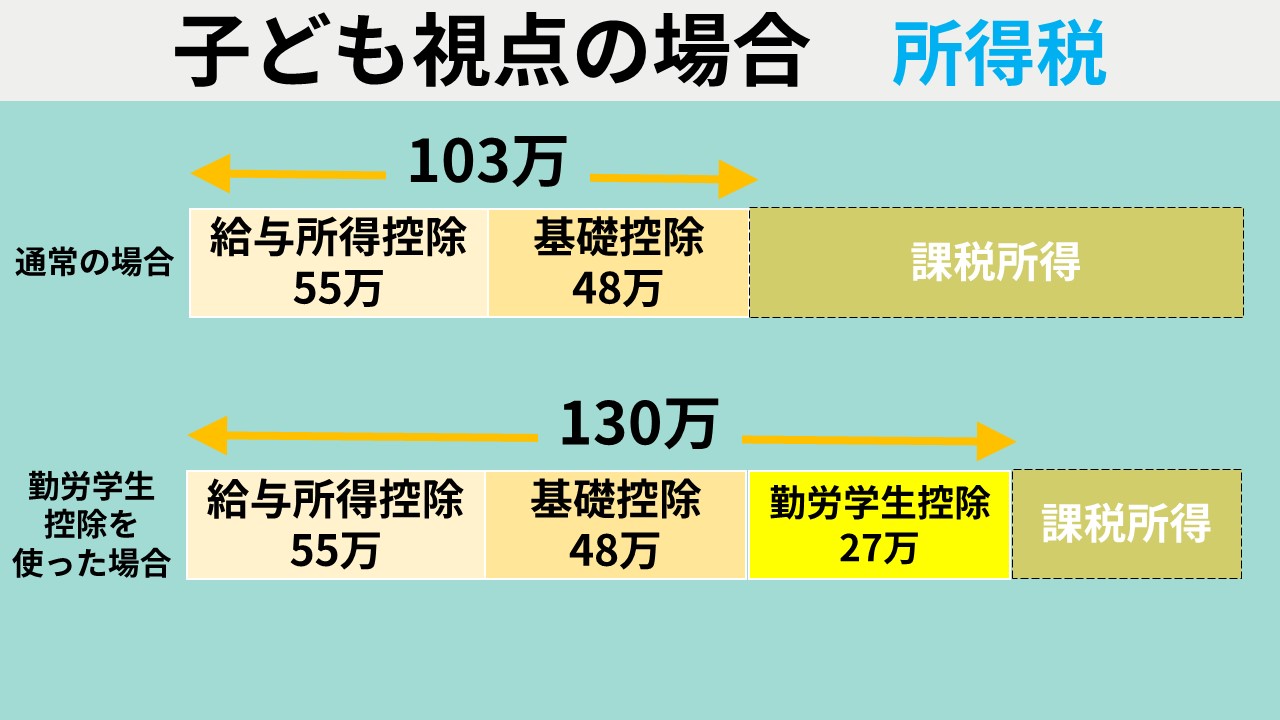
給与収入におけるいわゆる「103万円の壁」は、基礎控除(48万円)と給与所得控除(55万円)の合算によって構成されています。学生アルバイトが得た給与収入からこの控除枠を差し引いた課税所得がゼロになるため、所得税が非課税となる基準として長年定着してきました。
2026年に入り、物価高や最低賃金の大幅な引き上げを背景に、与野党による「年収の壁」の引き上げに向けた具体的な税制見直しの議論が大きな焦点となっています。報道各社や関係省庁の公開資料によると、手取りを増やし労働供給を制約させないための基礎控除・給与所得控除の改定が進められており、学生を取り巻く課税環境も歴史的な転換期を迎えています。
SNSや大手掲示板などの103万の壁の改正に対するネットの反応を検証すると、「時給が1,200円を超えてすぐに103万円に達してしまうため、引き上げは急務」「引き上げられても親の会社の家族手当の基準が追いつかないと意味がない」といった現場の切実な声が多数寄せられています。制度の過渡期にある2026年現在だからこそ、現行ルールの適用基準と今後の変更点を冷静に見極める必要があります。
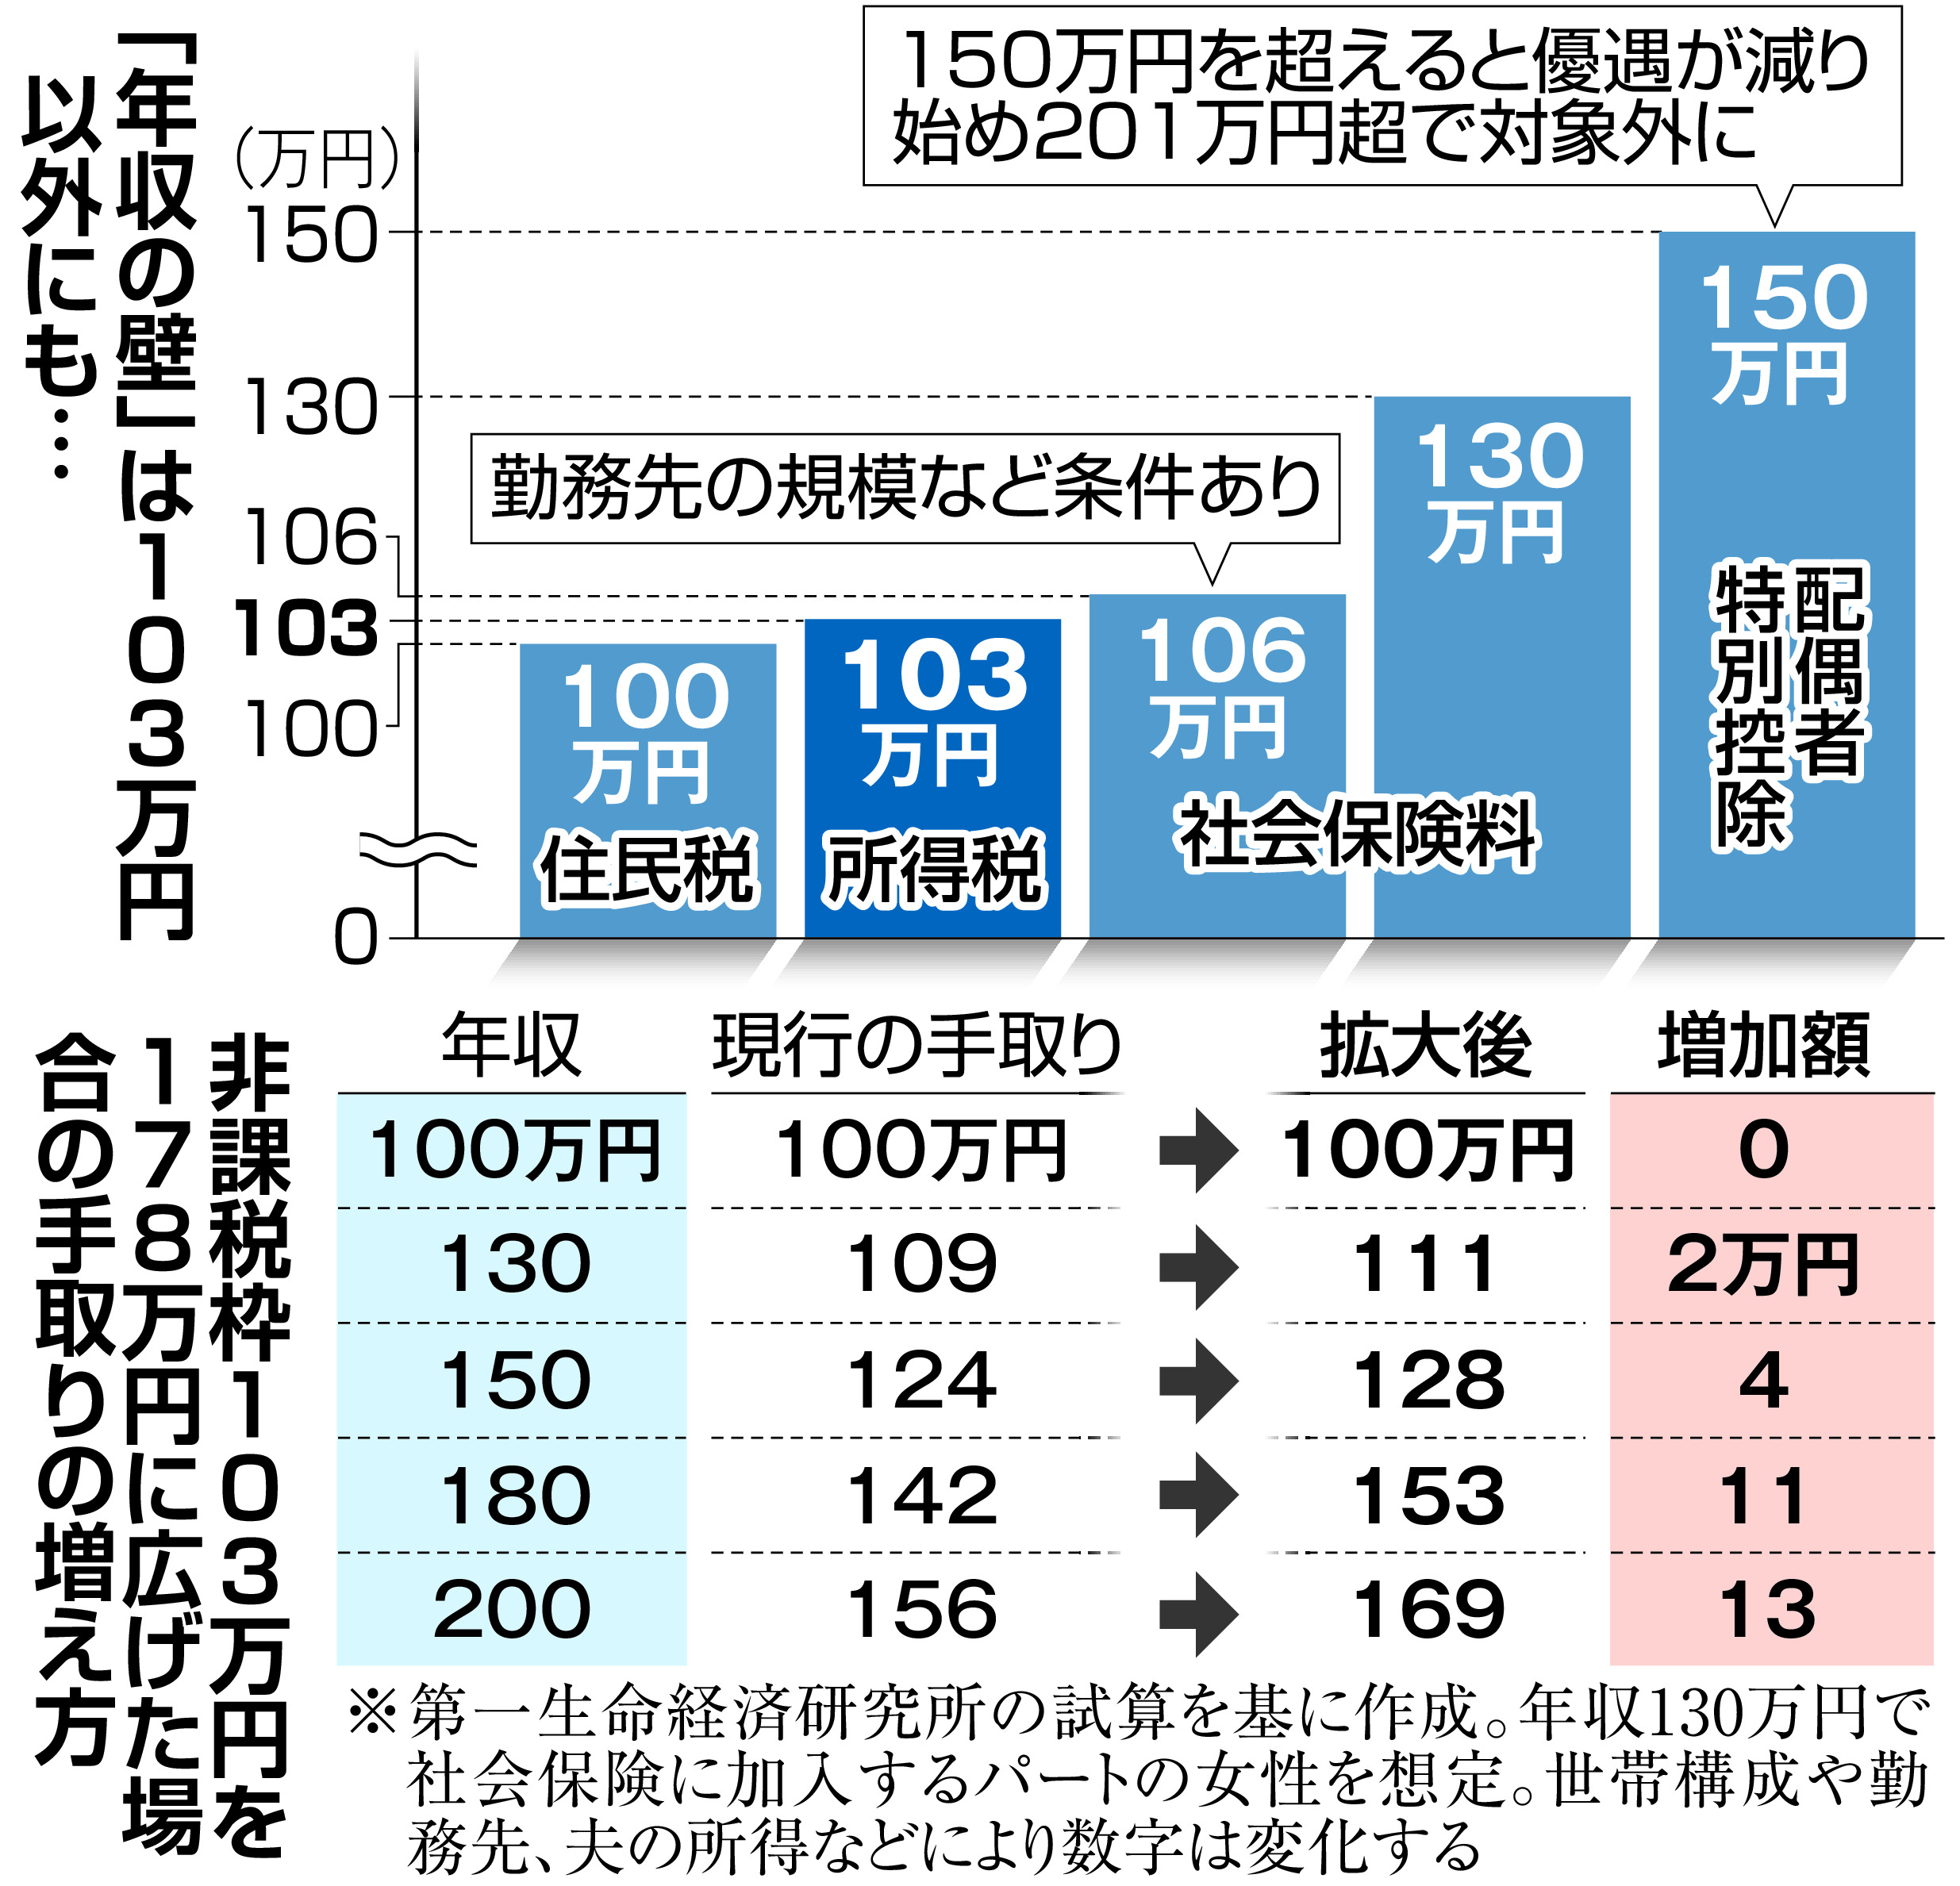
学生の103万円超えで起きる税金急増の真相|親の扶養と特定扶養控除
「103万円を1円でも超えたら莫大な税金を取られる」というネット上の噂は、学生本人と親の税金を混同した典型的な誤解です。実際に103万円を超えた場合、影響は以下の2つのフェーズに分かれて発生します。
まず学生本人に関しては、例えば年収105万円になった場合、控除枠を超えた2万円に対してのみ最低税率5%(復興特別所得税を含め約1,021円)の所得税が課されるにすぎません。バイト代の手取りが一気に消し飛ぶような事態は本人側には生じません。
深刻な問題となるのは親の税金負担増と扶養控除の消失です。所得税法上、19歳以上23歳未満の学生は「特定扶養親族」に分類され、親の課税所得から一律63万円の特定扶養控除(住民税では45万円)が差し引かれています。学生が103万円を超えると、親はこの控除を完全に失います。
親の課税所得が年収700万〜800万円クラス(所得税率20%・住民税率10%)の場合、特定扶養控除が消滅することによって、親が支払う税金は年間でおよそ17万1,000円も跳ね上がります。学生が数万円多く稼いだ結果、親の可処分所得が10万円以上削られるという逆転現象こそが、学生アルバイトにおける103万円の壁の最大の脅威です。
【実態検証】学生が陥る「勤労学生控除」の罠と手取りシミュレーション
税務知識を中途半端にかじった学生が最も陥りやすい落とし穴が「勤労学生控除」の活用です。所定の学校に通い、給与所得以外の所得が10万円以下などの要件を満たせば、勤労学生控除(27万円)が上乗せされ、本人の所得税の非課税ラインが年収130万円まで拡大します。
しかし、勤労学生控除のデメリットは「あくまで本人の所得税を減額する措置にすぎず、親の扶養基準(合計所得金額48万円以下=給料103万円以下)は緩和されない」点にあります。本人は税金を払わずに済んでも、親の扶養控除は容赦なく打ち切られます。
世帯全体の手取りがどのように変化するのか、親の所得税率を20%と仮定した具体的なシミュレーションデータで検証します。
| 学生のアルバイト年収 | 学生本人の税負担概算 | 親の税負担増(扶養喪失) | 世帯全体の手取り変化・評価 |
|---|---|---|---|
| 100万円 | 所得税:0円 住民税:0円(※一部自治体除く) | 0円(特定扶養控除63万円適用) | 最もリスクがない安全圏。世帯手取り最大化。 |
| 103万円 | 所得税:0円 住民税:約3,000円〜5,000円 | 0円(扶養枠ギリギリ維持) | 現行の基準上限。シフト調整の管理徹底が必要。 |
| 105万円 | 所得税:約1,000円 住民税:約7,000円 | 約17万1,000円増 | 【最悪のゾーン】2万円多く稼いで世帯手取り約15万円減。 |
| 130万円(勤労学生) | 所得税:0円(控除適用) 住民税:約2万5,000円 | 約17万1,000円増 | 稼ぎは増えるが親の負担増を相殺して手取りはトントン。 |
| 150万円以上 | 所得税+住民税+社会保険料 合計約25万〜30万円 | 約17万1,000円増 | 社会保険も自活。世帯手取りを増やすならここまで稼ぐ覚悟が必要。 |
一般に知られていない盲点|住民税課税ラインと社会保険の境界線
学生アルバイトの収入管理において、103万円のほかに見落としてはならない境界線が2つ存在します。それが「自治体の住民税課税ライン」と「社会保険の扶養基準」です。
所得税の非課税ラインが全国一律103万円であるのに対し、住民税の非課税ラインは各自治体によって異なります。東京23区などの大都市圏では前年の合計所得が45万円(年収換算で100万円)を超えると住民税の均等割・所得割が課税され始めます。103万円以内におさえて所得税が非課税であっても、自治体から数千円の住民税納付書が届いて驚く学生が多いのはこの地域差が理由です。
さらに重要なのが社会保険(健康保険・厚生年金)の壁です。通常、短時間労働者に対する社会保険適用拡大(いわゆる「106万円の壁」)は、大学・短大・専門学校に通う昼間学生は法律上適用除外となっています。したがって、月額8万8,000円を超えても勤務先で強制加入させられる心配は原則ありません(※夜間学部や通信教育課程などを除く)。
ただし、年収が130万円以上に達すると、昼間学生であっても親の健康保険の被扶養者から外れます。自ら国民健康保険に加入して保険料を支払う必要が生じ、年間で約10万〜15万円程度の社会保険料負担が新たに発生します。103万円を超えて働く場合は、この「130万円の壁」を強く意識しなければなりません。
【実態検証】確定申告の手続きと親子間の境界線トラブル
現場の学生から寄せられる相談の中で多いのが、「掛け持ちバイトで合計103万円を超えていたことに年末まで気づかなかった」「親の勤務先から税務署の指摘通知が届き、家庭内で大激論になった」というリアルな体験談です。
2カ所以上のアルバイトを掛け持ちしている場合、それぞれの給与支払報告書が各自治体へ提出されるため、合算所得は確実に税務当局へ把握されます。源泉徴収で税金が引かれすぎている場合や、年間収入が確定した段階で正しい税額を確定させるには、学生自身による確定申告が必要です。マイナンバーカードとスマートフォンを利用した「e-Tax」を使えば、源泉徴収票をカメラで読み取るだけで短時間で申告手続きを完了できます。
【プロの結論】家族社会学・経済的自立の視点から見出すべき教訓
学生アルバイトの税金問題を単なる「損得勘定」だけで捉えるのは危険です。家族社会学や心理学の視点から分析すると、ここには親子の「心理的バウンダリー(境界線)」と経済的自立のあり方という本質的な課題が潜んでいます。
子どものバイト代を細かく管理し、「扶養から外れるから絶対に103万円以内に抑えなさい」と過剰にプレッシャーをかける親の心理の背景には、世帯防衛意識とともに、子どもを保護下に留め置こうとする無意識のコントロール欲求が存在するケースがあります。一方で、学生側も「親の扶養に入っていることによる経済的恩恵(年15万円以上の税減免)」を自覚せず、無計画に稼いで親に損失を押し付ける甘えが見られます。
この摩擦を解消するための判断基準は極めてシンプルです。
- 103万円以内に抑えるべき学生:学業や課外活動が中心で、月7万〜8万円程度の小遣い稼ぎが目的の学生。親と年収枠を共有し、年内のシフト上限をしっかりコントロールするのが最も合理的。
- 103万円を超えて働く覚悟を持つべき学生:自力で学費や一人暮らしの生活費を賄う必要があり、年150万〜180万円以上を稼ぎ出す明確な目的がある学生。この場合は親に事前に説明した上で扶養から外れ、親の税負担増を上回る実収入を得て自立へのステップとするのが健全。
中途半端に105万〜115万円程度を稼ぐことが、世帯全体の手取りを最も激減させる最悪の選択肢です。働く目的と年間の獲得目標を明確にし、親子で率直な対話を行うことが何よりの防衛策となります。

【103万の壁 学生】に関するよくある質問(FAQ)
Q1:103万円の計算期間はいつからいつまでですか?
A1:毎年1月1日から12月31日までに支給された給与の総額で計算します。働いた月ではなく「実際に口座へ振り込まれた日」が基準となるため、12月働いた分の給与が翌年1月に振り込まれる場合は、翌年の年収としてカウントされます。
Q2:アルバイトの交通費は103万円の計算に含まれますか?
A2:電車やバスなどの通勤定期代・交通費は、非課税限度額(月15万円まで)の範囲内であれば103万円の計算には含まれません。ただし、給与明細で交通費が「給与手当」として一括支給され非課税処理されていない場合は課税対象とみなされる恐れがあるため、明細の記載を確認してください。
Q3:メルカリの売上や単発のギグワーク報酬はバイト代と合算されますか?
A3:雇用契約によるバイト代(給与所得)と、メルカリ等の不用品売買や単発業務委託(雑所得など)は所得区分の計算方法が異なります。生活用不用品の売却は非課税ですが、業務委託などで得た所得が年間合計で20万円を超える場合は給与と合算して確定申告が必要になります。
まとめ:今後の動向と失敗しないための判断基準
学生アルバイトの「103万円の壁」の本質は、本人のわずかな課税ではなく、19〜22歳の学生を抱える親の特定扶養控除(63万円)が失われる世帯リスクにあります。2026年以降の法改正によって非課税枠の引き上げが段階的に進んだとしても、控除が切り替わる境界線が存在する限り、手取りの逆転現象を警戒する基本原則は変わりません。
年末になって慌てないためにも、毎月の給料明細を必ず保管し、年間の累計収入をリアルタイムで把握しておくことが大切です。「103万円以内に抑えて学業と両立する」のか、それとも「150万円以上を稼いで自活の道を歩む」のか。自分自身のライフスタイルと世帯の家計状況を照らし合わせ、戦略的なシフト設計を組み立ててください。 (出典: 103万の壁 学生(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。