学生の103万の壁とは?超えると親の税金激増の罠!損しない対策を徹底解説
大学生や専門学校生がアルバイトを始める際、誰もが一度は耳にする「103万の壁」。ネット上やアルバイト先では「103万円を超えると税金を取られて損をする」「シフトを削らなければならない」といった断片的な情報が飛び交っていますが、その本質的なリスクを正確に把握している学生は決して多くありません。
実は、年収103万円を超えた際に最も大きな打撃を受けるのは、学生本人ではなく「扶養者である親の給与」です。知らずに働きすぎた結果、親の所得税や住民税が年間で数万〜十数万円も跳ね上がり、家庭内で深刻なトラブルに発展するケースが後を絶ちません。制度の仕組みから親の税金への具体的な影響、2026年最新の制度改定動向まで、現場の実態を取材したプロの視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人の税金負担は数百円〜数千円程度だが、親の「特定扶養控除(最大63万円)」が消失し世帯全体で大打撃を受ける。
- 要点2:「勤労学生控除で130万円まで無税」は本人限定の救済策であり、親の扶養から外れる引き金になる危険な落とし穴が存在する。
- 要点3:親に迷惑をかけない月収の安全ラインは「月額85,000円」。掛け持ち分は合算計算が必須で事前のシフト管理が不可欠。
【103万の壁の正体】超えたらどうなる?学生本人と親の税金に起きる決定的な変化
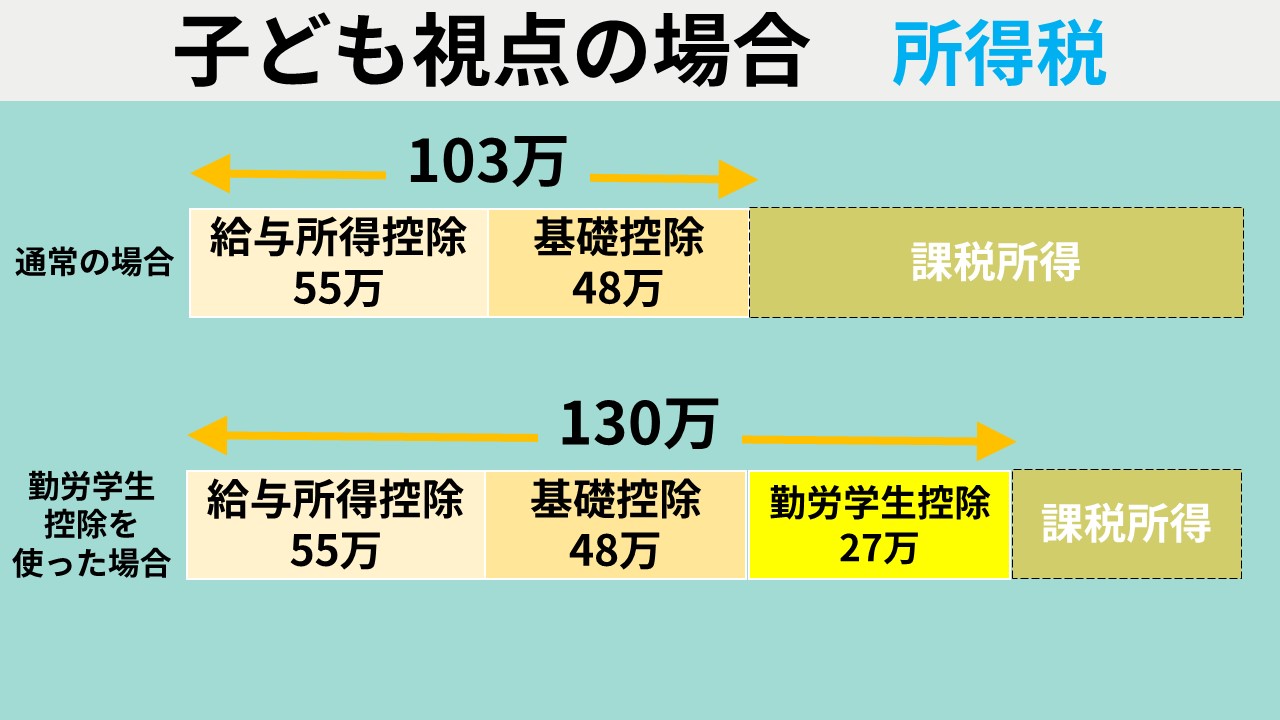
アルバイト収入における「103万の壁」とは、所得税が発生する境界線を指します。給与所得者の場合、すべての人が受けられる「基礎控除(48万円)」と、最低限の経費として差し引かれる「給与所得控除(55万円)」の合計が103万円となるため、年間の給与収入が103万円以下であれば課税対象となる所得がゼロになり、所得税が一切かかりません。
では、103万の壁を超えたらどうなるのか。学生本人の視点で見れば、仮に年収が105万円になったとしても、課税対象は103万円を超えた2万円のみです。所得税率は5%のため、本人が納める税金は年間でわずか1,000円程度(復興特別所得税を除く)。「103万円を少し超えたからといって、バイト代がごっそり減るわけではない」と油断してしまう学生が多いのはこれが原因です。
しかし、真の衝撃は世帯主である親の税金に現れます。学生バイトが103万を超えた場合の親の税金への影響は極めて甚大です。扶養親族の給与年収が103万円(合計所得金額48万円)を超えた瞬間、親は年末調整で子を扶養控除の対象から完全に外さなければならなくなります。
学生アルバイト税金シミュレーション:親の負担額が増加する理由
特に19歳以上23歳未満の大学生年代は、税制上「特定扶養親族」として扱われ、一般的な扶養控除(38万円)よりも手厚い63万円の特定扶養控除が親の所得から差し引かれています。この年齢層の子どもが年収103万円を超えて特定扶養控除から外れると、親の課税所得が一気に63万円増えることになります。
親の年収に応じた学生アルバイト税金シミュレーションの結果は下表の通りです。子どものバイト代が数万円オーバーしただけで、親の税負担はこれだけ跳ね上がります。
| 親の年収目安 | 所得税の増額分(控除差引) | 住民税の増額分(控除差引) | 世帯全体の年間負担増(親の負担額) |
|---|---|---|---|
| 年収500万円(税率10%) | 約63,000円 | 約45,000円 | 約108,000円の負担増 |
| 年収700万円(税率20%) | 約126,000円 | 約45,000円 | 約171,000円の負担増 |
| 年収900万円(税率23%) | 約144,900円 | 約45,000円 | 約189,900円の負担増 |
学生本人が104万円稼いで得た余剰分の1万円のために、親が10万円〜18万円以上の追加納税を迫られる構図こそが、学生が103万を超えた場合の親の負担額が増大する最大の理由です。
100万・103万・106万・130万の壁を完全整理|学生が見落とす4つの境界線
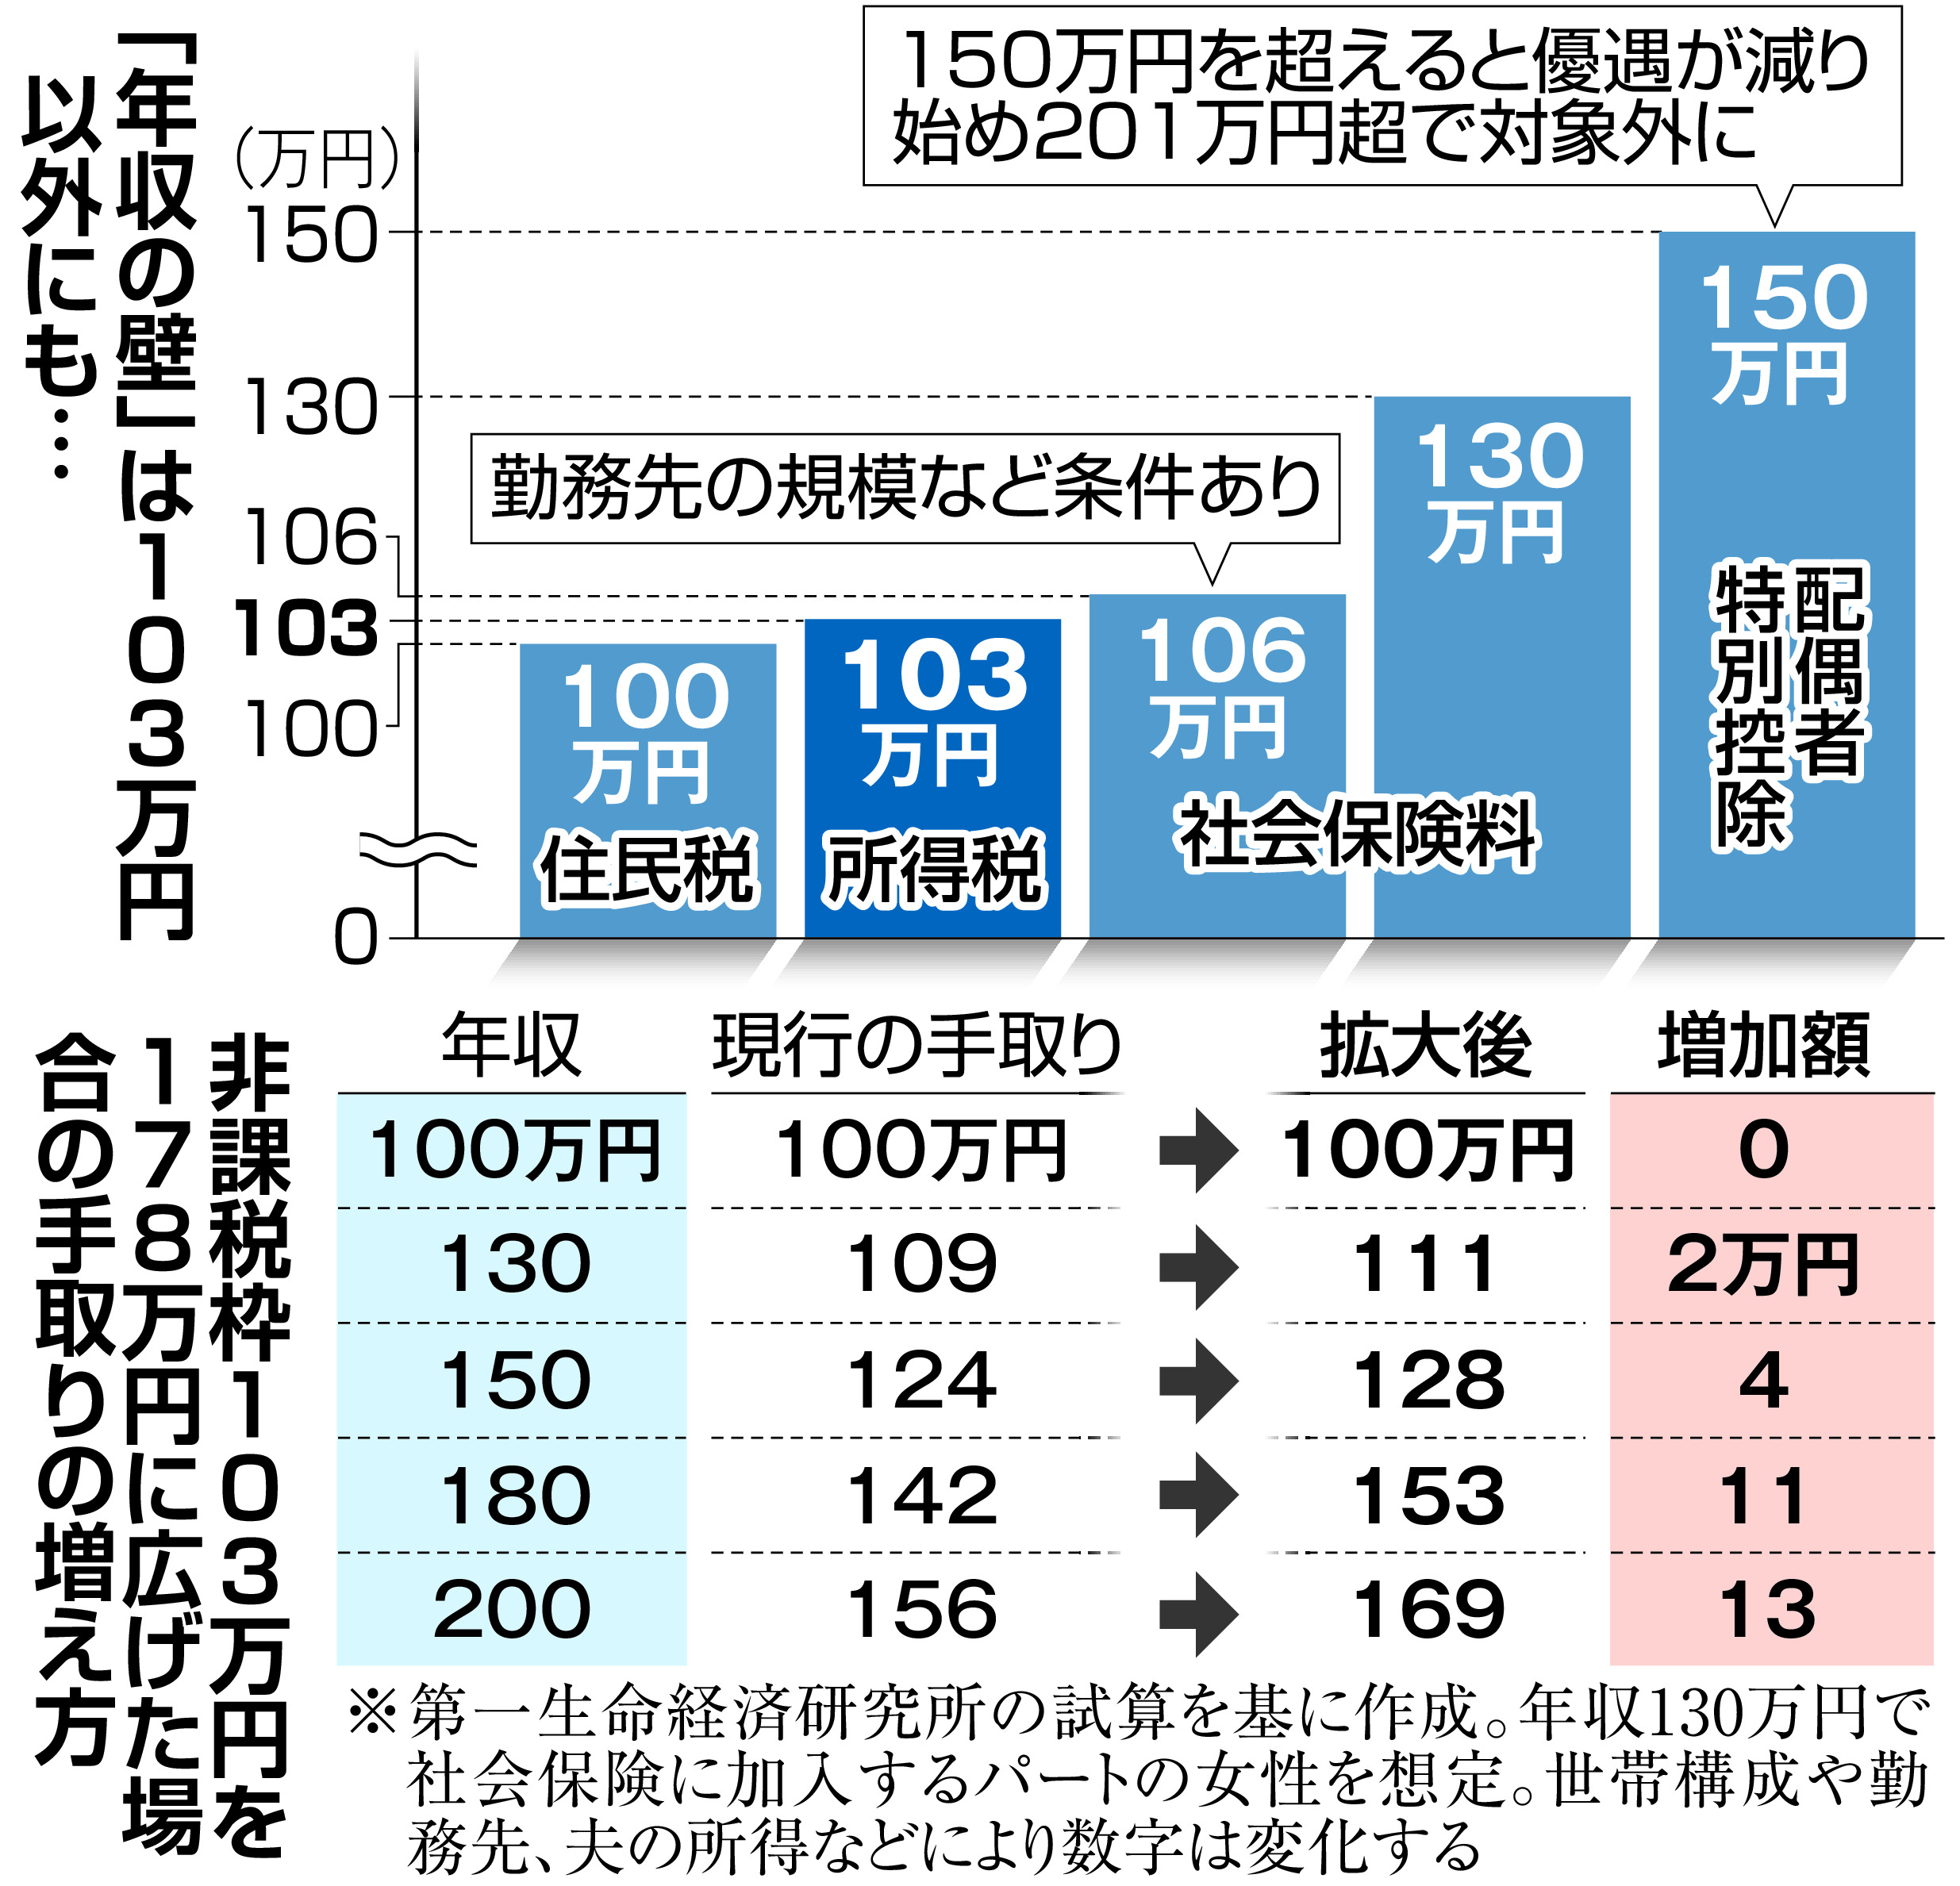
学生のアルバイトにおいて意識すべき「年収の壁」は103万円だけではありません。自治体ごとの課税基準や社会保険制度が複雑に絡み合っています。ここで103万・106万・130万の壁の違いを整理しておきましょう。
| 年収の壁 | 発生する影響・対象 | 学生への適用条件 | 編集部の見解・注意度 |
|---|---|---|---|
| 100万円の壁 | 本人の住民税(所得割・均等割)が発生 | 自治体により93万〜100万円で判定 | 年数千円程度だが親の扶養判定とは別物 |
| 103万円の壁 | 本人の所得税発生+親の特定扶養控除除外 | 全学生アルバイト共通 | 最重要警戒ライン(世帯の手取り急減) |
| 106万円の壁 | 企業の社会保険(厚生年金・健康保険)強制加入 | 昼間学生は原則適用除外(休学・夜間等除く) | 一般的な通学学生なら心配無用 |
| 130万円の壁 | 親の健康保険組合の被扶養者から完全脱落 | 昼間学生を含むすべての被扶養者 | 自身で国民健康保険・年金を全額負担 |
見落とされがちなのが、学生バイトにおける住民税の「100万円の壁」です。所得税は103万円まで無税ですが、住民税の均等割・所得割は年収100万円(一部自治体では年収93万円や96万5,000円)を超えると課税されます。「103万円未満なのに自宅に住民税の納付書が届いて驚いた」というケースは、この住民税基準の違いによるものです。
一般に知られていない盲点|勤労学生控除の罠とネットの誤解
ネットの掲示板やSNSで最も危険な誤解を生んでいるのが、「学生なら勤労学生控除を使えば130万円まで稼いでも大丈夫」という言説です。この誤ったアドバイスを信じ込んだ結果、親に大損をさせてしまうトラブルが多発しています。
勤労学生控除と130万の壁の違いを正確に理解しなければなりません。勤労学生控除とは、所定の学校に通い、給与所得控除後の所得が75万円以下(給与年収130万円以下)の学生に対し、所得税の計算上で27万円の控除を上乗せする制度です。確かにこれを利用すれば、学生本人の所得税は年収130万円までゼロになります。
しかし、勤労学生控除は「学生本人の所得税」を免除する仕組みに過ぎず、親の扶養控除の判定には一切適用されません。親が子を扶養控除に入れるための要件は「合計所得金額48万円以下(給与年収103万円以下)」と税法上一律に定められています。つまり、子どもが勤労学生控除を使って年収120万円稼いだ場合、本人は所得税を払わずに済みますが、親の扶養からは容赦なく外れ、親の税金は10万円以上跳ね上がります。
【実態検証】バイト現場と知恵袋に溢れる「親バレ」トラブルの生々しいリアル
税務署や自治体の課税データは、雇用主から提出される「給与支払報告書」によってすべて把握されています。「手渡しだからバレない」「バイト先に扶養控除申告書を出していないから大丈夫」という噂は完全な迷信です。
知恵袋やSNSなどのコミュニティには、毎年5月から6月にかけて次のような悲痛な相談が殺到します。
「大学3年生です。バイト代を年間108万円稼いでしまい、親の会社から『お子さんの収入超過により扶養控除が取り消され、追徴課税が約12万円発生した』と連絡が来ました。親に激怒され、追徴分をバイト代から全額返済させられることになりました……」
このようなケースでは、親の給与から天引きされる住民税や毎月の手取りが急激に減少し、親自身も会社の人事総務部から「扶養控除是正の通知」を突きつけられる精神的苦痛を味わいます。
バイト掛け持ちの計算方法と年末調整の書き方|安全な月収目安
複数のアルバイトを掛け持ちしている場合、学生のバイト掛け持ちにおける103万の計算方法には細心の注意が必要です。103万円の枠は勤務先ごとではなく、1月1日から12月31日までに支払われたすべての給与の合算総額で判定されます。
例えば、カフェで年60万円、塾講師で年50万円を稼いだ場合、合計年収は110万円となり103万円を突破します。なお、給与明細に記載されている「通勤手当(交通費)」は、非課税限度額(月15万円まで等)の範囲内であれば103万円の計算に含める必要はありません。
学生バイトは月いくらまで稼げるか?損をしない安全ライン
1年間で103万円以内に確実に収めるための学生バイトの月いくらまで稼げるかという安全ラインは、月額85,000円以内です(85,000円×12ヶ月=102万円)。
夏休みや春休みに稼ぎたい場合は、閑散期のシフトを月5万〜6万円に抑え、繁忙期に月12万〜13万円稼ぐなど、年間トータルの推移を毎月の給与明細で記録・管理することが不可欠です。
年末調整における学生バイトの書き方詳細まとめ
毎年秋になるとバイト先から配布される「給与所得者の扶養控除等(異動)申告書」の処理手順です。
- メインのバイト先(1箇所のみ):申告書を提出します。年収が103万円以下で見込まれる場合、「勤労学生」欄にはチェックを入れないのが原則安全です(前述の通り親の扶養に影響するため)。
- 掛け持ちしているサブのバイト先:扶養控除等申告書は同時に2箇所以上の会社へ提出できません。サブの勤務先には提出せず、「乙欄(おつらん)」として高めの源泉徴収税率で給与を受け取ります。
- 年明けの確定申告:掛け持ちで年間合計103万円以下の場合は、すべての源泉徴収票を集めて年明けに所轄税務署へ確定申告(還付申告)を行うことで、サブのバイト先で引かれていた源泉徴収税額が全額手元に戻ってきます。

【2026年最新ニュース】103万の壁引き上げ議論の現状と学生が取るべき自衛策
政界および国会審議において活発に進められている103万の壁引き上げに関する2026年最新ニュースでは、基礎控除や給与所得控除の基準見直しが大きなトピックとなっています。
しかし、法改正の議論が進展している最中であっても、現行の法制度が正式に施行され税務システムに反映されるまでは、従来の103万円基準で課税・扶養判定が行われます。制度改正の報道を鵜呑みにして「もう103万円を超えても大丈夫だろう」と独断でシフトを増やしてしまうと、現行法規に基づく重い追徴課税が親に降りかかる恐れがあります。制度が完全に改定されるまでは、現行の103万円ラインを死守するのが賢明な自衛策です。
【プロの結論】親子間の「経済的バウンダリー」と損をしないための判断基準
学生のアルバイト収入問題の背景には、単なる税金の計算ミスにとどまらない「親子間のコミュニケーション不全」や「経済的バウンダリー(境界線)の曖昧さ」という家庭内力学が存在します。
学生側には「自分で稼いだ自分のお金なのだから親には関係ない」という独立心の芽生えがある一方、世帯主である親側は「子どもを大学に通わせるための手厚い特定扶養控除」の恩恵を受けて家計を維持しています。この境界線が曖昧なまま年間103万円を超えてしまうと、家庭内での信頼関係が一瞬で崩壊しかねません。
【プロの結論】年収103万以下に抑えるべき人・超えても良い人の判断基準
▼ 103万円以下に絶対に抑えるべき人
- 親の給与年収が比較的高く(年収500万円以上)、家計の大部分を親に依存している学生
- 学費や住居費を親に負担してもらっており、家庭内の関係悪化を避けたい学生
- バイト年収の見込みが「104万〜125万円程度」の中途半端なゾーンに留まる学生(親の増税分で世帯手取りが確実にマイナスになるため)
▼ 103万円を超えて稼ぐ選択肢が視野に入る人
- 学費・生活費をすべて自力で賄っており、親からの経済的援助を一切受けていない自立学生
- 親と事前に合意形成ができており、年収130万円以上(150万〜200万円など)を圧倒的に稼ぐことで、親の増税分を補填しても本人の手元資金が大幅にプラスになる学生
【103万の壁とは 学生】に関するよくある質問(FAQ)
Q1:12月の給料が1月に振り込まれる場合、どの年の年収に入りますか?
A1:給与は「実際に振り込まれた日(支給日)」の年の年収としてカウントされます。例えば、12月働いた分が翌年1月15日に支給される場合、その給与は翌年の年収に含まれます。
Q2:メルカリでの不用品売却やポイ活の収入も103万円に含まれますか?
A2:日常生活で使っていた私物の不用品売却は非課税所得のため含まれません。ただし、転売目的の仕入れによる利益やポイ活の報酬などは「雑所得」に該当し、給与所得とは別に所得計算を行う必要があります。
Q3:103万円を1円でも超えたら、親の会社にすぐバレますか?
A3:バイト先が自治体に給与支払報告書を提出するため、翌年春に自治体から親の会社へ住民税の税額変更通知書が送付され、ほぼ100%の確率で発覚します。隠し通すことは不可能です。
Q4:103万円を超えてしまったら、親にはいつ・どのように打ち明けるべきですか?
A4:12月を待たず、超える見込みが立った時点で即座に親に報告してください。親が年末調整の書類(扶養控除申告書)を会社に提出する前に修正申告できれば、会社への迷惑や予期せぬ追徴課税による家庭内トラブルを最小限に食い止められます。
まとめ:今後の動向と失敗しないための判断基準
学生にとっての「103万の壁」は、単なる自身の税金問題ではなく、世帯全体のキャッシュフローを左右する重大なマネーリテラシーの試金石です。知らなかったでは済まされない親への追徴課税を防ぐためにも、日頃から月ごとの給与明細をしっかり合算し、年間85,000円の安全巡航ペースを守りながら計画的な学生生活を送りましょう。 (出典: 103万の壁とは 学生(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。