日本デジタル研究所はなぜ上場廃止に?MBOの真相と現在を徹底解説
税理士や公認会計士をはじめとする会計業界で絶大な知名度を誇る「JDL」こと株式会社日本デジタル研究所。長年にわたり東証1部(現・プライム市場)の上場企業として業界を牽引してきた同社が、突如として株式市場から姿を消した出来事は、多くの投資家や会計関係者に大きな衝撃を与えました。
一部で「業績悪化による経営破綻ではないか」「他社による敵対的買収か」といった憶測も飛び交いましたが、その実態は創業家主導による戦略的MBO(マネジメント・バイアウト)に伴う非公開化でした。市場の短期的なプレッシャーから脱却し、クラウド・AI時代への抜本的な構造改革を果たすために下された英断の深層と、現在の経営実態をプロの視点から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:上場廃止の決定打は「短期的な株主利益の追求から脱却し、クラウド・専用機統合の研究開発を機動的に断行するための戦略的MBO」であったこと
- 要点2:創業者・前澤和夫氏の資産管理会社「株式会社前澤」が1株1,660円でTOBを実施し、約300億円規模で完全子会社化を完了したこと
- 要点3:現在も破綻や撤退とは無縁であり、税理士業界で強固なシェアと顧客基盤を保持し、独自のハイブリッド会計DXを展開していること
【非公開化の深層】日本デジタル研究所が上場廃止を決断した決定的な理由
日本デジタル研究所が2013年11月にMBOを発表し、2014年3月に上場廃止へと舵を切った最大の引き金は、会計ソフト業界を取り巻く急速な構造変化と、上場企業特有の制約にありました。同社が公表した開示資料や当時の記者会見、業界動向を分析すると、非公開化に踏み切った理由は主に3つの構造的要因に集約されます。
第1の理由は、ビジネスモデルのパラダイムシフトに伴う先行投資の必要性です。従来のJDLは、専用ハードウェアと独自OS・ソフトウェアをセットで販売・リースする「自社垂直統合型」で高い収益性を誇っていました。しかし、2010年代以降、PCのオープン化やクラウドコンピューティングの急速な普及、新興クラウド会計ベンダーの台頭により、従来のハード販売モデルからの転換が不可避となっていました。抜本的なクラウドプラットフォームやAI処理基盤の構築には巨額の研究開発費と複数年にわたるシステム刷新が必要であり、一時的な営業利益の落ち込みが避けられない局面を迎えていたのです。
第2の理由は、資本市場からの短期的な業績プレッシャーの排除です。上場企業である以上、四半期ごとの売上高や営業利益の伸長、安定的な配当維持が求められます。しかし、中長期的な生存を賭けた事業構造転換期において、短期的な株主の目を気にしながらでは、リスクを取った大胆な投資判断ができません。「数年単位で収益が凹んででも次世代システムを開発する」という強い意志を貫くため、株式を非公開化して外部株主からの干渉を遮断する道が選ばれました。
第3の理由は、経営の意思決定スピードの劇的な向上と上場維持コストの削減です。創業者の強力なリーダーシップのもとでトップダウンによる迅速な経営判断を下す体制を再構築するとともに、年間数億円規模にのぼる監査費用、IR関連費用、株式事務などの上場維持コストをすべて自社開発・顧客サポートの現場へ再配分する狙いがありました。

JDL上場廃止の経緯と買収劇|株式会社前澤によるMBOとTOB価格の内幕
日本デジタル研究所の非公開化プロセスは、周到かつ迅速に進められました。その中心となったのが、創業社長である前澤和夫氏と、同氏の資産管理会社である株式会社前澤です。
2013年11月11日、株式会社前澤は日本デジタル研究所の普通株式に対するTOB(株式公開買付)の開始を発表しました。当時の買付条件およびスケジュールは以下の通りです。
| 項目 | 詳細・数値データ | 市場の一般的な水準 | 編集部の分析・評価 |
|---|---|---|---|
| 買付主体(親会社) | 株式会社前澤(創業者資産管理会社) | 投資ファンドまたは特別目的会社 | 外部ファンドを入れず創業家が100%主導 |
| TOB買付価格 | 1株あたり 1,660円 | 直近株価の+20%〜30%程度 | 公表前日終値(1,230円)に対し約34.96%のプレミアム |
| 買付総額規模 | 約340億円超 | 中堅IT企業MBOの標準規模 | 自己資金と金融機関からの借入を組み合わせ成立 |
| 上場廃止日 | 2014年3月18日(東証1部) | TOB成立後3〜4ヶ月で完了 | 株主総会での株式売渡請求等を経て完全非公開化 |
公表前の株価推移を見ると、当時の同社株は1,100円〜1,200円台前半でボックス圏を形成していました。提示された1,660円というTOB価格は、過去1ヶ月の終値平均値に対して35%近い十分なプレミアムが上乗せされており、一般株主の利益保護の観点からも市場で好意的に受け止められました。結果としてTOBは順調に成立し、日本デジタル研究所は40年以上にわたる上場企業としての歴史に自ら幕を下ろしたのです。
【実態比較】JDL財務会計システムの特徴と他社競合とのポジショニング
日本デジタル研究所が上場廃止後も強固な基盤を維持できている理由は、製品の独自性にあります。会計事務所業界におけるJDL財務会計システムの立ち位置を、主要な競合サービスと比較検証します。
| システム・企業名 | 主要ターゲット層 | ハードウェア・環境依存 | 最大の強み・特徴 |
|---|---|---|---|
| JDL(日本デジタル研究所) | 税理士・公認会計士事務所およびその関与先企業 | 専用機+独自サーバー+クラウド連携 | 超高速な入力専用キーボード、堅牢性、事務所経営との一体型サポート |
| TKC | TKC全国会所属の税理士・会計士事務所 | 専用ネットワーク・クライアントPC | 法令完全準拠、巡回監査と書面添付制度に直結した強固な結束力 |
| 弥生(弥生会計) | 中小企業・個人事業主・一般会計事務所 | 汎用Windows PC / クラウド | 圧倒的な導入シェア、低価格、汎用ソフトとしての導入ハードルの低さ |
| マネーフォワード / freee | スタートアップ・中小企業・DX推進型事務所 | 完全ブラウザ・クラウド環境 | 銀行・カードAPI自動連携、場所を選ばないリモートワーク適合性 |
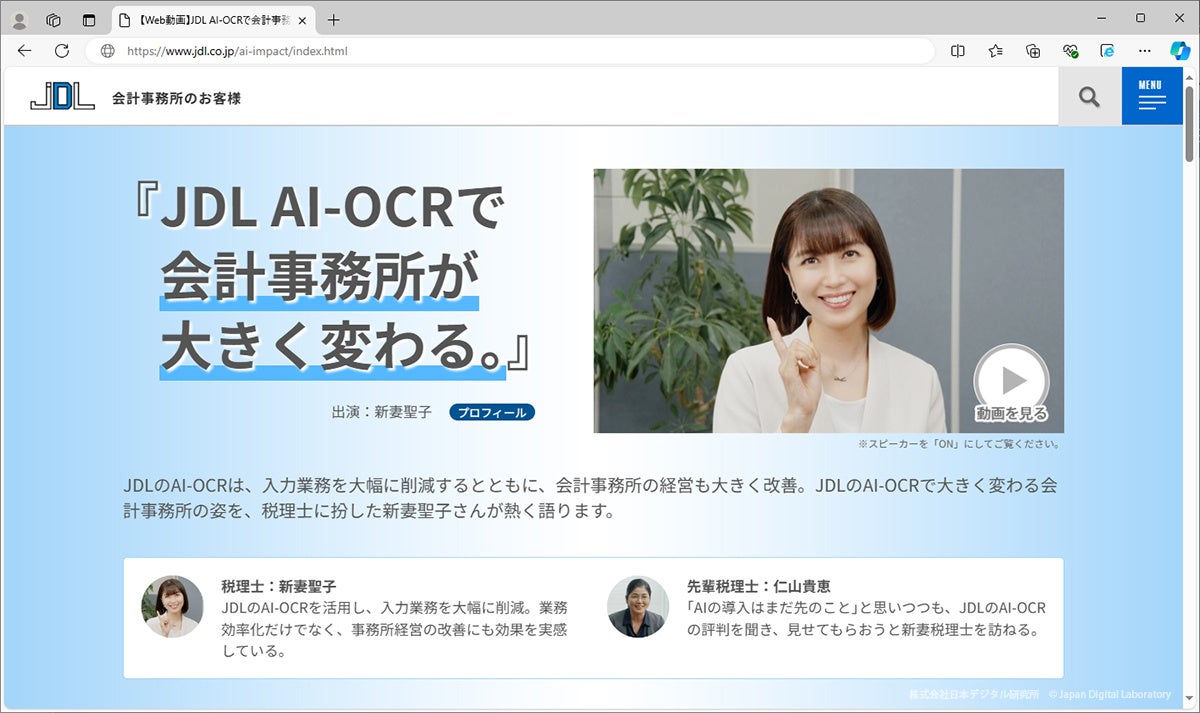
JDLの最大の差別化要素は、創業以来磨き上げてきた「プロ仕様の生産性」にあります。汎用キーボードとは異なる専用の財務入力端末(JDLキーボード)は、テンキーと勘定科目キー、操作ファンクションが物理的に最適化されており、熟練した会計スタッフであればブラインドタッチで画面を見ずに毎分数百仕訳を流し込むことが可能です。この圧倒的な処理能力は、大量の記帳代行を短期間で処理しなければならない繁忙期の会計事務所にとって、他社クラウドソフトでは代替できない強力な武器となっています。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
現場の税理士事務所や企業の経理担当者は、JDLをどのように評価しているのでしょうか。SNSや会計専門コミュニティ、実務家の声を精査すると、極めて明確な強みと課題が浮かび上がってきます。
【肯定的な評価・現場の絶賛ポイント】
- 「入力スピードとレスポンスが別次元」:クラウドソフト特有の画面遷移のラグがなく、大量の伝票処理において作業時間が半減したという声が多数。
- 「ハードとソフトの一括フルサポート体制」:自社製のサーバーや端末を使用しているため、「ハードの故障かソフトの不具合か」で窓口をたらい回しにされることなく、専任のフィールドエンジニアが迅速に駆けつける安心感。
- 「税務申告・電子申告のワンストップ完了」:財務諸表作成から法人税・消費税・所得税の電子申告、顧問先とのデータ連携までが単一のシステム内で完結する統合力。
【慎重な評価・指摘される課題点】
- 「システム導入・更新コストの高さ」:専用サーバーや端末のリース契約を伴う場合が多く、月額数千円で利用できる汎用クラウド会計ソフトと比較すると初期費用・ランニングコストが高額になりやすい。
- 「囲い込みと他社システムとの連携性」:顧問先企業が他社クラウド(freeeやマネーフォワードなど)を好む場合、データのインポートや変換に一手間かかる点。
このように、JDLは「安価に手軽に使いたいライトユーザー」向けではなく、「大量のデータを正確かつ爆速で処理し、事務所の業務効率を極限まで高めたいプロの会計人」に向けたハイエンドシステムとしての立ち位置を確立しています。
一般に知られていない盲点とネットの誤解|「経営危機による倒産」という噂の真実
インターネット上で「日本デジタル研究所 上場廃止」と検索すると、サジェストに「倒産」「業績悪化」「買収」といった不穏なキーワードが表示されることがあります。しかし、これらは上場廃止の仕組みに対する根本的な誤解から生じた風評です。
一般的に、上場廃止には「債務超過や粉飾決算による強制退場」と「企業価値向上のために自ら選ぶ自発的非公開化(MBO)」の2種類が存在します。日本デジタル研究所のケースは完全に後者であり、財務基盤が極めて盤石な状態で実施されたものです。
事実、上場廃止直前の決算を見ても、同社の自己資本比率は70%を超える健全な財務水準を維持しており、キャッシュフローも潤沢でした。「親会社である株式会社前澤による買収」という表現も、実態は外部企業に乗っ取られたわけではなく、創業者一族の資産管理会社が全株式を取得して100%オーナー企業へと戻した手続きに過ぎません。
非公開化後の現在も、日本デジタル研究所は無借金に近い健全経営を継続しており、全国の拠点ネットワークや開発研究所(山形県酒田市の開発拠点など)をフル稼働させ、安定した業績を上げています。

【プロの結論】JDLが向いている事務所・慎重になるべき事務所の判断基準
会計事務所のDXやシステム選定において、JDLは現在どのような事務所に最適なのでしょうか。組織の規模や業務スタイルに応じた明確な判断基準を提示します。
✅ JDLの導入・継続が強く推奨される事務所・企業
- 記帳代行業務の比率が高く、入力処理のスピードが所内の収益性に直結している事務所
- 所内スタッフの定着率が高く、専用キーボードや独自インターフェースの習熟による効率化を最大化できる環境
- システムトラブル時に自社でトラブルシューティングを行わず、手厚いオンサイト保守・専用サポートを重視する事務所
- 所内サーバーによる厳重なセキュリティ管理とクラウド連携を両立させたいハイブリッド志向の組織
⚠️ 慎重な検討・他社クラウドの併用が望ましい事務所・企業
- 完全フルリモート勤務を前提とし、スタッフ全員が各自のMacや軽量ノートPCのみで業務を行いたい事務所
- スタートアップやIT系企業の顧問先が多く、銀行API連携や受発注SaaSとのリアルタイム自動連動を主軸にしたい場合
- 開業直後で初期投資を極力抑え、サブスクリプションの月額費用のみでスモールスタートを切りたい個人税理士
【日本デジタル研究所 上場廃止 理由】に関するよくある質問(FAQ)
Q1:日本デジタル研究所(JDL)が上場廃止になったのはいつですか?
A1:2013年11月にMBO(マネジメント・バイアウト)の実施を発表し、TOB(株式公開買付)を経て2014年3月18日付で東京証券取引所市場第一部(当時)の上場を廃止しました。
Q2:JDLの上場廃止は「倒産」や「業績悪化」が理由ですか?
A2:いいえ、倒産ではありません。当時の財務状況は自己資本比率70%超と極めて健全でした。急速に進むクラウド化に対応するため、短期的な市場のプレッシャーを排除し、中長期的な研究開発投資を機動的に断行することを目的とした前向きな「戦略的非公開化」です。
Q3:現在の日本デジタル研究所の親会社はどこですか?
A3:創業社長である前澤和夫氏の資産管理会社である「株式会社前澤」です。他社に買収されたのではなく、創業家が100%株式を保有するオーナー企業として独立経営を維持しています。
Q4:現在のJDLのシェアや業績はどうなっていますか?
A4:非公開化のため詳細な損益計算書は一般開示されていませんが、全国の会計事務所市場において依然としてトップクラスの強固なシェアを維持しています。自社開発のAI・クラウドプラットフォーム「JDL AI」や「JDL IBEXシリーズ」の展開により、極めて安定した事業運営を継続しています。
まとめ:今後の動向と失敗しないための判断基準
日本デジタル研究所(JDL)の上場廃止は、激変するIT・クラウド時代を生き抜くために下された極めて合理的かつ戦略的なMBOでした。短期的な株価や外部株主の思惑に左右されることなく、自社のコアコンピタンスである「プロ向け超高生産性システム」の開発に経営資源を集中させた決断は、現在における同社の確固たる地位を見れば成功であったと評価できます。
会計DXが加速する現在、完全クラウド型か、JDLが誇る堅牢な垂直統合型かという選択は、各会計事務所の経営方針そのものを映し出す鏡です。自社の業務フロー、顧問先属性、スタッフのスキルセットを冷静に見極め、最適なシステム選定を行うことが事業成長への最短ルートとなります。 (出典: 日本デジタル研究所 上場廃止 理由(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。