競馬の税金はなぜ取られる?二重課税の闇と外れ馬券裁判の真相を暴露
競馬ファンなら誰もが一度は覚える強い違和感があります。「馬券を買った時点で約25%ものテラ銭(控除率)を引かれているのに、なぜ払い戻しを受け取るとさらに所得税を取られるのか」という根本的な疑問です。1年間のトータル収支がマイナスであるにもかかわらず、高額配当が一度当たっただけで税務署から巨額の追徴課税通知が届き、破産寸前に追い込まれる事例は後を絶ちません。
2026年現在、オンライン投票の完全定着とデジタル金融網の進化によって、個人の馬券取引履歴は国税当局にとって「完全に可視化されたデータ」となりました。なぜ競馬の税金は「理不尽な二重課税」と批判され続けるのか、なぜ最高裁まで争っても外れ馬券は経費として認められないのか。税務署が個人を特定する最新の調査手法から、合法的に身を守るための防衛策まで、その構造的なカラクリを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:馬券購入時に売上の約10%が国庫納付金として徴収されているにもかかわらず、現行の所得税法は払戻金を個人の「一時所得」とみなすため実質的な二重課税が生じている。
- 要点2:外れ馬券は法律上「当たり馬券を得るために直接要した費用」と認められず、年間収支が赤字であっても的中レースごとの利益にのみ課税される過酷な仕組みになっている。
- 要点3:即PATなどのネット投票履歴や銀行口座の入出金記録は国税庁のシステムで完全に補足可能であり、無申告を放置すると最大40%の重加算税や延滞税が課される。
【2026年最新】馬券購入時に引かれているのになぜ?二重課税と批判される構造
競馬ファンが抱く最大の怒りは、「馬券購入時にすでに差し引かれているのになぜ、さらに税金を払わなければならないのか」という点に集約されます。この疑問を解き明かすには、競馬法に基づく「控除率」と「国庫納付金」の仕組みを直視する必要があります。
JRA(日本中央競馬会)や地方競馬において、馬券が購入されると券種に応じて約20%〜30%(平均約25%)の控除率が設定されており、これが売上からあらかじめ差し引かれます。この控除された資金のうち、競馬法に基づき売上の10%が「第1国庫納付金」として自動的に国の財政へと納付されています。さらに、年度末にJRAの剰余金が出ればその半分が「第2国庫納付金」として国庫に入ります。つまり、馬券を購入した瞬間に、ファンは実質的な税金(国庫納付金)とJRAの運営経費を強制的に負担しているのです。
それにもかかわらず、馬券が的中して払戻金を受け取ると、財務省・国税庁は所得税法上の「個人の所得(担税力)」が発生したと判断し、別途所得税および住民税の課税対象とします。法的な建前としては「国庫納付金は競馬法に基づく公法上の負担金であり、税法上の租税(所得税)とは法的主体が異なる」と説明されます。しかし、購入者から見れば「国に対してすでに10%を差し出しているにもかかわらず、利益が出たら再び国が取り立てに来る」構造であり、これが長年にわたり競馬の二重課税問題として激しい批判を浴び続けている理由です。
外れ馬券はなぜ経費にならないのか|最高裁判決と「一時所得・雑所得」の決定打
競馬の税金において、最も残酷かつファンを絶望に突き落とすルールが「外れ馬券は原則として経費にならない」という税制の壁です。1年間で1,000万円の馬券を購入し、払戻金が800万円だった場合、実質収支は200万円の大赤字です。しかし税法上は、この800万円の払い戻しを生み出した「当たったレースの馬券代(例:数万円)」しか経費として認められず、700万円以上の利益が出たとみなされて巨額の納税義務が発生します。
この理不尽な解釈の根拠となっているのが、所得税法における「一時所得」と「雑所得」の区分です。国税庁は一般の競馬愛好家による馬券の払戻金を一貫して「一時所得」と位置づけています。一時所得とは、営利を目的とする継続的行為から生じた所得ではなく、労務や資産の譲渡の対価でもない、一過性の偶発的な所得を指します。そして所得税法第34条第2項には、控除できる経費は「その収入を生じた行為をするため、又はその収入を生じた資産の取得のために直接要した金額」と極めて厳格に規定されています。税務当局は「外れた馬券は、当たったレースの収入を生み出すために直接要した費用ではない」と冷酷に切り捨てるのです。
過去には、この解釈を巡って最高裁判所まで争われた有名な外れ馬券裁判が複数存在します。2015年および2017年の最高裁判決では、独自の市販競馬ソフトを用いて中央競馬のほぼ全レースを対象に機械的・網羅的な購入を長年継続し、数億円単位の利益を上げていた男性に対し、例外的に「雑所得」への該当を認め、外れ馬券全額を経費として認定しました。
しかし、この判決はあくまで「市販プログラムを用いて独自のパターンで機械的に買い続け、客観的に反復継続的な経済活動と認められる極めて特殊なケース」に限定された司法判断です。週末に予想を楽しみ、自分の勘やデータでレースを厳選して購入する一般的な競馬ファンは、どれほど大金を投じていようとも依然として「一時所得」に分類されます。2022年に世間を震撼させたお笑い芸人・じゃい氏の追徴課税問題のように、年間トータルで多額の投資をしていても、税務署から「外れ馬券は経費ゼロ」と宣告され、払戻金の総額に容赦なく課税される構図は今も何一つ変わっていません。
競馬の税金はいくらから発生する?確定申告の基準と計算ルール
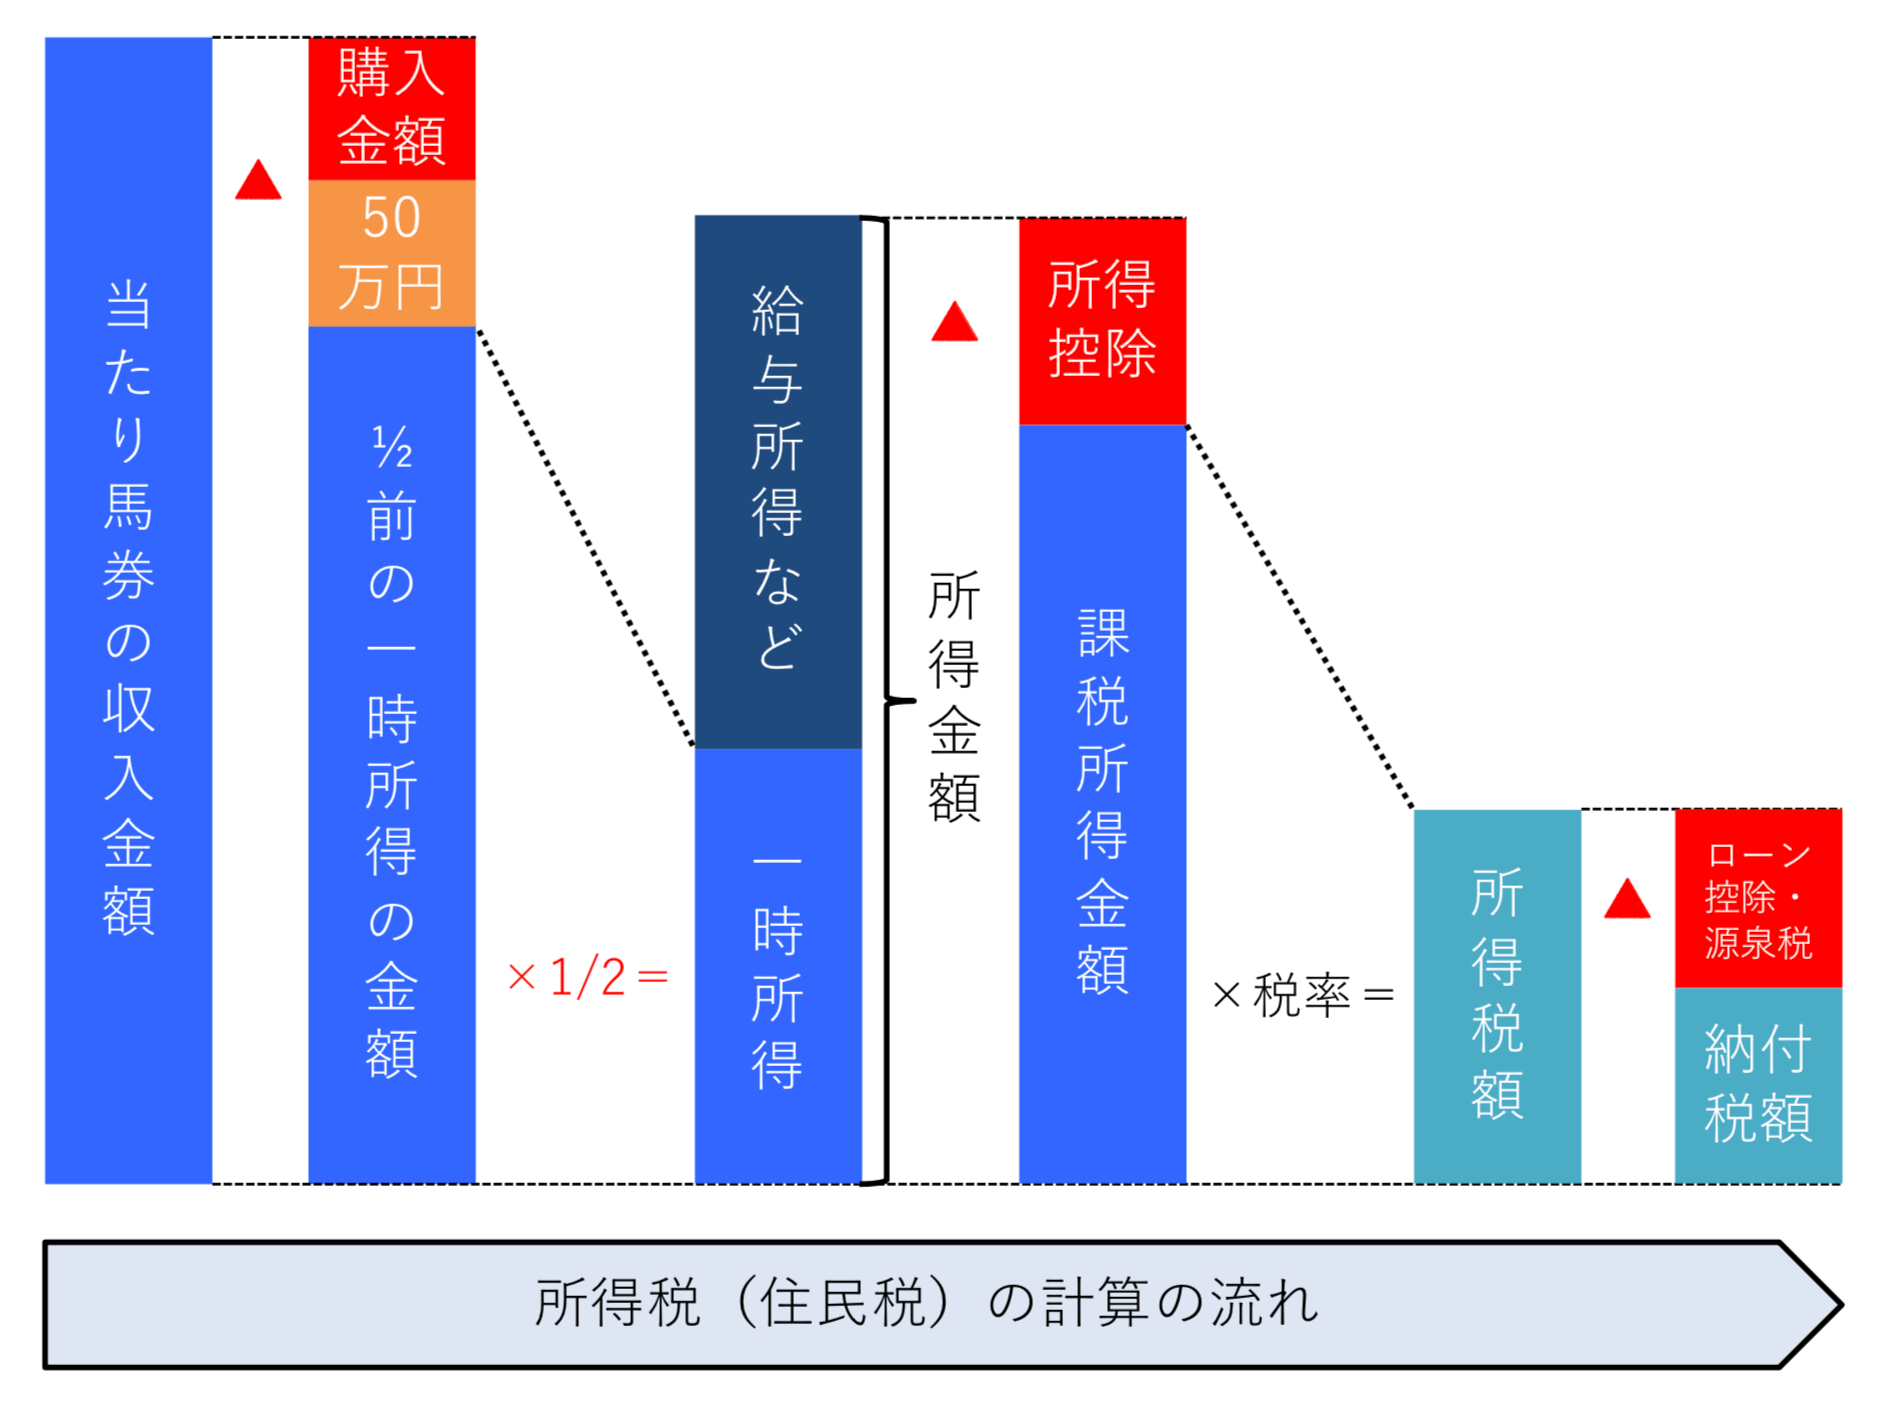
多くのファンが誤解しているのが、「年間いくら勝ったら確定申告が必要なのか」という基準です。一時所得には年間最高50万円の特別控除が用意されており、さらに算定された金額の2分の1のみが課税対象となります。
会社員などの給与所得者(給与を1か所から受けており年末調整を受けている人)の場合、給与以外の所得が年間20万円を超えると確定申告が必要になります。計算式に当てはめると、年間の「一時所得の金額 =(払戻金総額 − 当たり馬券の購入費用 − 特別控除50万円)」を算出し、その金額を半分(× 1/2)にした額が20万円を超えるかどうかで判定されます。つまり、当たり馬券の購入費用を除いた純利益が年間90万円を超えた時点で、会社員であっても確定申告の義務が発生する計算になります。
| 所得区分 | 詳細・計算式と経費の範囲 | 確定申告が必要な基準 | 編集部の見解・実務上の評価 |
|---|---|---|---|
| 一時所得 (一般的なファン) | 課税額=(払戻金 − 当たり馬券代 − 50万円) × 1/2 ※外れ馬券は経費算入不可。 | 給与所得者の場合、純利益が年間90万円を超えた場合(専業主婦等は年間48万円超)。 | 年間収支が大幅なマイナスであっても、高額的中が数回あるだけで多額の課税が発生する極めて過酷な税制。 |
| 雑所得 (例外的な投資家) | 課税額=年間払戻金総額 − 年間馬券購入総額 ※外れ馬券も全額が必要経費として認められる。 | 年間の純利益(差引利益)が20万円を超えた場合。 | 機械的・網羅的なアルゴリズム自動投票など、客観的な証拠がない限り国税当局はほぼ認めることがない。 |
| 参考:宝くじ (当せん金付証票) | 非課税 当せん金付証票法第13条に基づき、どれだけ高額であっても税金はゼロ。 | 申告不要(非課税証明書の発行のみ)。 | 購入時に約40%が自治体等に納付されているため非課税。競馬との不均衡が議論の火種となりやすい。 |
なぜ税務署にバレるのか|ネット投票PATの履歴と国税庁の追跡包囲網
「現金で馬券を買っていた昔と違い、今はネット投票が主流。でも、税務署が個人の銀行口座まで見に来るのか?」と疑問に思う人は少なくありません。しかし現実には、ネット投票(即PAT・A-PAT・JRAダイレクト等)を利用している限り、逃げ道は完全に塞がれていると考えるべきです。
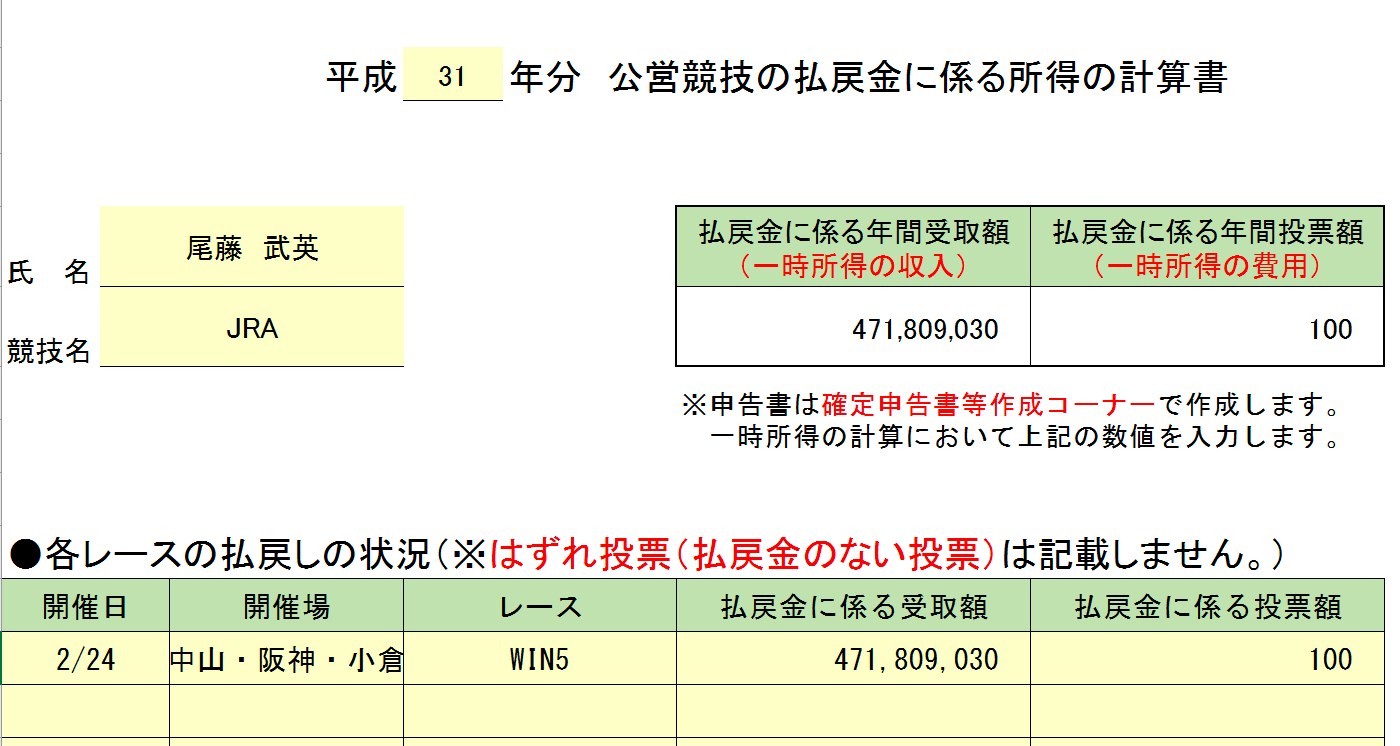
税務当局が競馬の無申告を把握する決定的な理由は、金融機関を通じた電子的データの蓄積にあります。国税庁が誇る国税総合管理システム(KSK)は、全国の金融機関の口座情報や高額な資金移動を網羅的に監視しています。特にJRAからの送金履歴(「JRA」名義での振込)は極めて目立ちやすく、1回で数百万円規模の払戻金が入金された場合や、短期間に頻繁な往復送金がある口座は、AIによるデータ解析で瞬時にリストアップされます。
さらに見落としてはならないのが、国税通則法に基づく「質問検査権(反面調査)」です。税務署は裁判所の令状がなくとも、銀行や決済代行業者に対して個人の口座履歴を開示させる法的権限を持っています。また、近年ではSNS(XやYouTube、Instagram等)に「帯封(100万円単位の現金)やWIN5の的中画像」を誇らしげに投稿したアカウントを国税庁の専門チームが監視しており、アカウント特定から銀行照会へとつながる事例が頻発しています。
競馬の税金を払わないまま放置した場合のリスクは想像を絶します。税務調査が入ると、本来納めるべき本税に加えて、ペナルティである無申告加算税(最大20%〜30%)と、利息に相当する延滞税が年利数%単位で日割り加算されます。仮に意図的な隠蔽や偽装があったと認定されれば、最悪の行政制裁である重加算税(最大40%)が課され、最終的には財産や給与の差し押さえ、自己破産すら免責されない税金地獄に転落することになります。
【実態検証】利用者の生の声と現場目線で見えたリアル
この過酷な税制に対し、ネット上や実際の競馬場ではどのような声が上がっているのでしょうか。SNSや大手掲示板、知恵袋に寄せられる競馬ファンの生々しい告白を調査すると、制度の不条理に対する怨嗟の声が渦巻いています。
「年間で150万円負けているのに、たまたま当たった300万円の万馬券に対して税務署から『税金を払え』と手紙が来た。外れ馬券を考慮してもらえないなら、ただの国家による巻き上げだ」(30代会社員・Xへの投稿より)
「PATでWIN5が当たって人生が変わると思ったら、税金で半分近く持っていかれ、過去数年分の購入履歴まで洗われて追徴課税された。勝ったはずなのに精神的に完全に病んだ」(40代自営業・ブログ手記より)
競馬場や場外馬券売り場(WINS)に足を運ぶベテランファンからは、「紙の馬券を現金で買っていれば、誰が当てたか分かりようがない。だから俺は絶対にネットでは買わない」という防衛策を語る声も根強く聞かれます。しかし、現在の中央競馬の売上の約8割以上が電話・インターネット投票で占められている事実を鑑みれば、現金投票に逃げ込めるのはごく一部の愛好家に過ぎません。ネットの利便性と引き換えに、ファンは「常に税務署の監視下に置かれるリスク」を背負うことになったのです。

一般に知られていない盲点とネットの誤解|2026年現在の法改正論争
ネット上には、競馬の税金に関する誤った情報や危険な俗説が蔓延しています。代表的な誤解と、2026年現在の実態を検証します。
第一の誤解は、「数百万程度の勝ちなら、税務署は忙しいからわざわざ個人を狙わない」という根拠のない安心論です。国税庁は近年、富裕層だけでなく「シェアリングエコノミーや公営ギャンブル、暗号資産で利益を得た一般個人」への重点的な調査を公表しています。少額であってもデータマッチングによって自動的に不整合が検知されるため、「小口だから見逃される」という時代は完全に終わりました。
第二の誤解は、「年末に負けまくって利益を相殺すれば税金を減らせる」という思い込みです。前述の通り、一時所得である以上、年末にどれだけ馬券を買い散らかして外そうとも、その外れ馬券代はすでに確定した当たりレースの利益から1円も引くことはできません。負けを取り戻そうとしてさらに外れ馬券を増やす行為は、自ら首を絞める自殺行為に他なりません。
こうした構造的不条理に対し、2026年現在、政界や法曹界でも公営競技税制の抜本的見直しを求める動きが活発化しています。超党派の議員連盟などでは、「払戻金を受け取る段階で一律に低率の源泉徴収を行って課税関係を完結させる方式」や、「オンライン投票データに限って外れ馬券を経費算入可能とする法改正案」が長年議論されています。しかし、財務省側は「他の所得との公平性」や「税収減少への懸念」を盾に慎重な姿勢を崩しておらず、抜本的な法改正はいまだ実現していません。
【プロの結論】公営ギャンブルの税務リスクから身を守る判断基準
理不尽な税制が法的に維持されている以上、プレイヤー自身が防衛策を講じるしかありません。ギャンブルに対する健全な心理的境界線(バウンダリー)を保ち、税務リスクに巻き込まれないための明確な判断基準を示します。
【ネット投票を継続してよい人の条件】
- 1回の購入金額が数百円〜数千円程度で、年間を通じて万馬券や数十万円以上の高額払戻金を狙わない人
- 年間の当たり馬券の利益が確実に50万円(給与所得者なら実質90万円)以下に収まる娯楽ファン
- 万が一高額配当が当たった場合、払戻金の約30%〜40%を一切使わずに「納税用資金」として別口座に即座に隔離できる資金管理能力がある人
【ネット投票を避けるべき・プレイスタイルを見直すべき人の条件】
- WIN5や3連単の多点買いなど、1撃数百万円〜数千万円の一攫千金を日常的に狙っている人(外れ馬券の金額が膨大になり、課税された瞬間に破産するリスクが極めて高い)
- 年間で何百万円も馬券を購入し、トータル収支のマイナスを「いつかの一発」で捲ろうとしている人(ギャンブル依存傾向があり、課税の仕組みを理解せずに買い続けている層)
- 税務申告の手間を嫌い、「バレないだろう」と甘い見通しで高額配当を全額生活費や次のレースに溶かしてしまう人
【競馬税金なぜ】に関するよくある質問(FAQ)
Q1:競馬場で直接現金で馬券を買い、窓口で高額な払い戻しを受けた場合でもバレますか?
A1:現金投票の場合、ネット投票のような電子ログが直接税務署に送られることは通常ありません。しかし、1,000万円を超えるような巨額の払い戻しを受ける際、JRAの窓口で本人確認書類の提示を求められたり、その後の自宅購入や銀行口座への多額の現金預け入れから税務署の「お尋ね」が入るリスクは常に存在します。
Q2:年間トータルで負けていることを証明できれば、確定申告しなくても大丈夫ですか?
A2:いいえ、法律上は申告義務があります。一般的なファンの場合、競馬の払戻金は一時所得となるため、外れ馬券のマイナス分は法的に無視されます。年間トータルが大幅な赤字であっても、個々の的中レースの利益が特別控除(50万円)等を超えていれば課税対象となり、無申告は違法とみなされます。
Q3:競馬の税金から逃れるために、友人の口座や家族名義でネット投票するのは有効ですか?
A3:極めて危険であり絶対に避けるべきです。口座名義人と実際の資金拠出者が異なる場合、税務調査において「名義預金」や「贈与税の脱漏」と判断されるだけでなく、意図的な所得隠しとして「重加算税」の格好の標的になります。また、JRAの利用規約違反により口座凍結処分を受ける恐れもあります。
まとめ:今後の動向と失敗しないための判断基準
競馬の税金問題が「理不尽」と呼ばれる本質は、馬券購入時に25%ものテラ銭を強制徴収しておきながら、勝った時だけ外れ馬券を無視して課税するという、国による都合の良い「つまみ食い」の構造にあります。制度の不条理さに怒りを覚えるのは極めて自然な感情ですが、法治国家である以上、現行法を無視して無申告を貫けば、最終的に破滅的なペナルティを背負うのはファン自身です。
特にネット投票が標準化した現在、国税当局のデジタル監視網から逃れる術はありません。競馬を純粋なエンターテインメントとして楽しむためには、「年間90万円を超える高額利益が出た際は、税金分をあらかじめ確保しておく」「外れ馬券が経費にならない前提で、無謀な多点買いを控える」といった冷徹な防衛意識を持つことが何よりも重要です。不条理な税制改革の行方を注視しつつ、自らの資産を守る規律あるプレイスタイルを徹底してください。 (出典: 競馬税金なぜ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。