国民年金はコンビニでクレジットカード払い不可?損しない最新裏技を公開
コンビニエンスストアのレジで国民年金保険料の納付書を差し出し、日常の買い物と同じ感覚でクレジットカードを提示したものの、店員から「申し訳ございません、公共料金や公金のお支払いは現金のみとなります」と断られた経験を持つ人は後を絶ちません。日常生活のあらゆる決済がキャッシュレスへ移行した現在、なぜコンビニ店頭のレジではカード決済が頑なに拒まれるのか、納得がいかない読者も多いはずです。
月額17,000円を超え、年間負担が20万円台に達する国民年金保険料だからこそ、カード払いで付与されるポイントの有無は家計防衛において無視できない金額差を生み出します。店頭で直接カードが使えない背景には決済手数料を取り巻くシビアな構造的理由が存在しますが、合法的に間接決済を行ったり公的ルートを正しく活用したりすることで、ポイント還元を確実に獲得する手段は確立されています。損をしないための最適な選択肢を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニ店頭レジでの直接カード決済は手数料構造の赤字問題により一律で不可能
- 要点2:nanacoやファミペイを介した間接払い、または日本年金機構への事前申請でポイント還元を獲得可能
- 要点3:カード会社の公金還元率改悪リスクを精査し口座振替の現金割引額と比較して選ぶのが鉄則
【真相解明】国民年金がコンビニレジで払えない理由と決済業界の裏事情
コンビニ店頭のマルチ決済端末には、日頃からVisaやMastercard、JCBなどの国際ブランドロゴが鮮やかに点灯しています。それにもかかわらず、国民年金がコンビニレジで払えない理由は、決済システム自体の技術的な問題ではなく、コンビニ店舗と決済事業者(アクワイアラー)の間に横たわる「加盟店手数料」の力学にあります。
一般の物販において、利用者がクレジットカードで支払うと、店舗側は売上金額の約1.5%〜3.5%程度を決済手数料としてカード会社側に支払います。弁当や日用品であれば利益率が高いため店舗側も手数料を負担できますが、国民年金をはじめとする収納代行業務は状況が根本から異なります。
コンビニが地方自治体や日本年金機構から受け取る収納代行手数料は、納付書1件につきわずか数十円から百数十円程度です。仮に月額17,000円を超える年金保険料を店頭でクレジットカード決済させた場合、店舗側には数百円の手数料負担が発生し、1件決済するごとに店舗側が完全な赤字へ転落してしまいます。全国のコンビニエンスストア各社が加盟店規約に基づき「収納代行および金券類は現金払いに限る」と厳格に運用している背景には、こうした収益構造上の防衛策があります。

国民年金コンビニ払い裏技の詳細まとめ|nanacoとファミペイの活用法
店頭レジでクレジットカードを直接読み取らせることはできませんが、特定チェーンの電子マネーやバーコード決済アプリを中継することでポイントを間接的に獲得する迂回ルートが存在します。これが知る人ぞ知る国民年金コンビニ払い裏技の詳細まとめの核心です。
セブン-イレブンにおいては、電子マネー「nanaco」を利用した納付書払いが公式に認められています。nanacoで年金を支払う行為そのものにはnanacoポイントが付与されません。しかし、「セブンカード・プラス」などの特定カードからnanacoへ事前チャージを行う際、チャージ金額に対して0.5%のポイント還元が適用されます。この仕組みを活用した国民年金のnanacoセブンイレブン納付は、店頭で納付書を現金化せずに決済できる定番の手法として定着しています。
ファミリーマートでは、自社決済アプリ「ファミペイ」を用いた収納代行支払いが可能です。国民年金ファミペイ決済の裏技として知られるこのルートでは、ファミマTカードや一部のJCBブランドカードからファミペイへチャージを行い、レジでバーコードを提示して支払います。チャージ時の付与(0.5%等)に加え、ファミペイ決済ボーナス(1件あたり10円相当など)が重なるため、手元にある納付書を使ってコンビニ店頭で手軽に還元を得たい層から根強い支持を集めています。
【実態検証】利用者の生の声と国民年金バーコード決済のネットの反応
2023年春から本格稼働した納付書表面のバーコード・地方税統一QRコード(eL-QR)を活用する国民年金スマホ決済納付書払いは、コンビニへ足を運ぶ手間すら省く手段として普及が進みました。PayPay、d払い、au PAY、楽天ペイなどのアプリから直接納付書をスキャンして納付が完了します。
国民年金バーコード決済のネットの反応をSNSや掲示板で精査すると、「真夜中でも自宅のソファから年金納付が完了して便利すぎる」「領収印をもらうためだけにレジへ並ぶ不毛な時間から解放された」という業務効率面での高評価が目立ちます。その一方で、ポイ活に敏感なユーザーコミュニティからは厳しい現実を指摘する声も上がっています。
各社スマホ決済サービスは近年、請求書払い・公金納付時における還元率を相次いで引き下げており、「以前は還元がついたのに、現在はポイント付与対象外になっていた」「クレカからチャージした残高では公金支払いが弾かれた」といった現場での戸惑いが散見されます。現在スマホ決済でポイントを狙う場合、各アプリの最新チャージ規約や「請求書支払いに使える残高種別(マネーライトや限定残高の可否)」を細かく把握しておくリテラシーが不可欠です。
【徹底比較】国民年金クレジットカード払いポイント還元2026年最新データ
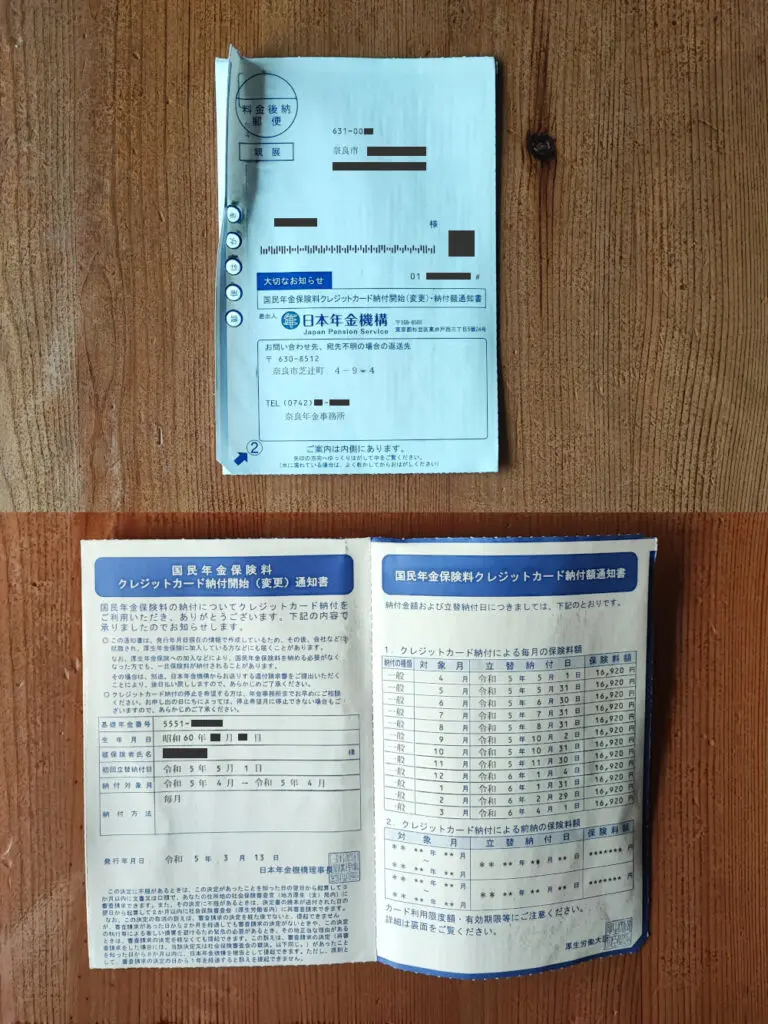
「店頭での間接払い」や「スマホアプリ決済」以外に、最も王道とされるのが日本年金機構へ直接登録するクレジットカード継続決済です。ここで必ず浮上するのが国民年金クレジットカード納付の手数料の真相ですが、自治体の自動車税やふるさと納税などで徴収される「システム利用手数料(納付者負担)」とは異なり、日本年金機構のクレカ納付は決済手数料が完全無料(0円)です。公的機関側が決済費用を負担しているため、額面そのまま引き落とされます。
さらに見逃せないのが、複数月分をまとめて前払いする国民年金前納クレジットカード割引の存在です。半年・1年・2年の前納制度を利用すると、国から法律に基づいた一定の割引が適用され、そこに各カード会社のポイントが上乗せされます。
| 納付ルート・支払方法 | 実質還元・割引水準 | 手間と即時性 | 総合評価と向いている人 |
|---|---|---|---|
| コンビニレジ直接カード払い | 決済不可(0%) | レジで断られる | 不可。現金払いのみ対応 |
| nanaco / ファミペイ経由 | 約0.5%還元(チャージ時) | 事前チャージ+来店が必要 | 手元の納付書をすぐポイント化したい人 |
| スマホ決済納付書払い | 0%〜0.5%程度(各社要確認) | 自宅で即時完了(極めて手軽) | ポイントより時間の節約を最優先する人 |
| 年金機構クレカ納付(2年前納) | 国からの前納割引+カード還元 | 事前の書面申請が必要(2月末締切) | 還元率1%以上のカードを持つ資金余力層 |
| 口座振替(2年前納) | 公的制度上最大の現金割引額 | 口座登録の手続きが必要 | クレカ還元改悪を気にせず確実に得したい人 |
国民年金クレジットカード払いポイント還元2026年最新の状況を客観的に精査すると、口座振替の前納割引額はクレジットカード前納の割引額よりも約1,500円〜2,000円高く設定されています。つまり、使用するクレジットカードの公金還元率が1%を維持しているかどうかが、口座振替を上回るかどうかの決定的な損益分岐点となります。
日本年金機構クレジットカード納付手続きと変更時の注意点
公的ルートでクレジットカード決済を行うには、コンビニへ納付書を持っていくのではなく、事前に日本年金機構クレジットカード納付手続きを完了させる必要があります。
具体的には、年金機構のウェブサイトや年金事務所の窓口で配布されている「国民年金クレジットカード納付申出書」に必要事項を記入し、基礎年金番号やカード情報、支払区分(毎月納付・6ヶ月前納・1年前納・2年前納)を指定して管轄の年金事務所へ郵送または持参します。マイナポータルを経由した電子申請も拡充されており、手続きのハードルは年々下がっています。
実務上で最もトラブルになりやすいのが、国民年金クレジットカード変更の現在の状況です。メインカードの更新に伴う「有効期限の変更」や、紛失・不正利用に伴う「カード番号の再発行」、別ブランドへの切り替えが発生した際、民間のサブスクリプションのように自動更新されないケースが多々あります。カードの切り替えを怠ると決済エラーとなり、後日年金機構から警告とともに現金専用の納付書が送られてきます。期限切れや再発行の際は、直ちに新しいカード情報で変更届を再提出しなければなりません。

一般に知られていない盲点とネットの誤解|失敗しやすい落とし穴
ネット上のポイ活情報やまとめ記事には、実務上の不利益に言及していない不完全な情報が目立ちます。納付手続きを進める前に知っておくべき3つの落とし穴を検証します。
第1の落とし穴は、カード会社による公金決済のポイント半減・除外措置です。楽天カードをはじめとする大手カード会社は、公共料金や税金、年金保険料の納付時におけるポイント付与率を「通常1%のところ0.2%(500円につき1ポイント)」へ引き下げたり、特定のプラチナ・ゴールドカードで年間利用額集計の対象外に設定したりしています。1%還元を見込んで2年分(40万円超)を一括前納したにもかかわらず、実際には数百ポイントしか付与されず、結果として「最初から口座振替にして現金割引を最大化しておけば数千円も得だった」という痛恨の失敗事例が多発しています。
第2の盲点は、コンビニ間接納付における上限金額の壁です。セブン-イレブンのnanacoは1回あたりのチャージ上限・残高上限が5万円に制限されています。国民年金の半年や1年の前納納付書は5万円を優に超えるため、レジで「複数枚のnanacoを駆使する」「センター預かり分をレジで反映させる」といった高度なオペレーションが必要になります。レジの混雑時に店舗スタッフへ過度な負担を強いることになり、現場でのトラブル要因になりがちです。
第3の盲点は、領収証書が即時発行されない問題です。クレジットカード納付やスマホ決済では、レジでスタンプが押された領収証書が手元に残りません。年末調整や確定申告に用いる「社会保険料(国民年金保険料)控除証明書」は毎年11月上旬頃に年金機構から郵送されてくるため税務上の問題はありませんが、直近で住宅ローンの審査や在留資格の更新があり、納付証明を即座に提出しなければならない状況にある方は、コンビニレジでの現金納付を選び、スタンプ入りの領収証書を保管しておくのが最も安全です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融リテラシーと家計心理の観点から見ると、年金保険料の納付ルート選びは「自分自身の性格と家計管理の枠組み」に直結しています。無理に複雑な裏技を追うと、時間的コストや管理ストレスという見えない損失を抱えることになります。
【クレジットカード納付・ポイ活ルートを強くおすすめできる人】 公金納付でも1%以上の高還元を維持しているカードを保有しており、家計簿アプリ等で支払履歴を即時管理できる自営業者やフリーランスです。特に2年前納の一括引き落とし(40万円以上の枠)に耐えうる手元流動性があり、ポイントをマイルや実用的な投資原資へ転換できる層にとっては、最大の経済的メリットをもたらします。
【口座振替またはコンビニ現金納付に留まるべき人】 カードの有効期限更新やポイント付与ルールの変更を細かくチェックするのが億劫な方、また急なまとまった支出によるカード限度額の圧迫を避けたい方です。口座振替の2年前納を選べば、カード会社の規約変更リスクに怯えることなく、国が提示する最高額の確実な現金割引を自動で受け取り続けることができます。「ポイント還元という不確実なリターン」よりも「確定した現金割引と手間の排除」を重んじる姿勢こそ、家計管理における堅牢なバウンダリー(心理的境界線)を保つ賢明な選択と言えます。
【国民年金 クレジットカード コンビニ】に関するよくある質問(FAQ)
Q1:セブン-イレブンやローソンのレジで、直接クレジットカードを出して納付書を払うことは本当にできないのですか?
A1:一切できません。コンビニ店頭のPOSレジは、国民年金などの収納代行バーコードを読み取った時点で支払い方法が現金(または各チェーンが特別に許可している特定の自社電子マネー等)のみにロックされる仕様になっています。店員個人の判断や融通でカードを通すことはシステム上不可能です。
Q2:日本年金機構のクレジットカード納付は、都税やふるさと納税のように決済手数料が取られますか?
A2:手数料は一切かかりません。東京都税や地方自治体の納付サイトでは納付者側に数百円単位の手数料が上乗せされますが、国民年金のクレジットカード継続納付は国(日本年金機構)が手数料を全額負担しているため、納付金額通りの請求となります。
Q3:納付書に記載されているバーコードをPayPayなどのスマホアプリで支払った場合、ポイントは付きますか?
A3:原則としてポイント還元はほぼ期待できません。主要なスマホ決済アプリの多くは、請求書払いをポイント付与対象外に指定しています。ただし、一部の決済サービスではチャージ方法を工夫することで間接的に0.5%程度のポイントを拾える余地が残されているため、決済前に各社アプリの最新キャンペーン規約をご確認ください。
Q4:2年分を一括前納する場合、「口座振替」と「クレジットカード納付」はどちらがお得ですか?
A4:保有しているクレジットカードの還元率次第です。国の公式割引額は口座振替の方が約1,500円〜2,000円高く設定されています。そのため、カードの公金決済還元率が1%以上であれば「割引+カードポイント」の合計でクレジットカード納付が有利になりますが、還元率が0.5%以下やポイント対象外のカードであれば、口座振替の方が確実にお得になります。
まとめ:今後の動向と失敗しないための判断基準
国民年金保険料の支払いは、毎月の固定費の中でも非常に大きな割合を占めます。コンビニのレジで直接クレジットカードが使えない現実に落胆する必要はありません。手元の納付書ですぐに完結させたいのであれば「スマホ決済での時短」または「特定電子マネーを中継した店舗払い」を選択し、長期的な支出削減を狙うのであれば「日本年金機構への事前申請による前納」へ切り替えるのが正しいアプローチです。
各クレジットカード会社の公金還元ルールは定期的に見直されており、かつてのお得なルートが突然封鎖されるケースも珍しくありません。目先の還元率の数字だけに惑わされず、自身の保有カードの最新規約と、確実な現金割引が保証された口座振替の恩恵を冷静に天秤にかけ、最もストレスなく続けられる納付手段を確立してください。 (出典: 国民年金 クレジットカード コンビニ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。