2014年消費税はなぜ8%に?暮らしと景気が激変した衝撃の真相を徹底解説
「なぜ2014年に消費税が8%に上がったのか」。今さら聞きにくいこの問いに、あらためて向き合ってみたい。あれから12年。物価高と社会保障費の膨張が続く中、私たちはあの増税から何を学んだのか。本記事では、増税に至る政治判断から、駆け込み需要の実態、増税後の景気後退、軽減税率導入までの紆余曲折、そして家計への実際のダメージまで、公式統計と当時の報道記録を交えながら立体的に検証する。単なる過去の振り返りではなく、今後避けて通れない税と社会保障の議論に役立つ視点を提供したい。
📌 【この記事の重要ポイントまとめ】
- 要点1:2014年4月1日に消費税率が5%から8%へ引き上げ。社会保障の安定財源確保が最大の名目だった。
- 要点2:増税前の駆け込み需要と増税後の反動減でGDPは大きく乱高下。実質賃金は2014年以降も長期にわたり低下した。
- 要点3:低所得層ほど痛みが大きく、軽減税率導入は増税から5年半後の2019年10月まで実現しなかった。
【2014年消費税増税の理由】社会保障と消費税の深い関係を紐解く
消費税が2014年4月1日に8%へ引き上げられた最大の理由は、社会保障費の膨張に耐えうる安定財源の確保だった。日本の社会保障給付費は当時すでに100兆円を超え、高齢化の進行とともに右肩上がりで増え続けていた。2012年に成立した「社会保障・税一体改革関連法」は、消費税率を2014年4月に8%、2015年10月に10%へ引き上げることを明確に定めていた。つまり、2014年の増税は法的に予定された第一段階だったのである。
当時の安倍晋三政権は「アベノミクス」による経済再生を最優先に掲げながらも、国際的な信用不安を回避するため財政再建への道筋を示す必要に迫られていた。報道各社の公式記録によれば、安倍首相は2013年10月の記者会見で「社会保障を次の世代に引き渡す責任を果たす」と述べ、増税の決断を国民に訴えた。しかし、この決断が後にアベノミクスの成長戦略と深刻な矛盾を生むことになる。

【2014年消費税はいつから?】施行日と国民の反応を時系列で整理
消費税率8%への引き上げは、2014年4月1日午前0時をもって全国一斉に施行された。小売店や飲食店では3月31日の閉店間際まで旧税率での会計が行われ、翌日からはレジ表示が一斉に切り替わった。コンビニやスーパーではレジ周りに「本日から8%」の貼り紙が貼られ、価格表示の混乱が数週間にわたって続いた。
国民の反応は複雑だった。朝日新聞や共同通信が実施した世論調査では、増税に「賛成」と「反対」が拮抗しつつも、「社会保障のためならやむを得ない」という消極的賛成が一定数を占めた。一方で、増税前夜には全国のスーパーやドラッグストアで日用消耗品の買いだめが発生し、SNS上では「トイレットペーパーが売り切れた」「レジ待ち2時間」といった投稿が相次いだ。ネット掲示板や知恵袋には「結局、生活は苦しくなるだけでは」という懐疑的な声も多く残されている。
【駆け込み需要と反動減】GDP統計が示す増税直後の景気急変
増税前の駆け込み需要は、想定を超える規模で発生した。内閣府が公表した四半期別GDP速報によれば、2014年1〜3月期の実質GDP成長率は前期比年率換算でプラス5.9%と高い伸びを記録。高額商品を中心に消費が爆発的に伸び、自動車販売は前年同月比で2桁増を記録した。一方、4〜6月期のGDPはマイナス7.2%とリーマンショック以来の大幅な落ち込みとなった。
この急激な反動減について、当時の日銀やエコノミストは「想定の範囲内」としつつも、消費マインドの冷え込みは長期化した。総務省の家計調査では、2014年度の2人以上世帯の実質消費支出は前年比でマイナスを記録。特に耐久消費財の落ち込みが顕著で、増税による可処分所得の目減りが家計の節約志向を強めたことがデータからも裏付けられた。
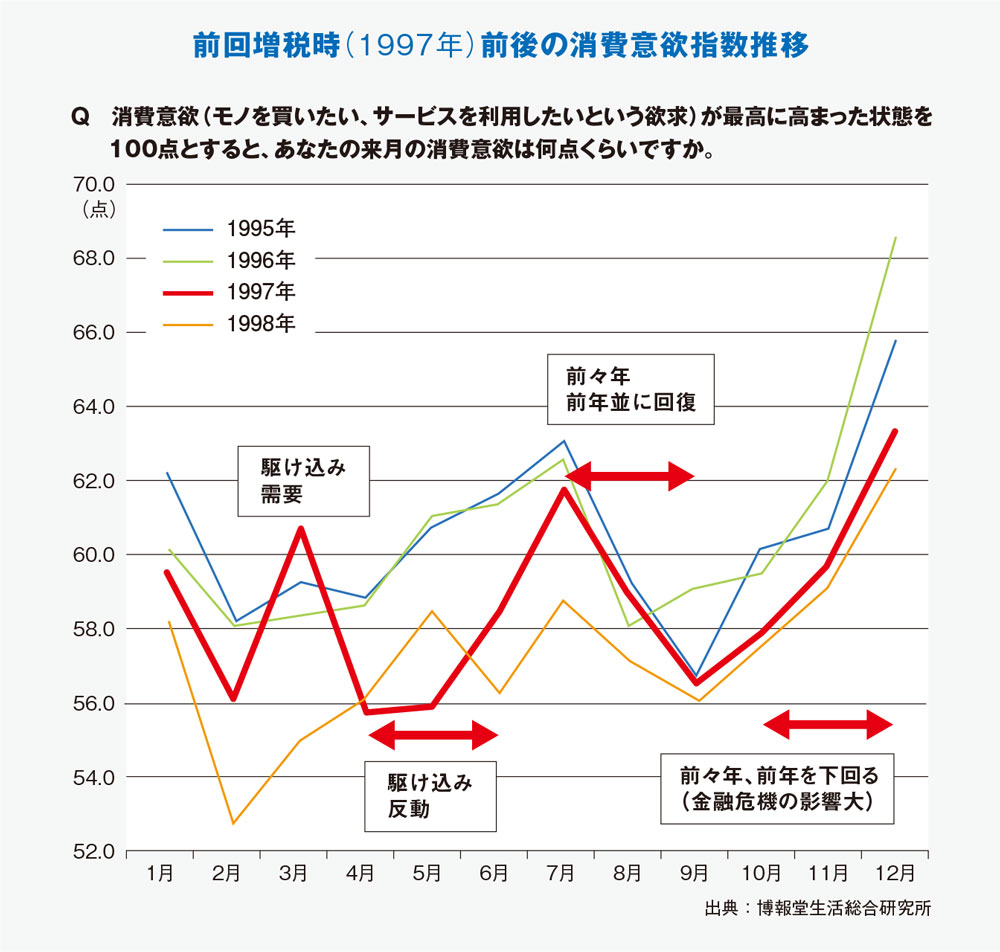
【家計への影響】消費税増税と実質賃金・物価上昇の残酷な連鎖
増税の家計への影響を語る上で外せないのが、実質賃金の低下である。厚生労働省の毎月勤労統計調査によれば、2014年の名目賃金は前年比でわずかに上昇したものの、消費税増税と円安による輸入物価の上昇を反映した消費者物価指数の伸びがそれを上回り、実質賃金は2014年を通じて前年比マイナスで推移した。総務省の家計調査でも、勤労者世帯の実収入は2014年以降、物価上昇に追いつかない状況が続いた。
増税による年間の家計負担増は、年収500万円の標準世帯で約8万円〜10万円と試算されていた。しかし、実際には消費税分だけでなく、企業が価格転嫁を進めた結果としての物価上昇が加わり、体感負担はさらに大きかった。特に低所得世帯では、食料品や光熱費など生活必需品への支出割合が高いため、負担が逆進的にのしかかった。
| 項目 | 2014年前後の実態データ | 一般的な目安・比較値 | 編集部の見解・評価 |
|---|---|---|---|
| 実質GDP成長率(2014年1〜3月期) | 前期比年率換算 +5.9% | 潜在成長率は当時0.5%程度 | 駆け込み需要の異常性が鮮明 |
| 実質GDP成長率(2014年4〜6月期) | 前期比年率換算 -7.2% | 通常の景気後退局面でも-2%程度 | 反動減の大きさが経済に深刻な打撃 |
| 実質賃金指数(2014年度) | 前年比マイナス圏で推移 | 通常は年1%前後の伸びが健全 | 増税と物価高が家計を二重に圧迫 |
| 標準世帯の年間負担増 | 約8万円〜10万円 | 年収500万円世帯の試算 | 低所得層への逆進性が深刻 |
【実態検証】利用者の生の声と現場目線で見えたリアルな負担感
統計データだけでは見えてこない現場の実感を、当時のSNSや消費者団体の聞き取り記録から拾い上げたい。2014年4月の増税直後、ツイッターには「レジで千円出したらお釣りが少なくて一瞬混乱した」「外食ランチが軒並み30〜50円値上がりしている」といった投稿が溢れた。特に話題になったのは、総額表示と税抜表示の混在問題だ。スーパーのチラシや店頭表示で「税抜980円」と大きく書かれ、実際の支払いで1,058円になることに戸惑う高齢者が続出した。
消費者庁には「税抜表示が目立ちすぎる」「レシートの税率表示がわかりにくい」といった苦情が多数寄せられた。コンビニエンスストアの現場では、増税から数週間は「8%ですか?5%ですか?」と尋ねる客が後を絶たず、アルバイト店員が説明に追われる光景が全国で見られた。ネット掲示板では「軽減税率がないから食料品も全部8%でしんどい」「酒も食料品も同じ税率はおかしい」という声が強まり、これが後の軽減税率導入を求める世論の土台となった。

【一般に知られていない盲点】アベノミクスと消費増税の構造的矛盾
ここでは、2014年消費税増税にまつわる「意外と知られていない事実」とネット上の誤解を整理したい。
誤解1:「増税は安倍政権が決めた」→ 実態は民主党政権時代の決定を引き継いだもの。 消費税率引き上げを含む社会保障・税一体改革は、2012年に当時の野田佳彦政権下で成立した法律によって決まっていた。安倍政権はその執行を選択したに過ぎない。ただし、増税を判断した責任は安倍政権にある。
誤解2:「消費税はすべて社会保障に使われる」→ 実際には借金返済にも回っている。 消費税収は社会保障給付に充てられる建前だが、国の一般会計の中で社会保障関係費が膨張し続けた結果、消費税だけでは到底足りず、赤字国債への依存が続いた。財務省の公表資料によれば、2014年度の国債発行額は41兆円を超えており、消費税増税が財政再建に直結したとは言い難い。
誤解3:「増税で景気はすぐ回復した」→ 実質賃金の低下は長期化。 増税後の景気は2014年後半にかけて緩やかに持ち直したが、家計の実質購買力は2019年の10%増税までほとんど回復しなかった。むしろ、増税が個人消費の冷え込みを定着させた側面は否定できない。
【軽減税率導入の経緯】8%時代の企業対応と10%への布石
2014年の8%増税時に軽減税率は導入されなかった。これが家計の食料品負担を大きく押し上げ、低所得層を中心に強い不満を生んだ。当初、政府・与党内では「税率8%の段階で軽減税率を導入すると税収が不足する」として見送り、2015年10月に予定されていた10%への引き上げと同時に導入する案が検討された。しかし、2014年の景気落ち込みを受け、安倍政権は2015年10月の10%増税を2017年4月へ延期。さらに2016年には2019年10月へ再延期する決断を下した。
企業側の対応は二極化した。大手スーパーやドラッグストアは増税分を価格に転嫁する一方で、価格据え置きを打ち出す「実質値下げ」で顧客の囲い込みを図る企業も現れた。軽減税率導入に向けては、レジシステムの改修や値札の二重表示など、小売業界に多大な準備負担が発生した。外食チェーンの中には、店内飲食とテイクアウトで税率が異なることによる混乱を避けるため、会計方式を統一する動きも見られた。
【プロの結論】税と社会保障を考える上で私たちが学ぶべき教訓
2014年の消費税増税は、日本の税制と社会保障の構造的課題を浮き彫りにした。第一に、増税のタイミングと景気対策の整合性の欠如である。アベノミクスによる賃上げと増税による負担増が同時に進行し、家計の実質購買力を押し下げた。第二に、逆進性への配慮不足だ。軽減税率の導入が遅れたことで、低所得層ほど増税の影響を強く受けた。
社会学・経済学的に見れば、増税は「痛みの先送り」と「痛みの集中」の選択を迫る。2014年の増税は、増え続ける社会保障費を現役世代と低所得層に押し付ける構造を固定化した側面がある。私たちが今後の税制を考える際には、単なる税率の高低ではなく、誰が負担し、誰が受益するのかという分配の公正さを問い続ける必要がある。
おすすめできる人・慎重になるべき人の判断基準
この検証を踏まえ、今後の増税議論に対してどのような立場を取るべきか。参考までに整理する。
増税容認に向いている人:社会保障給付の持続可能性を最優先に考え、将来世代への負担先送りを避けたいと考える人。特に高齢化社会の財政リスクを重視する立場には、増税は避けられない選択肢となる。
増税に慎重になるべき人:現役世代で実質賃金の伸びが停滞し、子育てや住宅ローンなどで家計に余裕がない人。増税による消費冷え込みが景気を悪化させ、結果的に税収が伸びないリスクを重視する視点も必要だ。
【2014年 消費税】に関するよくある質問(FAQ)
Q1:2014年の消費税増税は何%から何%への引き上げでしたか?
A1:2014年4月1日に、それまでの5%から8%へ引き上げられました。消費税率の内訳は国税7%と地方税1%で、地方消費税も同時に引き上げられています。
Q2:なぜ2014年に増税が行われたのですか?
A2:高齢化による社会保障費の増大に対応するため、安定した財源を確保することが最大の目的でした。2012年に成立した社会保障・税一体改革関連法に基づき、段階的に税率を引き上げる計画の第一段階として実施されました。
Q3:駆け込み需要の影響はどのくらいありましたか?
A3:2014年1〜3月期の実質GDP成長率が年率換算でプラス5.9%と急伸した一方、4〜6月期はマイナス7.2%と大幅に落ち込みました。高額商品や日用消耗品の買いだめが特に顕著でした。
Q4:軽減税率は2014年時点で導入されていたのですか?
A4:いいえ、2014年の8%増税時には軽減税率は導入されませんでした。飲食料品への軽減税率(8%)が導入されたのは、2019年10月の10%増税と同時でした。
Q5:2014年の増税で家計負担はどれくらい増えたのですか?
A5:年収500万円の標準世帯で年間約8万〜10万円の負担増と試算されました。ただし、実際には増税に伴う物価上昇も重なり、実質的な負担感はさらに大きかったとされています。
まとめ:2014年消費税が残した教訓と今後の判断基準
2014年の消費税8%への引き上げは、日本の社会保障と財政を巡る議論の転換点だった。増税による税収増は社会保障の安定に一定の貢献をした一方で、家計の実質購買力を削ぎ、消費の冷え込みという代償を払った。駆け込み需要と反動減に翻弄された景気、実質賃金の長期低下、軽減税率を巡る混乱——これらはすべて、税制改革の難しさを浮き彫りにしている。
2026年を生きる私たちにとって、2014年の経験は「税率を上げる前に、何を守るのか」を明確にする必要性を教えている。増税は目的ではなく手段である。社会保障を持続可能にするための選択肢として、増税以外にも支出の効率化や税の分配構造の見直しなど、議論すべき余地は残されている。過去のデータと国民の生の声に学びながら、次の税制議論に臨むことが求められている。 (出典: 2014年 消費税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。