【2026年最新】30歳女性の平均年収と手取り額はいくら?驚きの実態を徹底比較
「30歳女性の平均年収と手取りは一体いくらなのか」。同世代との比較、老後資金の見通し、転職すべきかの判断——30歳という年齢は、キャリアとライフプランが本格的に交差する分岐点です。国税庁の民間給与実態統計調査や厚生労働省の賃金構造基本統計調査など、公的データを基に計算すると、30歳女性の平均年収はフルタイム正社員でおよそ380万〜430万円のレンジに収束します。ただし、これは「額面」の話。実際に毎月の生活で使える手取りは、社会保険料や税金が差し引かれた後の金額であり、体感値とは大きく異なります。
2026年現在、物価上昇と社会保険料の負担増が続くなか、手取りベースでの実態把握はもはや必須のリテラシーです。本記事では、30歳女性の平均年収・手取り月収・ボーナス・業種別格差・貯蓄額まで、最新の公的統計と独自試算を交えながら、転職や資産形成に直結するリアルな数字を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:30歳女性の平均年収は約400万円前後、手取りは320万円程度が現実的な目安。
- 要点2:年収400万円でも月の手取りは25万円前後。ボーナス込みの年収と月収の感覚ズレに注意。
- 要点3:30歳女性の平均貯蓄額は300万円台だが中央値は200万円以下。格差は年収以上に深刻。
【2026年最新】30歳女性の平均年収と手取りの実数を徹底試算
まず大前提として、「平均年収」と「手取り」は別物です。額面年収から差し引かれるのは、所得税・住民税・厚生年金・健康保険・雇用保険。30歳女性、独身、東京都勤務の正社員をモデルケースにすると、手取り率はおおよそ75〜80%です。
厚生労働省の賃金構造基本統計調査における30〜34歳女性の所定内給与額(月額)は、2024年時点で約26万〜28万円。ここに年間ボーナス(平均で2〜3ヶ月分)を加えると、年収は400万円前後に達します。手取り計算をすると、年収400万円の場合の年間手取りは約320万円、月額換算で約26万円。ボーナス月と通常月の波があるため、毎月の手取りだけを見ると「思ったより少ない」と感じる人が多いのが実情です。
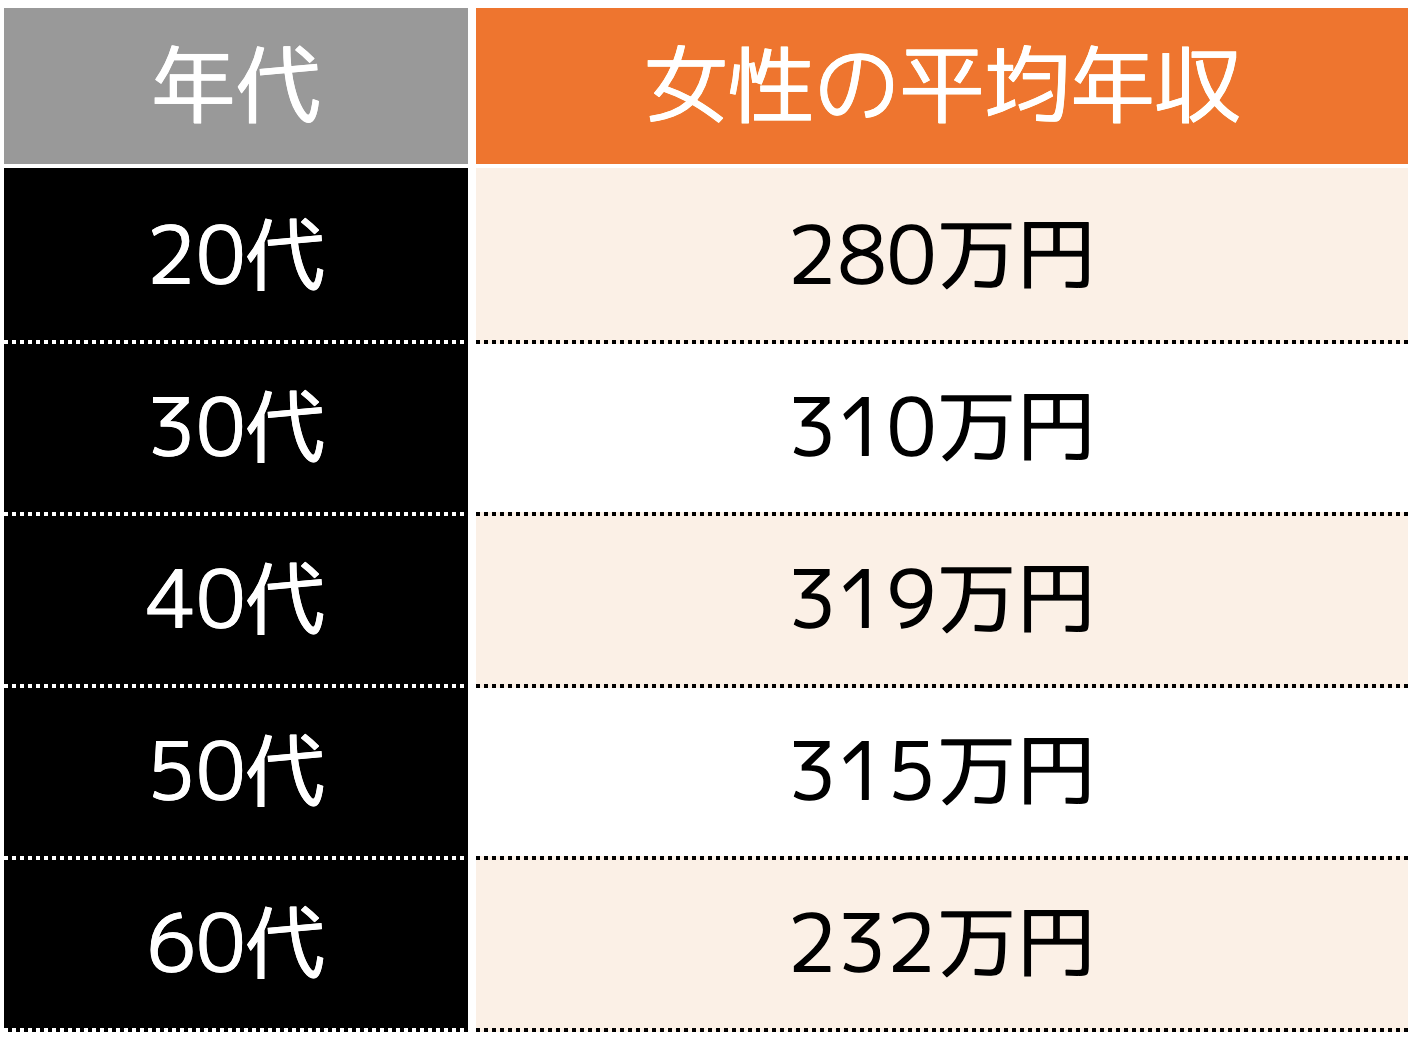
国税庁の民間給与実態統計調査では、女性全体の平均年収は約314万円ですが、これはパート・アルバイトを含む全雇用形態の平均。30歳前後のフルタイム正社員に限れば、先述の通り400万円前後が現実的なラインです。一方、30歳女性の年収中央値はさらに低く、およそ350万円前後。一部の高年収層が平均値を押し上げている構図です。
| 項目 | 30歳女性の実数データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 平均年収(正社員) | 380万〜430万円 | 400万円前後が目安 | 業種・地域差が大きい |
| 年収中央値 | 約350万円 | 平均より50万円低い | 体感年収はこちらが近い |
| 手取り月収(年収400万) | 約25万〜26万円 | ボーナス月を除く通常月 | 家賃10万円で可処分は半分以下 |
| ボーナス平均 | 年間60万〜80万円 | 2〜3ヶ月分が標準 | 業績連動型で振れ幅拡大 |
| 貯蓄額平均 | 約350万〜400万円 | 中央値は200万円未満 | 貯蓄ゼロ層も2割存在 |

【業種別比較】30歳女性の平均年収格差が浮き彫りにする構造問題
30歳女性の平均年収は、業種によって100万円以上の開きがあります。賃金構造基本統計調査の業種別データを基に、30代女性の年収レンジを整理すると、以下の傾向が明確です。
相対的に高い業種は、情報通信業(年収450万〜550万円)、金融・保険業(450万〜520万円)、専門・技術サービス業(420万〜500万円)、製造業(400万〜480万円)。とくにITエンジニアやデータサイエンティストなど専門職は、30歳時点で年収500万円超も珍しくありません。
中間層は、卸売・小売業(350万〜420万円)、医療・福祉(380万〜450万円)、教育・学習支援(370万〜430万円)。相対的に低い業種は、宿泊・飲食サービス業(300万〜360万円)、生活関連サービス・娯楽業(310万〜370万円)です。
ここで見逃せないのは、同じ業種内でも男女間格差が根強く残っている点です。30歳前後ではまだ差は小さいものの、30代後半から管理職登用の差が拡大し、女性の平均年収が頭打ちになる構造。30歳時点での業種選択が、その後の年収カーブをほぼ決定づけるといっても過言ではありません。
【実態検証】30歳女性の手取り月収と生活費から見える「余裕の正体」
年収400万円の30歳女性、東京都で一人暮らしをしているケースで手取り生活費を検証します。毎月の手取りは約25万円。ここから家賃(都内ワンルーム・1Kで平均9万〜11万円)、食費(4万〜5万円)、光熱費(1万〜1.5万円)、通信費(1万円)、交際費(2万〜3万円)、美容・被服費(2万〜3万円)を差し引くと、自由に使えるお金は月3万〜5万円程度。年間の貯蓄可能額は50万〜70万円が現実的なラインです。
SNSやマネー系掲示板の投稿を検証すると、30歳女性からは「手取り25万で貯金できない」「ボーナス頼みの生活」という声が目立ちます。一方で、「実家暮らしで月15万円貯金」「年収600万で投資に回せる」という層も一定数存在し、同じ30歳でも経済格差は極端です。
厚生労働省の国民生活基礎調査によると、30代単身女性の平均貯蓄額は約350万円。ただし貯蓄ゼロ層が約2割、100万円未満がさらに2割を占め、中央値は200万円を下回ります。「平均値」に惑わされず、自分の立ち位置を正確に把握することが重要です。
30歳女性の年収が低い理由と転職で年収アップを狙う現実解
30歳女性の年収が伸び悩む背景には、複合的な要因があります。第一に、女性は非正規雇用比率が高く、30代で一度キャリアが分断されやすいこと。第二に、管理職登用の遅れ。第三に、賃金の低い業種への偏り。そして第四に、長時間労働や転勤を前提とした従来型の昇進システムが、家庭との両立を考える女性にとって参入障壁になっている点です。
では、30歳女性が転職で年収アップを実現するにはどうすればいいのか。転職サービス各社の調査では、30代女性の転職による年収アップ率は平均8〜12%。とくにIT・コンサル・専門職へのキャリアチェンジでは、20%以上の上昇も報告されています。一方、未経験分野への転職は年収ダウンのリスクも高く、情報収集と計画的なスキル習得が不可欠です。
30歳女性の正社員手取りを考えるとき、額面年収だけでなく、福利厚生や残業時間、将来の昇給カーブまで含めて判断する必要があります。年収400万円でも残業が月40時間あれば時給換算では大きく割安です。派遣社員との比較では、時給1700円・週5日勤務で年収約330万円、手取り約260万円。正社員との差は年間60万〜100万円に達します。ただし派遣は社会保険や有給、産休・育休の面で条件が異なるため、単純な金額比較は危険です。
【噂の誤解を正す】平均年収400万円でも「普通の生活」は意外と厳しい
ネット上では「30歳で年収400万あれば十分」「女性は結婚すればいい」といった言説が散見されます。しかし、2026年の物価水準を前提にすると、年収400万円・手取り320万円で、都市部での一人暮らしは「暮らせるが貯蓄は限定的」というのが正直なところです。
老後資金の試算では、65歳以降に公的年金だけでは月5万〜10万円不足すると言われ、30歳時点で最低でも500万〜1000万円の老後貯蓄が目標とされます。30歳女性の平均貯蓄額が300万円台である現状は、決して楽観できる数字ではありません。
もう一つの誤解は「女性の平均年収は上がっているから安心」という認識です。確かに女性全体の平均年収は過去10年で約30万円上昇しましたが、これは正社員比率の上昇と高齢者就労の増加による統計上の効果が大きく、実質賃金の伸びは限定的です。年代別推移を見ても、30代女性の年収カーブは30歳をピークに緩やかに横ばいとなる傾向が続いています。

30歳女性が年収を上げる方法と老後を見据えた資産形成の分岐点
30歳女性がこれから年収を上げるためには、以下の3つのアプローチが有効です。1つ目は、現在の職場での評価を可視化し、昇給・昇格の交渉材料を揃えること。2つ目は、市場価値の高いスキル(デジタルマーケティング、データ分析、会計・法務など)を副業や資格で獲得すること。3つ目は、転職市場での自分の市場価値を定期的に確認し、条件の良いオファーがあれば動くことです。
転職エージェント各社の2025〜2026年データでは、30代女性の転職成功者のうち、年収アップを実現した割合は約6割。とくに「マネージャー経験」「専門資格」「英語力」のいずれかを持つ層は、年収100万円以上のアップも可能とされています。
同時に、30歳は資産形成の「ラストチャンス」でもあります。iDeCoや新NISAを活用した長期投資は、時間を味方につけられる30代こそ始めるべき施策。手取り月収25万円のうち、1万〜2万円を先取りで投資に回すだけで、30年後の資産額は大きく変わります。公式な金融庁の資産運用シミュレーションでも、毎月2万円・年利3%で30年間積み立てれば、元本720万円に対し運用益を含めて約1150万円に達します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
経済社会学の視点では、30歳女性の年収格差は個人の努力だけでは解消できない構造的要因が大きいと分析されます。同時に、30歳時点での「情報格差」と「選択の自由度」が、その後の経済的自立を大きく左右するのも事実です。
転職やキャリアアップに動くべき人は、現在の職場で昇給率が年1%未満、残業が多いのに評価されない、明確なスキルアップの道筋が見えないという条件に当てはまる人。現状維持が合理的な人は、産休・育休制度が充実している、時短勤務が可能、人間関係が良好で長期的な安定を優先したいという人です。
大切なのは、他人の平均値やネットの声に振り回されず、自分のライフプランに必要な金額を逆算すること。30歳女性の平均年収や手取りのデータは、あくまで「現在地を知る地図」として使い、目的地へのルートは自分で設計する。それが2026年を生きる30歳女性に求められる経済的自立の第一歩です。
【30歳 女性 平均年収 手取り】に関するよくある質問(FAQ)
Q1:30歳女性で年収400万円の場合、手取りはいくらになりますか?
A1:独身・社会保険完備の場合、手取りは約320万円、月額約26万円です。ボーナス月を除く通常月は25万円前後になります。
Q2:30歳女性の手取り月収の平均はどのくらいですか?
A2:正社員の場合、平均手取り月収は23万〜27万円が標準的です。ただし業種や残業時間、地域によって大きく変動します。
Q3:30歳女性で年収が低いと感じるのは普通ですか?
A3:年収350万円以下でも30歳女性の約4割を占めるとされ、体感として「低い」と感じるのは珍しくありません。業種や雇用形態の影響が大きいです。
Q4:30歳女性の平均貯蓄額はいくらですか?
A4:平均は350万〜400万円ですが、中央値は200万円未満です。貯蓄ゼロ層も2割程度存在し、格差が非常に大きいのが特徴です。
Q5:30歳女性が転職で年収アップするにはどうすればいいですか?
A5:市場価値の高いスキル(IT・データ分析・専門資格)を身につけ、転職エージェントで現在の市場価値を確認してから動くのが効果的です。年収アップ率は平均8〜12%とされています。
まとめ:今後の動向と失敗しないための判断基準
30歳女性の平均年収と手取りの実態は、公的データ上では「年収400万円・手取り320万円」が一つの目安です。しかし、業種・雇用形態・地域による格差は大きく、中央値は平均値を下回る350万円前後。さらに貯蓄額となると、平均値と中央値の乖離はさらに深刻です。
2026年以降、物価上昇と社会保険料の負担増が続くなかで、手取りベースの可処分所得を増やすには、受け身の昇給待ちでは限界があります。転職・副業・投資という選択肢を、感情ではなくデータで判断すること。30歳という年齢は、経済的自立の方向性を決める最後の大きな分岐点です。自分の数字を正確に把握し、次の10年を見据えた戦略的なキャリア設計を始めるタイミングは、まさに今です。 (出典: 30歳 女性 平均年収 手取り(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。