【2026年最新】16万8000円の手取りはいくら?控除額の真相とリアルな生活費
毎月の給与明細に記載された「16万8000円」という額面。しかし実際に自分の口座に振り込まれる金額は、そこから税金や社会保険料が差し引かれた「手取り」だ。2026年現在、社会保険料の料率や税制は段階的に見直されており、特に厚生年金保険料と健康保険料の負担感は若年層を中心に増している。16万8000円という給与は、新卒の初任給や非正規雇用、地方都市の事務職などで目にすることの多い金額帯だが、「実際にいくら残るのか」を正確に把握している人は意外に少ない。本記事では、最新の控除シミュレーションに基づき、16万8000円の手取り額を項目別に分解。地域差や扶養控除の有無による変動まで、給与明細の読み方とともに解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:16万8000円の額面に対する手取りは、標準的な独身・40歳未満の場合で約13万3000円〜13万7000円が目安となる。
- 要点2:控除の最大項目は厚生年金保険料と健康保険料で、合計すると社会保険料だけで約2万4000円前後に達する。
- 要点3:住民税は前年の所得に基づくため、2年目以降の手取りは1年目より5000円〜8000円程度少なくなる点に注意が必要。
【2026年最新】16万8000円の手取り早見表と控除項目の完全分解
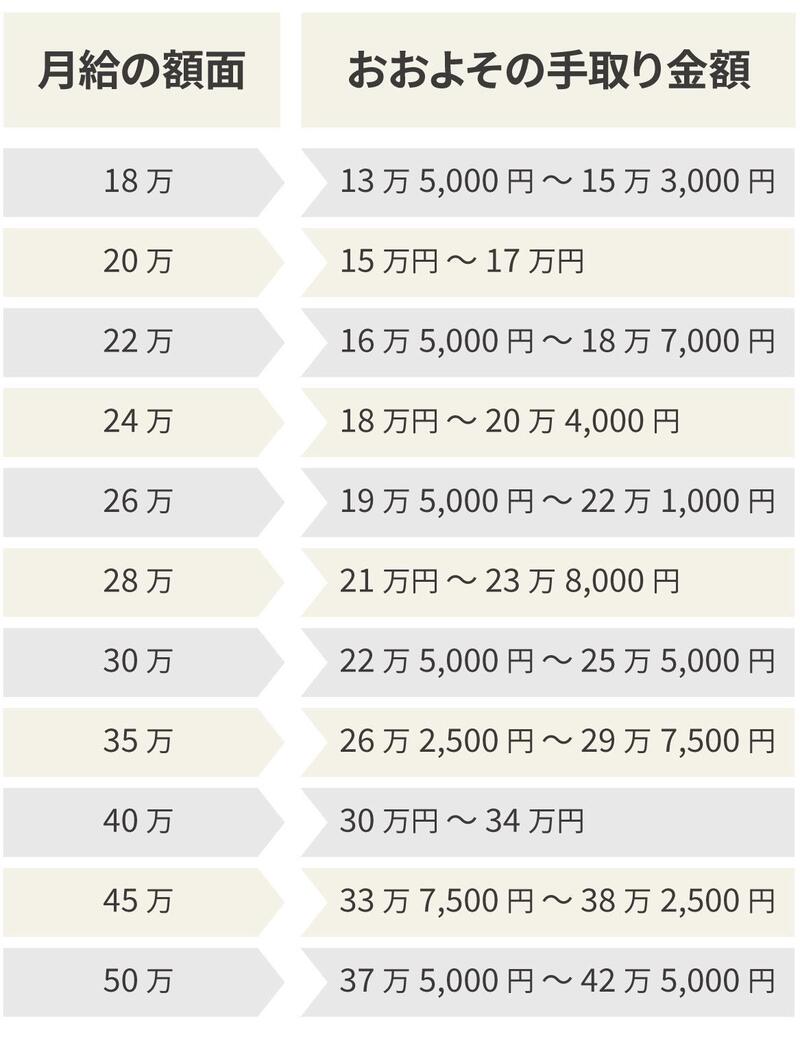
まずは結論から示す。2026年時点の標準的な条件——40歳未満・独身・扶養家族なし・東京都勤務——で計算した場合、16万8000円の額面給与に対する手取り額は約13万4000円前後となる。これは額面の約79.8%に相当し、差し引かれる金額は合計でおよそ3万4000円だ。
給与明細に並ぶ控除項目の内訳は以下の通りである。雇用保険料は2025年度から段階的に引き上げられた料率(一般の事業で15.5/1000、労働者負担は6.1/1000)を適用。健康保険料と厚生年金保険料は、協会けんぽ東京支部の料率(健康保険:9.98%のうち折半で4.99%、厚生年金:18.3%のうち折半で9.15%)を基準とした。厚生年金保険料は2025年10月から料率上限に達しているが、標準報酬月額の等級によって実負担は変わる。
| 控除項目 | 月額の目安(独身・40歳未満) | 計算の前提 | 編集部の見解・注意点 |
|---|---|---|---|
| 健康保険料 | 約8,380円 | 協会けんぽ・折半後4.99% | 40歳以上は介護保険料が加算され約9,400円に増加 |
| 厚生年金保険料 | 約15,370円 | 折半後9.15%・標準報酬月額16.8万円等級 | 手取り減少の最大要因。老齢年金の受給額に反映される |
| 雇用保険料 | 約1,020円 | 労働者負担6.1/1000 | 2025年度の料率改定で以前より約100円増加 |
| 所得税 | 約3,600円 | 給与所得控除後・基礎控除48万円適用 | 扶養控除があればさらに減少。給与計算ソフトにより数百円差 |
| 住民税 | 約5,900円(2年目以降) | 前年の所得に基づき課税・均等割含む | 1年目は前年所得が少ないため約2,000円〜3,500円程度に減額 |
| 合計控除額 | 約34,270円 | 住民税2年目基準 | 手取りは約133,730円(額面比79.6%) |
上記はあくまで標準モデルであり、実際の手取りは勤務先の所在地(健康保険料率は都道府県ごとに異なる)、年齢(介護保険第2号被保険者かどうか)、扶養親族の有無、前年の所得水準によって数百円から数千円の差が生じる。特に住民税は地域差が大きく、同じ16万8000円でも東京都と地方自治体では均等割の上乗せ分や税率の超過課税により、月額で500円以上の差が出ることがある。
16万8000円の額面と手取りの関係|給与明細の見方を徹底解説
給与明細を手にしたとき、多くの人は「総支給額」と「差引支給額」だけを見て一喜一憂しがちだ。しかし、その間に並ぶ控除項目を理解しているかどうかで、将来の手取り感は大きく変わってくる。16万8000円という額面は、社会保険料の算定基準となる標準報酬月額では17万円等級に該当する。標準報酬月額とは、4月〜6月の給与の平均額を基に毎年9月に見直される「保険料計算のための仮想的な給与額」のことだ。
ここで重要なのは、手取り計算の出発点が「額面給与」ではなく「標準報酬月額」であるという事実だ。たとえば交通費が月1万5000円支給されている場合、税金の計算上は非課税だが、社会保険料の標準報酬月額には含まれる。その結果、額面16万8000円の給与でも、交通費を含めた標準報酬月額が17万円等級になるケースがほとんどで、保険料はやや高めに算出される仕組みになっている。
また、社会保険料は「折半」という仕組みを取る。健康保険料であれば会社が同額を負担し、厚生年金保険料も同様だ。つまり、あなたの給与明細に表示される約2万4000円の社会保険料の裏側では、会社がさらに同額を負担している。この「隠れた会社負担」を理解すると、額面給与の実質的な人件費は16万8000円ではなく、約19万2000円に達している計算になる。
【実態検証】手取り13万円台の生活は可能か?一人暮らしの収支を徹底シミュレーション
手取り13万3000円で一人暮らしは成立するのか。結論から言えば、都市部では極めて厳しく、地方都市であれば工夫次第で可能というのが現場の実感だ。2026年の物価上昇——特に食料品と光熱費の高騰——を考慮すると、数年前の「手取り13万円でもなんとかなる」という感覚はもはや通用しなくなっている。
具体的な生活費の目安を、地方中核都市(家賃相場4万5000円前後)で試算してみよう。家賃4万5000円、食費2万8000円(外食は月4回程度に制限)、光熱水道費1万円、通信費7000円(格安SIM+固定回線なし)、日用品・消耗品4000円、交通費5000円(会社負担分を除く私的利用分)、交際費1万円、被服費3000円、予備費5000円。合計は11万7000円となり、手取り13万3000円から差し引くと残りは約1万6000円。ここからスマートフォン端末の分割代金や急な出費を捻出するのは容易ではない。
SNSや知恵袋には「手取り16万で一人暮らしきつい」「月収16万8000円、ボーナスなしで貯金できる気がしない」といった声が並ぶ。とりわけ、2024年以降の物価高を受けて生活防衛意識は強まっており、自炊の徹底や家賃の見直し、副業による収入増を模索する層が増えている。一方で「実家暮らしなら手取り13万でも月7万円は貯金できる」という現実的な意見もあり、住居費の有無が生活の成否を分ける最大の変数であることは間違いない。
16万8000円で扶養控除を受けると手取りはどう変わる?地域差と住民税の落とし穴
扶養控除の有無は、所得税と住民税の両方に影響を与える。たとえば、16万8000円の給与所得者が扶養親族(一般の控除対象扶養親族)を1人持つ場合、所得税では38万円、住民税では33万円の所得控除が適用される。これにより、所得税は月額換算で約1,000円〜1,500円、住民税は月額約700円〜1,000円の減税効果が見込まれる。額面16万8000円で扶養親族1人の場合、手取りは独身時より月額約1,800円〜2,500円増える計算になる。
しかし、ここで多くの人が見落とすのが住民税の「前年基準」という仕組みだ。新卒1年目は前年の所得がほぼゼロに等しいため、住民税は均等割の月額換算で約2,000円程度しか引かれない。ところが2年目からは前年の年収(16万8000円×12ヶ月=約201万6000円)を基に所得割が計算され、月額5,000円〜6,000円の住民税が天引きされるようになる。つまり、同じ給与でも「1年目より2年目の手取りが数千円減る」という逆転現象が起きるのだ。これは新卒1年目の手取りを基準に生活設計を組んでしまった場合、2年目に家計が急激に苦しくなる典型的な原因となる。
さらに地域差についても触れておきたい。健康保険料率は都道府県ごとの協会けんぽ支部によって異なり、2026年時点では最も低い長野県と最も高い佐賀県で約1.5%の差がある。月給16万8000円で折半後の負担差は月数百円程度だが、住民税の超過課税や均等割の上乗せを行う自治体では、実質的な負担差が無視できなくなる。都市部への集中と地方の人口減少が税収格差を生み、そのしわ寄せが若年層の手取りに跳ね返っている構図だ。
一般に知られていない盲点とネットの誤解|16万8000円の「本当の価値」とは
ネット上では「16万8000円の手取りは13万円。これでは生活できない」という単純な結論が拡散されがちだ。しかし、この数字だけで額面給与の価値を判断するのは早計である。手取り13万円という数字の裏には、将来の年金受給権、医療保険の給付、雇用保険の失業給付といった「見えない資産」が積み上がっている。厚生年金保険料として毎月1万5000円以上を支払っているという事実は、老齢基礎年金に上乗せされる報酬比例部分の受給額を着実に増やしているということでもある。
もう一つの誤解は「社会保険料は引かれるだけ損」という極端な捉え方だ。確かに、手取りが少ないほど生活は苦しい。しかし健康保険には傷病手当金や出産手当金といった現金給付があり、雇用保険には失業給付や育児休業給付がある。16万8000円の給与でも、これらのセーフティネットに加入していることの意味は小さくない。フリーランスや個人事業主として同額を稼いだ場合、国民健康保険料と国民年金保険料を全額自己負担し、雇用保険にも原則加入できないことを考えれば、被雇用者としての「隠れた保障」は決して軽視できない。
【プロの結論】16万8000円で生活を組むなら知っておくべき3つの判断基準
社会学的に見れば、手取り13万円台という金額は日本の若年層の貧困リスクが顕在化する分岐点に位置する。総務省の家計調査や各種民間調査において、単身世帯の最低生活費は地域によって13万円〜16万円と推計されており、手取り13万3000円はその下限に近い。ここで重要なのは、住居費をいかに制御するか、そして2年目以降の住民税増加を織り込んだ生活設計を組めているかという2点に尽きる。
向いている人・成立させやすい条件:実家暮らしまたは家賃3万円以下の物件に住める人、自炊を苦にしない人、副業やスキルアップによる収入増の道筋を具体的に持っている人、将来の年金受給を長期的視点で捉えられる人。
慎重になるべき人:都市部で家賃6万円以上の物件を借りている人、外食や交際費を削れない人、ボーナスなしの年収約200万円で車のローンや奨学金返済を抱えている人。この条件では、手取り13万円台の生活は赤字転落のリスクが極めて高い。
【16万8000円の手取りは】に関するよくある質問(FAQ)
Q1:16万8000円の手取りは結局いくらですか?
A1:2026年時点の標準的な条件(40歳未満・独身・扶養なし・東京都)では約13万3000円〜13万7000円です。住民税が前年基準のため、社会人1年目は13万7000円前後、2年目以降は13万3000円前後に下がります。
Q2:16万8000円のボーナスなし年収はいくらで、手取り年収はどれくらい?
A2:額面年収は201万6000円です。手取り年収は1年目で約165万円、2年目以降は約160万円前後となります。年収200万円前後の層は住民税非課税世帯には該当せず、各種行政サービスの利用条件を確認しておく必要があります。
Q3:月収16万8000円で扶養控除を受けた場合、手取りはいくら増えますか?
A3:扶養親族1人につき、所得税と住民税の軽減を合わせて月額約1,800円〜2,500円の手取り増が見込まれます。ただし扶養親族の年齢や同居の有無で控除額が変わるため、給与計算ソフトや年末調整の結果で正確な金額を確認してください。
Q4:手取り16万円と16万8000円では、控除される金額にどれくらい差がありますか?
A4:額面16万円の場合の手取りは約12万6000円〜13万円、16万8000円では約13万3000円〜13万7000円です。額面で8000円の差は、手取りでは約7000円の差に縮まります。これは累進課税ではなく、社会保険料の等級が同じ場合に生じる現象です。
まとめ:数字の裏側にある構造を理解して、長期的な生活設計を
16万8000円の手取りは約13万3000円〜13万7000円。この数字自体は、決して大きな額ではない。しかし、その内訳を1項目ずつ理解することで、自分の給与がどのように社会保険制度や税制と接続しているのかが見えてくる。厚生年金保険料は将来の年金を形作り、健康保険料は病気や出産の際の現金給付を担保し、雇用保険料は失業時の生活を下支えする。手取りの少なさだけに目を奪われず、総支給額と控除の構造を冷静に捉えることが、長期的な生活防衛の第一歩となる。
2026年、日本の若年層を取り巻く経済環境は依然として厳しい。賃上げの動きは広がりつつあるものの、物価上昇と社会保険料の負担増が手取りの伸びを相殺しているのが実情だ。16万8000円という給与で生活を組むなら、住居費の抑制、2年目以降の住民税増加の織り込み、そしてスキルアップによる収入増の道筋を具体的に描くことが求められる。給与明細を毎月確認し、自分の手取りの変化に敏感であること——それこそが、厳しい時代を生き抜くための最も基本的なリテラシーなのである。 (出典: 16万8000円の手取りは(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。